
Panduan Lengkap: Berapa Biaya Rawat Inap di ICU dengan Asuransi Swasta dan Faktor yang Memengaruhinya
Kondisi medis darurat yang memerlukan perawatan intensif sering kali datang tanpa peringatan terlebih dahulu. Unit Perawatan Intensif atau Intensive Care Unit (ICU) merupakan salah satu ruang fasilitas medis terpenting di rumah sakit untuk menangani pasien dengan kondisi yang mengancam jiwa.
Namun, di balik penanganan medis yang cepat dan serba canggih, timbul kekhawatiran finansial yang cukup besar bagi keluarga pasien. Banyak masyarakat yang menanyakan berapa biaya rawat inap di icu dengan asuransi swasta serta sejauh mana polis asuransi dapat menanggung seluruh pengeluaran tersebut.
Memahami rincian komponen biaya ICU dan mekanisme penjaminan oleh pihak asuransi swasta sangat penting dalam perencanaan keuangan keluarga. Artikel ini akan membahas secara mendalam mengenai penanganan ICU, estimasi biaya, peran asuransi swasta, hingga langkah pencegahan yang bisa dilakukan.
Memahami Peran dan Fasilitas Perawatan di ICU
Unit Perawatan Intensif (ICU) adalah ruangan khusus di rumah sakit yang disediakan untuk mengobati pasien dengan kondisi kritis. Ruangan ini dilengkapi dengan peralatan medis mutakhir serta staf medis berpengalaman yang bersiap selama 24 jam penuh.
Perawatan di ruangan ini bertujuan untuk memantau organ vital pasien secara terus-menerus dan memberikan intervensi medis dengan cepat. Tingkat pengawasan yang tinggi inilah yang membuat biaya penanganan di ruangan ini jauh berbeda dibandingkan kamar rawat inap biasa.
Peralatan Medis Utama di Dalam ICU
Di dalam ICU, pasien terhubung dengan berbagai alat penunjang kehidupan yang sangat kompleks. Beberapa peralatan standar yang selalu ada di dalam ICU antara lain:
- Ventilator Mechanical: Alat bantu napas otomatis untuk pasien yang mengalami kegagalan fungsi paru-paru.
- Monitor Hemodinamik: Alat untuk memantau tekanan darah, detak jantung, kadar oksigen, dan aktivitas listrik jantung secara real-time.
- Syringe Pump dan Infusion Pump: Alat presisi tinggi untuk memasukkan obat-obatan dosis kritis dan cairan secara konstan ke dalam tubuh.
- Alat Dialisis (CRRT): Mesin cuci darah kontinu yang digunakan jika pasien mengalami gagal ginjal akut di ruang ICU.
Kehadiran teknologi medis yang terus beroperasi ini berimplikasi langsung pada tingginya beban operasional rumah sakit. Hal ini pula yang menjadi alasan utama mengapa informasi mengenai berapa biaya rawat inap di icu dengan asuransi swasta selalu menjadi perhatian penting bagi pemegang polis.
Kondisi Medis yang Membutuhkan Perawatan ICU
Tidak semua pasien yang dirawat di rumah sakit harus masuk ke Unit Perawatan Intensif. Dokter spesialis penanggung jawab pasien akan memutuskan pemindahan ke ICU berdasarkan kriteria medis tertentu yang ketat.
Secara umum, seseorang membutuhkan perawatan ICU apabila satu atau lebih sistem organ utamanya mengalami kegagalan fungsi yang berpotensi menyebabkan kematian.
Penyebab dan Faktor Risiko Masuk ICU
Beberapa kondisi medis dan faktor risiko utama yang sering menyebabkan pasien dirawat di ruang ICU meliputi:
- Gagal Napas Akut: Disebabkan oleh pneumonia berat, sindrom gangguan pernapasan akut (ARDS), atau serangan asma berat.
- Gangguan Kardiovaskular Kritis: Seperti serangan jantung hebat (myocardial infarction), syok kardiogenik, atau gagal jantung stadium akhir.
- Trauma Berat dan Kecelakaan: Cedera kepala berat, perdarahan internal, atau patah tulang ganda akibat kecelakaan lalu lintas.
- Sepsis dan Syok Septik: Infeksi sistemik berat yang telah menyebar ke seluruh aliran darah dan mengganggu fungsi organ.
- Pasca-Operasi Besar: Pasien yang baru saja menjalani operasi otak, operasi jantung terbuka, atau transplantasi organ.
Memahami besarnya risiko medis di atas membuat calon nasabah perlu mengetahui berapa biaya rawat inap di icu dengan asuransi swasta sebelum risiko kesehatan tersebut benar-benar terjadi.
Gejala dan Tanda-Tanda Kondisi Kritis yang Membutuhkan Penanganan Segera
Mengetahui tanda-tanda awal penurunan kondisi kesehatan dapat membantu keluarga mengambil tindakan dengan cepat sebelum pasien jatuh ke kondisi kritis. Pertolongan medis yang cepat sering kali dapat mencegah kondisi pasien memburuk hingga memerlukan ICU.
Beberapa tanda bahaya yang menunjukkan seseorang membutuhkan penanganan medis darurat di Instalasi Gawat Darurat (IGD) mencakup:
- Sesak Napas Berat: Pasien terlihat sangat kesulitan bernapas, napas sangat cepat, atau bibir dan ujung jari kebiruan (sianosis).
- Penurunan Kesadaran: Pasien tampak sangat bingung, tidak dapat diajak bicara, sulit dibangunkan, atau pingsan secara tiba-tiba.
- Nyeri Dada Hebat: Rasa sakit seperti ditindih beban berat di dada yang menjalar ke lengan kiri, leher, atau rahang.
- Kejang Berulang: Kejang yang berlangsung lebih dari beberapa menit atau terjadi berulang kali tanpa pulihnya kesadaran.
- Perdarahan Hebat: Perdarahan hebat yang tidak berhenti meskipun sudah diberikan penekanan pada luka.
Jika Anda atau anggota keluarga mengalami gejala-gejala tersebut, segeralah menuju rumah sakit terdekat. Penanganan yang menunda-nunda tidak hanya membahayakan nyawa, tetapi juga berpotensi meningkatkan lama rawat inap di ICU yang berimbas pada biaya.
Komponen yang Memengaruhi Total Biaya ICU
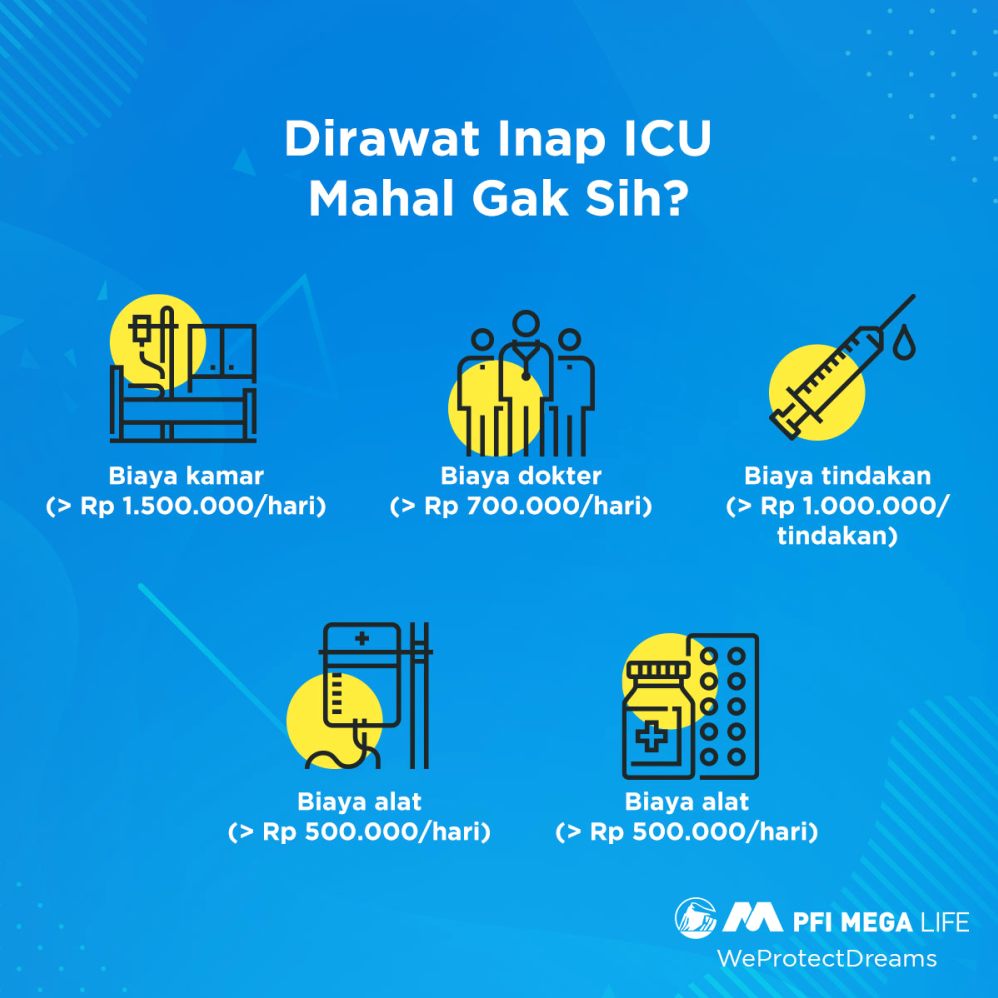
Biaya perawatan di ICU tidak hanya terdiri dari sewa kamar harian. Ada banyak komponen tindakan medis dan perawatan khusus yang dihitung secara terpisah oleh pihak rumah sakit.
Sebelum mencari tahu berapa biaya rawat inap di icu dengan asuransi swasta, Anda perlu memahami komponen tagihan apa saja yang biasanya muncul selama perawatan intensif.
+------------------------------------------------------------------+
|                  KOMPONEN BIAYA RAWAT INAP ICU                   |
+------------------------------------------------------------------+
|  1. Kamar ICU Harian       -> Sewa ruangan & pengawasan 24 jam   |
|  2. Alat Penunjang Hidup   -> Ventilator, Monitor, Infusion Pump |
|  3. Jasa Visite Dokter     -> Spesialis Anestesi & Sub-Spesialis |
|  4. Obat & Alkes Kritis    -> Antibiotik dosis tinggi, cairan IV |
|  5. Laboratorium & Penunjang -> Cek darah rutin, Radiologi, CT Scan|
+------------------------------------------------------------------+
Rincian Komponen Biaya Perawatan
- Biaya Kamar ICU per Hari: Tarif dasar ruangan ICU yang mencakup fasilitas kamar bersih terisolasi dan pengawasan perawat intensif.
- Biaya Pemakaian Alat Medis: Penggunaan ventilator, monitor jantung, dan alat medis pendukung lainnya dihitung per jam atau per hari.
- Jasa Visite Dokter: Dokter spesialis anestesi (konsultan ICU) dan dokter spesialis organ terkait akan melakukan visitasi beberapa kali sehari.
- Obat-obatan dan Bahan Medis Habis Pakai (BMHP): Obat-obatan kategori critical care umumnya memiliki harga yang cukup mahal.
- Pemeriksaan Laboratorium dan Radiologi: Pasien ICU sering memerlukan cek darah rutin beberapa kali sehari serta pemeriksaan rontgen atau CT Scan.
Berapa Biaya Rawat Inap di ICU dengan Asuransi Swasta?
Biaya perawatan ICU di rumah sakit swasta di Indonesia sangat bervariasi tergantung pada klasifikasi rumah sakit, lokasi, dan tingkat keparahan penyakit pasien. Secara umum, tarif rata-rata perawatan ICU di rumah sakit swasta berkisar antara Rp5.000.000 hingga Rp15.000.000 per hari untuk biaya standar.
Namun, untuk kasus medis yang kompleks dan membutuhkan banyak alat penunjang serta obat khusus, total tagihan harian bisa mencapai Rp20.000.000 hingga Rp50.000.000 per hari. Jika pasien harus dirawat selama 10 hari, total biaya dapat dengan mudah menembus angka ratusan juta rupiah.
Estimasi Biaya Berdasarkan Penggunaan Asuransi Swasta
Lantas, berapa biaya rawat inap di icu dengan asuransi swasta yang sebenarnya harus dibayarkan oleh pasien? Jawabannya sangat tergantung pada jenis dan ketentuan polis asuransi yang dimiliki.
1. Polis Asuransi dengan Sistem As Charged (Sesuai Tagihan)
Jika Anda memiliki polis asuransi kesehatan swasta dengan skema as charged atau sesuai tagihan, maka biaya yang harus Anda bayar bisa sebesar Rp0 (gratis). Seluruh komponen tagihan ICU akan ditanggung penuh oleh perusahaan asuransi.
Penjaminan penuh ini berlaku selama total tagihan masih berada di bawah limit tahunan (annual limit) polis Anda. Polis jenis ini adalah perlindungan paling ideal untuk mengantisipasi tingginya biaya perawatan intensif.
2. Polis Asuransi dengan Sistem Inner Limit (Batas Maksimum per Komponen)
Jika polis asuransi swasta Anda menerapkan skema inner limit, perusahaan asuransi hanya akan membayar biaya ICU sesuai batas maksimal per hari yang tertera di dalam polis.
Sebagai contoh, jika polis Anda menetapkan batas penjaminan kamar ICU sebesar Rp2.000.000 per hari, sementara tagihan riil ICU rumah sakit adalah Rp6.000.000 per hari, maka terdapat selisih (excess charge) sebesar Rp4.000.000 per hari. Selisih biaya inilah yang wajib dibayarkan sendiri oleh nasabah.
Oleh karena itu, ketika mempertanyakan berapa biaya rawat inap di icu dengan asuransi swasta, penting bagi Anda untuk memeriksa kembali dokumen polis yang dimiliki.
Memahami Skema Penjaminan Asuransi Swasta untuk Perawatan ICU
Asuransi kesehatan swasta menyediakan dua sistem utama dalam memproses klaim rawat inap ICU, yaitu sistem cashless (nontunai) dan sistem reimbursement.
Sistem Cashless (Nontunai)
Sistem cashless adalah metode yang paling memudahkan pasien dan keluarga. Ketika pasien masuk ke rumah sakit yang bekerja sama dengan perusahaan asuransi, keluarga cukup menunjukkan kartu peserta asuransi atau aplikasi digital.
Pihak penjamin (third party administrator atau TPA) akan berkoordinasi langsung dengan bagian keuangan rumah sakit untuk menerbitkan surat penjaminan (Letter of Guarantee). Selama masa perawatan ICU, biaya diproses langsung antara rumah sakit dan asuransi.
Sistem Reimbursement (Penggantian Biaya)
Sistem reimbursement berlaku jika pasien dirawat di rumah sakit yang tidak bermitra dengan perusahaan asuransi swasta tersebut. Dalam kondisi ini, keluarga pasien wajib melunasi seluruh total tagihan ICU terlebih dahulu menggunakan uang pribadi.
Setelah pasien keluar dari rumah sakit, seluruh berkas medis dan kuitansi pembayaran asli diajukan ke perusahaan asuransi untuk mendapatkan penggantian. Proses ini biasanya memakan waktu beberapa hari hingga beberapa minggu sesuai ketentuan penanganan klaim.
Hal-Hal yang Memengaruhi Kelancaran Klaim Asuransi di ICU
Meskipun Anda telah terdaftar sebagai peserta asuransi kesehatan swasta, ada beberapa faktor mendasar yang dapat memengaruhi apakah tagihan ICU Anda ditanggung sepenuhnya atau ditolak.
Pengetahuan mengenai faktor-faktor ini akan membantu Anda memahami gambaran utuh tentang berapa biaya rawat inap di icu dengan asuransi swasta yang akan ditanggung.
1. Masa Tunggu Polis (Waiting Period)
Polis asuransi kesehatan umumnya memiliki masa tunggu 30 hari pertama untuk penyakit biasa dan hingga 12 bulan untuk penyakit kritis tertentu. Jika perawatan ICU terjadi dalam masa tunggu, klaim kemungkinan besar tidak dapat disetujui.
Namun, jika perawatan ICU disebabkan oleh kecelakaan mendadak yang terjadi setelah polis aktif, masa tunggu umumnya ditangguhkan dan klaim dapat langsung diproses.
2. Pengecualian Polis (Exclusions)
Setiap polis asuransi swasta memiliki klausul pengecualian. Kondisi medis tertentu yang menyebabkan masuk ICU mungkin tidak ditanggung oleh asuransi, antara lain:
- Percobaan bunuh diri atau cedera yang disengaja.
- Kondisi kritis akibat penyalahgunaan alkohol atau obat-obatan terlarang.
- Kondisi medis pra-ada (pre-existing conditions) yang tidak diungkapkan saat pendaftaran polis.
- Perawatan akibat tindakan ilegal atau partisipasi dalam kejahatan.
3. Batas Maksimum Tahunan (Annual Limit)
Setiap produk asuransi swasta menetapkan batas maksimal pembayaran klaim dalam satu tahun polis. Jika tagihan perawatan ICU melampaui sisa limit tahunan Anda, selisih biaya tersebut menjadi tanggung jawab pribadi nasabah.
Perbandingan Penjaminan ICU: Asuransi Swasta vs Asuransi Pemerintah
Selain asuransi swasta, Indonesia juga memiliki program jaminan kesehatan nasional yang dikelola oleh pemerintah (BPJS Kesehatan). Kedua jenis penjaminan ini memiliki karakteristik yang berbeda dalam menanggung biaya ICU.
+------------------------+---------------------------------+---------------------------------+
| Fitur                  | Asuransi Swasta                 | Asuransi Pemerintah (BPJS)      |
+------------------------+---------------------------------+---------------------------------+
| Pilihan Rumah Sakit    | Bebas pilih RS mitra            | Berdasarkan sistem rujukan      |
| Skema Penjaminan       | As Charged / Inner Limit        | Sesuai indikasi medis (INA-CBGs)|
| Fasilitas Kamar        | Sesuai kelas plan yang dibeli   | Sesuai kelas kepesertaan        |
| Alur Birokrasi         | Cepat & fleksibel               | Memerlukan alur rujukan berjenjang|
+------------------------+---------------------------------+---------------------------------+
Mengetahui perbedaan ini membantu Anda menentukan kombinasi perlindungan kesehatan terbaik. Banyak orang memilih menggunakan asuransi swasta untuk mendapatkan kecepatan layanan dan kenyamanan akses fasilitas medis saat terjadi kondisi darurat ICU.
Cara Mengelola Risiko Kesehatan dan Perencanaan Keuangan
Tingginya tarif perawatan intensif menegaskan pentingnya memiliki perencanaan keuangan yang matang untuk risiko kesehatan. Mengetahui estimasi berapa biaya rawat inap di icu dengan asuransi swasta harus diimbangi dengan langkah pencegahan gaya hidup dan persiapan finansial.
Langkah Prevention Kesehatan secara Umum
Meskipun tidak semua kondisi darurat dapat diprediksi, menjaga kesehatan tubuh dapat menurunkan risiko terjadinya kegagalan organ kritis.
- Pola Makan Seimbang: Konsumsi makanan tinggi serat, rendah lemak jenuh, dan batasi asupan garam serta gula berlebih.
- Olahraga Teratur: Lakukan aktivitas fisik sedang minimal 150 menit per minggu untuk menjaga kesehatan jantung dan paru-paru.
- Manajemen Penyakit Kronis: Bagi penderita hipertensi, diabetes, atau kolesterol tinggi, lakukan kontrol rutin ke dokter untuk mencegah komplikasi berat.
- Hindari Merokok dan Alkohol: Kebiasaan merokok merupakan penyebab utama penyakit paru obstruktif kronis (PPOK) dan serangan jantung yang sering berujung pada perawatan ICU.
Langkah Perencanaan Finansial
- Pilih Asuransi Sesuai Kebutuhan: Pastikan memilih jenis asuransi swasta dengan fasilitas penjaminan ICU as charged agar terhindar dari excess charge.
- Miliki Dana Darurat: Tetap siapkan dana darurat cair sebesar 3 hingga 6 kali pengeluaran bulanan untuk menutup biaya penunjang yang tidak ditanggung asuransi.
- Review Polis secara Berkala: Lakukan peninjauan polis asuransi swasta Anda setiap 1–2 tahun sekali untuk memastikan besaran manfaat masih relevan dengan inflasi biaya medis.
Kapan Harus Segera Berkonsultasi dengan Dokter?
Pencegahan adalah langkah terbaik dalam dunia medis. Mengonsultasikan masalah kesehatan sejak dini dapat mencegah kondisi medis ringan berkembang menjadi kondisi kritis yang memerlukan ICU.
Anda disarankan untuk segera memeriksakan diri ke dokter apabila mengalami kondisi berikut:
- Gejala penyakit kronis yang tidak kunjung membaik atau menunjukkan pemburukan.
- Adanya keluhan sesak napas saat beraktivitas ringan.
- Riwayat tekanan darah yang sangat tinggi dan tidak terkontrol.
- Infeksi yang disertai demam tinggi berkepanjangan dan lemas ekstrem.
Dokter akan melakukan evaluasi medis menyeluruh, memberikan pengobatan yang tepat, serta memberikan rujukan ke fasilitas kesehatan yang sesuai jika diperlukan.
Kesimpulan
Menjawab pertanyaan mengenai berapa biaya rawat inap di icu dengan asuransi swasta sangat bergantung pada jenis polis yang Anda miliki serta kondisi medis pasien. Secara umum, tarif ICU di rumah sakit swasta berkisar antara Rp5.000.000 hingga puluhan juta rupiah per hari.
Jika Anda memiliki polis asuransi swasta dengan sistem as charged (sesuai tagihan) dan limit tahunan yang mencukupi, seluruh biaya perawatan ICU dapat ditanggung sepenuhnya oleh perusahaan asuransi hingga Rp0 pengeluaran pribadi. Namun, jika polis Anda menggunakan sistem inner limit, Anda perlu bersiap membayar selisih biaya yang tidak tercover.
Menjaga gaya hidup sehat, melakukan pemeriksaan kesehatan berkala, serta memilih produk asuransi kesehatan swasta yang tepat adalah langkah bijak untuk melindungi diri dan keluarga dari risiko kesehatan serta beban finansial di masa depan.