
Panduan Lengkap: Bagaimana Cara Klaim Asuransi Jika Berobat ke Luar Negeri
Keputusan untuk menjalani pengobatan di luar negeri sering kali diambil demi mendapatkan penanganan medis yang lebih spesifik atau akses terhadap teknologi kesehatan terkini. Namun, proses perawatan di negara lain membutuhkan perencanaan finansial yang matang karena biayanya yang relatif tinggi.
Keberadaan asuransi kesehatan internasional maupun asuransi perjalanan dengan manfaat medis menjadi jaring pengaman yang sangat penting. Memahami sistem proteksi yang Anda miliki akan membantu mencegah risiko beban finansial yang tidak terduga saat berada di luar negeri.
Bagi banyak orang, proses administrasi penggantian biaya medis lintas negara mungkin terlihat rumit dan membingungkan. Artikel ini akan membahas secara mendalam mengenai bagaimana cara klaim asuransi jika berobat ke luar negeri beserta tahapan persiapan yang perlu Anda lakukan.
Mengapa Berobat ke Luar Negeri? Faktor Risiko dan Alasan Medis
Terdapat berbagai alasan medis yang mendorong seseorang untuk mencari layanan kesehatan di negara lain. Faktor-faktor ini umumnya berkaitan dengan kompleksitas penyakit dan ketersediaan fasilitas kesehatan di dalam negeri.
Kebutuhan Penanganan Medis Spesialis
Beberapa kondisi medis yang kompleks membutuhkan penanganan dari tim dokter spesialis yang memiliki pengalaman khusus dalam bidang tertentu. Penyakit langka atau kasus bedah rumit sering kali memerlukan intervensi medis tingkat lanjut yang belum banyak tersedia secara merata.
Selain itu, pertimbangan untuk mendapatkan pendapat kedua (second opinion) dari pakar internasional juga menjadi alasan umum pasien memilih berobat ke luar negeri. Hal ini dilakukan untuk memastikan ketepatan diagnosis serta rencana terapi yang akan dijalankan.
Fasilitas dan Teknologi Kesehatan Modern
Perkembangan teknologi medis beroperasional secara pesat di berbagai negara maju. Akses terhadap metode pengobatan terbaru, seperti terapi radiasi presisi tinggi atau teknik bedah minimal invasif, menjadi daya tarik utama bagi pasien.
Ketersediaan peralatan diagnostik canggih juga dapat mempercepat proses penegakan diagnosis yang akurat. Kepastian diagnosis yang lebih cepat sangat memengaruhi tingkat keberhasilan pengobatan dan pemulihan pasien.
Mengenal Jenis Klaim Asuransi Kesehatan Internasional
Sebelum mempelajari bagaimana cara klaim asuransi jika berobat ke luar negeri, Anda perlu memahami dua mekanisme utama penjaminan biaya medis yang digunakan oleh perusahaan asuransi.
Metode Cashless (Nontunai)
Metode cashless memungkinkan pemegang polis untuk mendapatkan perawatan tanpa harus mengeluarkan uang tunai dalam jumlah besar di awal. Pihak rumah sakit akan berkoordinasi langsung dengan perusahaan asuransi atau Third Party Administrator (TPA) untuk mengurus pembayaran.
Mekanisme ini umumnya berlaku jika Anda berobat di rumah sakit yang masuk ke dalam jaringan penyedia (rejection-free provider network) perusahaan asuransi tersebut. Anda hanya perlu menunjukkan kartu peserta dan dokumen identitas resmi sebelum menjalani tindakan medis.
Metode Reimbursement (Penggantian Biaya)
Metode reimbursement mengharuskan pasien membiayai seluruh pengobatan terlebih dahulu menggunakan dana pribadi. Setelah perawatan selesai, pasien dapat mengajukan permohonan penggantian biaya kepada perusahaan asuransi dengan melampirkan seluruh dokumen pendukung.
Sistem ini biasanya digunakan jika Anda berobat di rumah sakit non-rekanan atau dalam situasi darurat tertentu. Pengajuan klaim jenis ini membutuhkan ketelitian tinggi dalam mengumpulkan kuitansi dan catatan medis resmi.
Bagaimana Cara Klaim Asuransi Jika Berobat ke Luar Negeri? Langkah Demi Langkah
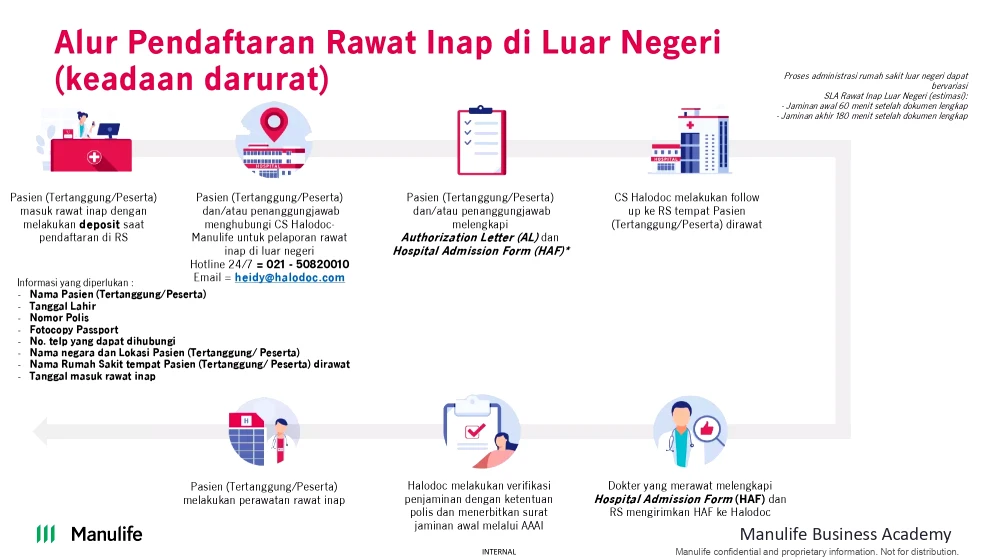
Proses pengajuan klaim penanganan medis internasional membutuhkan ketelitian administrasi agar tidak mengalami penolakan. Berikut adalah prosedur sistematis mengenai bagaimana cara klaim asuransi jika berobat ke luar negeri yang perlu Anda ikuti.
1. Memeriksa Cakupan dan Limit Polis Asuransi
Langkah pertama yang sangat krusial adalah meninjau kembali dokumen polis asuransi yang Anda miliki sebelum berangkat. Pastikan bahwa negara tujuan pengobatan termasuk dalam cakupan wilayah geografis (geographical area) yang dijamin oleh polis.
Perhatikan pula batasan biaya tahunan (annual limit), limit per kejadian, serta batasan untuk kamar perawatan. Memahami batasan ini membantu Anda mengantisipasi potensi timbulnya biaya pribadi (out-of-pocket expenses) yang tidak ditanggung asuransi.
2. Menghubungi Pihak Penyedia Asuransi (TPA)
Sebelum menjalani tindakan medis nonsurat/terencana (elective treatment), segera hubungi layanan pelanggan atau TPA dari perusahaan asuransi Anda. Informasikan rencana tindakan medis, nama rumah sakit, serta dokter yang akan menangani.
Pihak asuransi akan memberikan petunjuk spesifik serta menerbitkan Surat Jaminan (Letter of Guarantee / LOG) jika fasilitas cashless dapat digunakan. Dalam kondisi darurat, Anda atau keluarga wajib memberikan notifikasi kepada pihak asuransi maksimal 1×24 jam setelah pasien masuk rumah sakit.
3. Mengumpulkan dan Melengkapi Dokumen Medis
Selama menjalani masa perawatan, pastikan Anda meminta seluruh rekam medis dan berkas penagihan dari pihak rumah sakit. Jangan meninggalkan negara tempat Anda berobat sebelum memastikan seluruh dokumen telah ditandatangani oleh dokter penanggung jawab.
Dokumen medis yang diterbitkan dalam bahasa asing lokal terkadang perlu diterjemahkan ke dalam bahasa Inggris oleh penerjemah tersumpah. Pastikan seluruh berkas mencantumkan diagnosis medis secara jelas sesuai dengan kode internasional (ICD-10).
4. Pengajuan Klaim Resmi
Setelah seluruh dokumen lengkap, isi formulir pengajuan klaim yang disediakan oleh perusahaan asuransi secara benar dan jujur. Kirimkan formulir beserta berkas pendukung asli melalui sistem online atau pengiriman fisik sesuai ketentuan penanggung.
Pastikan Anda menyimpan salinan (copy) dari seluruh berkas yang dikirimkan untuk mengantisipasi risiko kehilangan saat proses pengiriman. Amati tenggat waktu (deadline) pengajuan klaim yang ditetapkan dalam perjanjian polis, biasanya berkisar antara 30 hingga 90 hari setelah perawatan.
5. Proses Verifikasi dan Pembayaran
Perusahaan asuransi akan melakukan proses penelaahan (assessment) terhadap klaim yang diajukan. Tim medis internal asuransi akan menilai apakah tindakan yang dilakukan sesuai dengan kriteria kebutuhan medis (medically necessary).
Jika klaim disetujui, dana penggantian akan ditransfer langsung ke rekening bank Anda dalam mata uang yang disepakati. Jika terdapat dokumen yang kurang lengkap, pihak asuransi akan meminta kelengkapan tambahan yang dapat memperpanjang waktu proses evaluasi.
Dokumen Penting yang Wajib Dilengkapi Saat Pengajuan Klaim
Keberhasilan proses klaim sangat bergantung pada kelengkapan dokumen yang Anda serahkan. Kurangnya satu dokumen utama dapat menyebabkan penundaan atau bahkan penolakan klaim oleh penanggung.
- Formulir Klaim Asuransi: Formulir resmi yang telah diisi lengkap dan ditandatangani oleh pemegang polis dan dokter yang merawat.
- Resume Medis (Medical Report): Catatan riwayat medis singkat yang mencakup keluhan utama, hasil pemeriksaan, diagnosis, dan terapi yang diberikan.
- Kuitansi Pembayaran Asli: Bukti pembayaran sah dari rumah sakit atau apotek yang mencantumkan rincian item transaksi secara transparan.
- Rincian Biaya Perawatan (Itemized Bill): Perincian tagihan medis secara rinci, mulai dari biaya kamar, tindakan bedah, pemakaian obat, hingga konsultasi dokter.
- Hasil Pemeriksaan Penunjang: Salinan hasil laboratorium, foto Rontgen, hasil CT-Scan, MRI, atau pemeriksaan patologi anatomi.
- Salinan Paspor dan Visa: Bukti identitas diri serta cap keimigrasian yang membuktikan tanggal keberangkatan dan kepulangan Anda.
Kapan Harus Segera Mencari Penanganan Medis di Luar Negeri?
Keputusan untuk melakukan perjalanan medis harus didasarkan pada pertimbangan kesehatan yang matang dan saran objektif dari tim medis profesional. Anda dianjurkan untuk segera mencari penanganan medis darurat saat berada di luar negeri jika mengalami gejala-gejala kritis tertentu.
Tanda-Tanda Darurat Medis
Gejala yang membutuhkan penanganan medis segera meliputi nyeri dada hebat yang menjalar, sesak napas berat, serta penurunan kesadaran secara mendadak. Kondisi seperti perdarahan hebat yang tidak kunjung berhenti atau trauma fisik berat akibat kecelakaan juga tergolong kegawatdaruratan.
Dalam kondisi darurat ini, utamakan keselamatan jiwa dengan langsung menuju fasilitas gawat darurat (UGD) terdekat. Jangan menunda penanganan medis hanya untuk menunggu konfirmasi dari pihak asuransi terlebih dahulu.
Gejala yang Membutuhkan Evaluasi Lanjut
Untuk kondisi yang terencana, penanganan di luar negeri dapat dipertimbangkan jika penyakit tidak menunjukkan perbaikan setelah menjalani terapi standar di dalam negeri. Gejala menetap seperti nyeri kronis yang tidak terdiagnosis atau pertumbuhan massa abnormal membutuhkan evaluasi tingkat lanjut.
Penting untuk melakukan konsultasi awal dengan dokter di Indonesia sebelum memutuskan berobat ke luar negeri. Dokter lokal dapat memberikan rujukan medis serta salinan rekam medis awal yang sangat dibutuhkan oleh dokter di negara tujuan.
Perencanaan dan Pengelolaan Sebelum Berobat ke Luar Negeri
Pengelolaan risiko medis saat berada di negara lain tidak hanya berfokus pada pengajuan klaim, tetapi juga pada tahap persiapan sebelum keberangkatan. Persiapan yang matang akan meminimalkan potensi masalah administrasi medis di kemudian hari.
+-------------------------------------------------------------------+
|               TAHAPAN PERSIAPAN BEROBAT KE LUAR NEGERI             |
+-------------------------------------------------------------------+
| 1. Evaluasi Polis        -> Periksa wilayah jaminan & limit polis  |
| 2. Konsultasi Rujukan    -> Minta resume medis dari dokter lokal  |
| 3. Hubungi TPA/Asuransi  -> Konfirmasi jaringan RS & minta LOG    |
| 4. Siapkan Dokumen       -> Paspor, riwayat medis, kuitansi asli   |
+-------------------------------------------------------------------+
Memeriksa Kategori Pengecualian Polis
Setiap produk asuransi memiliki pasal pengecualian (exclusions) yang mengatur kondisi kesehatan yang tidak dijamin. Penyakit bawaan sejak lahir (congenital conditions) atau kondisi medis yang sudah ada sebelumnya (pre-existing conditions) sering kali memiliki masa tunggu atau tidak dijamin sama sekali.
Pengobatan eksperimental, bedah kosmetik, dan perawatan estetika juga umumnya masuk dalam daftar pengecualian. Pastikan tindakan yang akan Anda jalani tidak melanggar ketentuan yang tertuang dalam polis asuransi Anda.
Menyiapkan Dana Darurat Tambahan
Meskipun Anda memiliki proteksi asuransi dengan nilai jaminan yang tinggi, menyiapkan dana tunai darurat tetap sangat dianjurkan. Dana ini berguna untuk membiayai pengeluaran non-medis, seperti biaya hidup pendamping, akomodasi harian, atau biaya transportasi lokal.
Selain itu, dalam metode reimbursement, dana tunai atau kartu kredit dengan limit mencukupi mutlak diperlukan untuk menyelesaikan seluruh tagihan rumah sakit sebelum kepulangan.
Hal-Hal yang Sering Menyebabkan Klaim Asuransi Ditolak
Memahami penyebab umum penolakan klaim dapat membantu Anda menghindari kesalahan fatal saat mengajukan berkas penggantian biaya.
- Pengajuan Melebihi Batas Waktu: Menyerahkan dokumen klaim melewati batas waktu maksimum yang telah ditentukan dalam kontrak polis.
- Dokumen Tidak Lengkap atau Tidak Asli: Mengirimkan berkas fotokopi tanpa legalisasi atau kehilangan kuitansi pembayaran asli dari rumah sakit.
- Indikasi Pre-Existing Condition: Penyakit yang diobati terbukti telah diderita sebelum polis asuransi aktif tanpa adanya deklarasi di awal.
- Tindakan Bersifat Non-Medis: Prosedur medis yang dilakukan dianggap tidak memiliki indikasi medis yang kuat (not medically necessary).
- Rumah Sakit Terdaftar dalam Daftar Hitam: Berobat di fasilitas medis yang dinilai tidak memenuhi standar keselamatan oleh pihak perusahaan asuransi.
Kesimpulan
Memahami bagaimana cara klaim asuransi jika berobat ke luar negeri merupakan langkah esensial bagi siapa saja yang merencanakan perawatan medis di luar negeri. Proses yang tertata rapat, mulai dari konfirmasi polis, koordinasi dengan TPA, hingga pengumpulan dokumen medis secara akurat, menjadi kunci kelancaran pengajuan klaim.
Proteksi asuransi kesehatan yang memadai memberikan ketenangan pikiran sehingga pasien dapat berfokus sepenuhnya pada proses pemulihan kesehatan. Selalu komunikasikan setiap rencana tindakan medis dengan perusahaan penyedia asuransi Anda untuk memastikan seluruh prosedur berjalan sesuai ketentuan yang berlaku.