
Panduan Lengkap Proteksi Persalinan: Risiko Medis, Perencanaan Keuangan, dan Rekomendasi Asuransi untuk Biaya Melahirkan (Maternity)
Proses kehamilan dan persalinan merupakan fase krusial kehidupan yang membutuhkan kesiapan fisik, mental, dan finansial. Biaya perawatan medis selama masa kehamilan hingga tindakan persalinan mengalami peningkatan signifikan dari tahun ke tahun.
Tanpa perencanaan keuangan yang matang, risiko komplikasi persalinan dapat mengganggu stabilitas finansial keluarga. Oleh karena itu, memahami proteksi kesehatan kehamilan dan mencari rekomendasi asuransi untuk biaya melahirkan (maternity) menjadi langkah antisipatif yang sangat penting bagi calon orang tua.
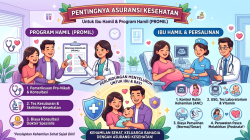
Memahami Asuransi Melahirkan (Maternity) dan Cara Kerja Proteksinya
Asuransi melahirkan atau manfaat maternity merupakan bentuk proteksi finansial khusus yang dirancang untuk menanggung biaya medis terkait kehamilan. Manfaat ini umumnya tidak berdiri sendiri, melainkan berupa program tambahan (rider) dari asuransi kesehatan utama.
Mekanisme kerja asuransi persalinan berfokus pada penggantian biaya penanganan medis, mulai dari pemeriksaan rutin hingga tindakan persalinan. Memahami struktur proteksi ini membantu calon orang tua mengoptimalkan manfaat klaim yang tersedia.
Apa Itu Asuransi Melahirkan?
Asuransi melahirkan adalah produk perlindungan yang memberikan penggantian biaya (reimbursement) atau pembayaran langsung (cashless) atas layanan medis maternal. Coverage yang ditawarkan mencakup konsultasi dokter spesialis obstetri dan ginekologi, pemeriksaan laboratorium, serta tindakan persalinan.
Selain persalinan normal, jenis proteksi ini umumnya menjamin persalinan dengan penyulit atau tindakan pembedahan. Beberapa polis juga mencakup perawatan bayi baru lahir untuk periode tertentu setelah persalinan.
Mengapa Proteksi Persalinan Sangat Penting?
Proses persalinan merupakan prosedur medis yang dinamis dan memiliki tingkat ketidakpastian yang tinggi. Risiko medis dapat muncul secara mendadak tanpa indikasi awal pada masa kehamilan.
Penggunaan fasilitas kesehatan medis, ruang perawatan khusus, hingga tindakan darurat memerlukan dana yang tidak sedikit. Memiliki asuransi kehamilan dapat mengalihkan risiko kerugian finansial tersebut kepada perusahaan penyedia jasa asuransi.
Faktor Risiko dan Komplikasi Medis Persalinan yang Memengaruhi Biaya
Kondisi medis selama masa kehamilan bervariasi pada setiap perempuan. Faktor kesehatan ibu, riwayat medis, dan perkembangan janin dapat memicu terjadinya komplikasi persalinan yang membutuhkan penanganan intensif.
Semakin kompleks tindakan medis yang dibutuhkan, semakin tinggi pula biaya medis yang harus dikeluarkan. Pemahaman mengenai faktor risiko medis ini menjadi alasan mendasar pentingnya memiliki perlindungan asuransi yang memadai.
Komplikasi Kesehatan Selama Kehamilan dan Persalinan
Komplikasi kehamilan dapat terjadi pada trimester pertama hingga proses persalinan berlangsung. Kondisi medis seperti hipertensi dalam kehamilan atau preeklamsia memerlukan pemantauan ketat serta tindakan persalinan yang terencana.
- Preeklamsia dan Eklamsia: Gangguan tekanan darah tinggi yang disertai protein pada urine, membahayakan organ ibu dan janin.
- Diabetes Gestasional: Peningkatan kadar gula darah selama kehamilan yang dapat memengaruhi ukuran janin serta proses persalinan.
- Perdarahan Pascapersalinan (Postpartum Hemorrhage): Kehilangan darah secara berlebihan setelah proses melahirkan yang memerlukan penanganan darurat.
- Persalinan Prematur: Kelahiran sebelum usia kehamilan 37 minggu yang membutuhkan perawatan intensif bagi bayi baru lahir.
Pengaruh Risiko Kesehatan Terhadap Pembengkakan Biaya Medis
Tindakan medis darurat, seperti operasi caesar terencana maupun darurat (emergency C-section), membutuhkan alokasi dana lebih besar dibandingkan persalinan normal. Biaya tim dokter bedah, anestesi, serta ruang perawatan pascaoperasi akan menambah total tagihan rumah sakit.
Selain itu, bayi yang lahir prematur atau mengalami komplikasi kesehatan memerlukan perawatan di unit rawat intensif neonatus (NICU). Biaya harian perawatan NICU tergolong sangat tinggi dan dapat membengkak jika perawatan berlangsung selama beberapa minggu.
Tanda dan Gejala Bahaya dalam Kehamilan yang Membutuhkan Penanganan Medis Segera
Kesadaran akan tanda-tanda bahaya kehamilan sangat penting untuk mencegah komplikasi fatal. Ibu hamil dan pasangan harus mampu mengenali gejala klinis yang memerlukan penanganan medis darurat.
Penanganan medis yang cepat tidak hanya menyelamatkan nyawa ibu dan bayi, tetapi juga meminimalkan risiko komplikasi yang lebih parah. Fasilitas kesehatan darurat harus segera diakses jika gejala bahaya muncul.
Kapan Harus Segera ke Dokter atau Rumah Sakit?
Ibu hamil dianjurkan untuk segera mendatangi instalasi gawat darurat atau konsultasi dokter spesialis jika mengalami gejala-gejala berikut:
- Perdarahan Pervaginam: Keluar darah dari jalan lahir, baik berupa bercak maupun dalam jumlah banyak, pada usia kehamilan berapa pun.
- Nyeri Perut Hebat: Rasa sakit atau kram parah pada bagian perut bawah yang tidak kunjung mereda.
- Sakit Kepala Parah dan Gangguan Penglihatan: Gejala khas preeklamsia yang sering disertai pandangan kabur dan pembengkakan mendadak pada wajah atau tangan.
- Ketuban Pecah Dini: Keluar cairan ketuban secara merembes atau memancar sebelum waktunya persalinan.
- Gerakan Janin Berkurang: Penurunan frekuensi pergerakan janin secara drastis dalam jangka waktu tertentu pada trimester ketiga.
Panduan Memilih dan Rekomendasi Asuransi untuk Biaya Melahirkan (Maternity)
Memilih produk proteksi kesehatan untuk persalinan membutuhkan ketelitian ekstra. Calon orang tua perlu menganalisis syarat, ketentuan, serta batasan polis secara mendalam sebelum mengambil keputusan.
Penyesuaian antara kebutuhan medis dan kemampuan finansial merupakan kunci utama. Berikut adalah panduan serta rekomendasi asuransi untuk biaya melahirkan (maternity) yang dikategorikan berdasarkan bentuk perlindungannya.
Kriteria Utama dalam Memilih Asuransi Kehamilan dan Melahirkan
Sebelum membeli produk asuransi, perhatikan limit atau plafon pertanggungan yang ditawarkan. Pastikan besaran plafon mencukupi estimasi biaya persalinan di rumah sakit target pilihan Anda.
Perhatikan pula sistem klaim yang disediakan oleh perusahaan asuransi, apakah menggunakan metode cashless atau reimbursement. Sistem cashless menawarkan kemudahan transaksi tanpa perlu mengeluarkan dana tunai dalam jumlah besar di awal.
Memahami Masa Tunggu (Waiting Period) Asuransi Melahirkan
Masa tunggu (waiting period) adalah periode waktu tertentu setelah polis aktif di mana manfaat asuransi belum dapat diklaim. Pada asuransi persalinan, masa tunggu umumnya berkisar antara 9 hingga 12 bulan (280 hingga 365 hari).
Aturan masa tunggu bertujuan untuk mencegah praktek pendaftaran polis saat ibu sudah dalam kondisi hamil. Oleh karena itu, perencanaan pendaftaran asuransi maternity idealnya dilakukan sebelum proses pembuahan atau sebelum pasangan merencanakan kehamilan.
Kronologi Perencanaan Asuransi Melahirkan (Maternity)

 -------->  -------->
 Membeli              Masa Tunggu Selesai         Klaim Manfaat Melahirkan
 Polis Asuransi       (Jangan Hamil Dulu)         Dapat Digunakan Fully
Jenis dan Kategori Rekomendasi Asuransi untuk Biaya Melahirkan (Maternity)
Berikut adalah kategori program perlindungan biaya persalinan yang dapat disesuaikan dengan kebutuhan keluarga:
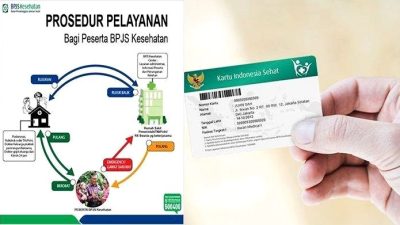
1. Jaminan Kesehatan Nasional (BPJS Kesehatan)
BPJS Kesehatan merupakan program perlindungan dasar wajib dari pemerintah yang mencakup biaya persalinan. Fasilitas ini menanggung persalinan normal maupun tindakan operasi caesar berdasarkan indikasi medis dari dokter.
- Kelebihan: Tanpa masa tunggu kehamilan bagi peserta aktif, biaya ditanggung penuh sesuai indikasi medis, dan tidak ada limit batasan harga selama sesuai kelas perawatan.
- Keterbatasan: Harus mengikuti sistem rujukan berjenjang dari Faskes Tingkat Pertama (FKTP), kecuali dalam kondisi gawat darurat medis.
2. Asuransi Kesehatan Swasta dengan Manfaat Tambahan (Rider Maternity)
Produk asuransi swasta yang menyediakan manfaat persalinan sebagai add-on dari polis kesehatan utama. Opsi ini cocok bagi keluarga yang menginginkan kenyamanan fasilitas kamar VIP serta fleksibilitas memilih rumah sakit swasta.
- Kelebihan: Akses luas ke rumah sakit swasta rekanan, opsi kamar perawatan lebih tinggi, serta proses layanan yang lebih cepat.
- Catatan: Memiliki masa tunggu ketat (9–12 bulan) dan menetapkan limit pertanggungan khusus untuk persalinan normal, caesar, maupun komplikasi.
3. Asuransi Perusahaan (Group Health Insurance)
Beberapa perusahaan menyediakan fasilitas proteksi kesehatan kumpulan yang mencakup manfaat maternity bagi karyawan atau istri karyawan.
- Kelebihan: Sering kali tidak memberlakukan masa tunggu (wave waiting period) untuk kehamilan, sehingga langsung dapat digunakan.
- Catatan: Terikat pada status kepesertaan sebagai karyawan aktif di perusahaan tersebut.
Tabel Perbandingan Kategori Proteksi Melahirkan
| Fitur Utama | BPJS Kesehatan | Asuransi Swasta (Rider) | Asuransi Perusahaan (Group) |
|---|---|---|---|
| Masa Tunggu | Tidak Ada (Langsung Aktif) | 9 hingga 12 Bulan | Umumnya Dihapuskan |
| Sistem Rujukan | Berjenjang dari FKTP | Langsung ke Spesialis / RS Rekanan | Fleksibel / Sesuai Aturan Kantor |
| Fasilitas Kamar | Sesuai Kelas Kepesertaan | Sesuai Plan/Plafon Polis | Sesuai Kebijakan Perusahaan |
| Indikasi Operasi | Harus Ada Indikasi Medis | Sesuai Ketentuan Polis | Sesuai Ketentuan Polis |
| Perawatan NICU | Dijamin Sesuai Indikasi | Dijamin Sesuai Limit | Dijamin Sesuai Limit Group |
Perencanaan Keuangan dan Pengelolaan Kesehatan Ibu Hamil secara Efektif
Kepemilikan proteksi asuransi perlu diimbangi dengan pengelolaan kesehatan yang disiplin dan perencanaan keuangan mandiri. Asuransi berfungsi sebagai jaring pengaman, sementara gaya hidup sehat meminimalkan risiko terjadinya penyulit medis.
Sinergi antara perawatan medis preventif dan kesiapan dana cadangan akan menjamin ketenangan pikiran calon ibu selama menjalani proses kehamilan.
Pencegahan Komplikasi Kehamilan melalui Perawatan Antenatal (ANC)
Pemeriksaan kehamilan secara rutin atau Antenatal Care (ANC) sangat penting untuk memantau tumbuh kembang janin. Dokter spesialis atau bidan dapat mendeteksi secara dini potensi komplikasi seperti preeklamsia, anemia, atau kelainan letak janin.
- Trimester Pertama: Pemeriksaan awal untuk mengonfirmasi kehamilan, mengevaluasi kondisi umum ibu, serta menentukan usia kehamilan.
- Trimester Kedua: Pemantauan pertumbuhan janin, skrining kelainan organ, serta pemeriksaan laboratorium lanjutan.
- Trimester Ketiga: Evaluasi posisi janin, persiapan metode persalinan, serta pemantauan tanda-tanda persalinan.
Selain pemeriksaan medis, ibu hamil dianjurkan menerapkan gaya hidup sehat. Mengonsumsi makanan bergizi seimbang, mencukupi asupan asam folat dan zat besi, serta berolahraga ringan dapat membantu menjaga kondisi fisik tetap optimal.
Jadwal Pemeriksaan Perawatan Antenatal (ANC) Ideal

  ---> Minimal 1 Kali Pemeriksaan Dokter
  ---> Minimal 2 Kali Pemeriksaan Dokter/Bidan
  ---> Minimal 3 Kali Pemeriksaan (Rutin Setiap Minggu Menjelang HPL)
Strategi Kombinasi Proteksi Asuransi dan Tabungan Persalinan
Tidak semua komponen biaya kehamilan disetujui atau ditanggung penuh oleh perusahaan asuransi. Biaya non-medis, seperti perlengkapan bayi, suplemen tambahan di luar resep dasar, atau selisih biaya kamar (out of pocket), tetap menjadi tanggung jawab pribadi.
Calon orang tua disarankan untuk membuat tabungan khusus persalinan guna mendampingi manfaat asuransi. Tabungan ini berfungsi menutup gap biaya yang tidak dijamin dalam klausul polis asuransi.
Memahami rekomendasi asuransi untuk biaya melahirkan (maternity) membantu keluarga membagi alokasi dana secara efisien. Kombinasi antara instrumen asuransi dan dana darurat pribadi menciptakan perlindungan finansial yang solid.
Kesimpulan
Menyiapkan persalinan membutuhkan pendekatan komprehensif yang mencakup aspek kesehatan medis dan kestabilan finansial. Risiko komplikasi kehamilan yang dapat muncul sewaktu-waktu menegaskan pentingnya memiliki jaminan perlindungan kesehatan yang memadai.
Menganalisis opsi perlindungan, baik melalui BPJS Kesehatan maupun asuransi swasta, merupakan langkah bijak dalam menyusun rekomendasi asuransi untuk biaya melahirkan (maternity) yang tepat. Perhatikan dengan cermat ketentuan masa tunggu, plafon pertanggungan, serta sistem klaim sebelum memilih produk tertentu.
Melakukan pemeriksaan kehamilan secara berkala (ANC) dan menjaga gaya hidup sehat tetap menjadi pilar utama dalam mencegah komplikasi medis. Dengan perencanaan kesehatan dan proteksi keuangan yang matang, masa kehamilan dan proses persalinan dapat dijalani dengan aman, nyaman, dan tenang.