
Panduan Lengkap Proteksi Kesehatan: Memahami Perbedaan Asuransi Murni dan Asuransi Unit Link
Kesehatan merupakan salah satu aset paling berharga dalam kehidupan manusia. Risiko penurunan kondisi kesehatan dapat datang tanpa diduga, membawa dampak tidak hanya pada fisik tetapi juga kestabilan finansial keluarga.
Dalam mengantisipasi ketidakpastian tersebut, kepemilikan proteksi kesehatan menjadi instrumen penting. Namun, masyarakat kerap dihadapkan pada kebingungan saat memilih jenis produk perlindungan yang paling sesuai dengan kebutuhan mereka.
Secara umum, industri keuangan menawarkan dua kategori utama perlindungan medis, yaitu produk tradisional dan produk yang digabungkan dengan investasi. Memahami apa perbedaan asuransi murni dan asuransi unit link sangat krusial agar Anda tidak salah dalam mengambil keputusan finansial jangka panjang.
Memahami Konsep Dasar Proteksi Kesehatan dan Finansial
Sebelum membahas perbandingannya secara lebih mendalam, penting untuk memahami definisi dasar dari masing-masing produk proteksi ini. Kedua instrumen ini dirancang untuk memberikan perlindungan terhadap risiko medis, namun memiliki struktur pengelolaan dana yang sangat berbeda.
Apa Itu Asuransi Kesehatan Murni (Tradisional)?
Asuransi kesehatan murni, atau sering disebut asuransi tradisional, adalah bentuk perlindungan finansial murni tanpa adanya unsur investasi. Nasabah membayar sejumlah premi secara berkala untuk mendapatkan hak klaim atas biaya perawatan medis sesuai perjanjian polis.
Pada jenis produk ini, dana yang disetorkan penuh digunakan untuk menanggung risiko kesehatan pemegang polis. Jika selama masa kontrak tidak terjadi risiko sakit atau rawat inap, maka dana premi yang telah dibayarkan akan hangus dan tidak dapat ditarik kembali.
Fokus utama produk ini adalah memberikan proteksi maksimal dengan biaya premi yang relatif lebih terjangkau. Karakteristik ini membuat asuransi murni sangat disukai oleh individu yang menginginkan kepastian fungsi perlindungan tanpa rumit memikirkan hasil investasi.
Apa Itu Asuransi Kesehatan Unit Link?
Asuransi kesehatan unit link adalah produk keuangan hibrida yang menggabungkan dua fungsi sekaligus, yaitu fungsi proteksi kesehatan dan fungsi investasi. Premi yang dibayarkan oleh nasabah akan dipecah ke dalam dua kantong alokasi yang berbeda.
Sebagian dana premi dialokasikan untuk membayar biaya perlindungan medis serta biaya operasional asuransi. Sementara itu, porsi dana sisanya ditempatkan pada instrumen pasar modal seperti saham, obligasi, atau pasar uang.
Nilai investasi tersebut berpotensi berkembang seiring waktu dan membentuk apa yang disebut sebagai nilai tunai. Nilai tunai ini kelak dapat digunakan untuk membayar premi di masa depan atau ditarik untuk kebutuhan darurat nasabah.
Apa Perbedaan Asuransi Murni dan Asuransi Unit Link?
Untuk menentukan pilihan yang paling tepat, Anda perlu membedakan elemen-elemen kunci dari kedua produk kesehatan ini. Mengetahui secara rinci apa perbedaan asuransi murni dan asuransi unit link akan membantu Anda menyesuaikan perlindungan dengan kondisi anggaran keluarga.
Berikut adalah faktor-faktor pembeda utama yang perlu dipahami secara mendalam.
1. Alokasi Premi dan Keberadaan Nilai Tunai
Pada asuransi murni, seluruh dana yang dibayarkan secara rutin berfungsi 100 persen sebagai biaya pengalihan risiko medis. Tidak ada porsi dana yang disimpan dalam bentuk tabungan maupun instrumen pasar modal.
Sebaliknya, pada unit link, premi yang disetorkan dibagi menjadi porsi proteksi dan porsi investasi. Hal ini menyebabkan adanya potensi terbentuknya nilai tunai yang pergerakannya sangat bergantung pada kinerja pasar keuangan.
2. Tingkat Transparansi Biaya dan Risiko
Asuransi kesehatan murni memiliki struktur biaya yang sederhana dan sangat mudah dipahami oleh pemula. Nasabah hanya perlu membayar tagihan premi tetap tanpa perlu memikirkan potongan biaya administrasi atau manajer investasi yang rumit.
Sementara itu, produk unit link memiliki rincian biaya yang lebih kompleks, seperti biaya akuisisi, biaya pengelolaan investasi, dan biaya asuransi (cost of insurance). Selain risiko kesehatan, pemegang unit link juga menanggung risiko penurunan nilai investasi akibat fluktuasi pasar modal.
3. Perubahan Nilai Premi dari Waktu ke Waktu
Pada asuransi murni, kenaikan premi umumnya terjadi berdasarkan penyesuaian usia pemegang polis atau tingkat inflasi medis tahunan. Penyesuaian ini biasanya dilakukan secara transparan pada saat pembaruan polis tahunan.
Pada unit link, premi kerap terlihat konstan atau bernilai tetap (flat) selama kurun waktu tertentu. Namun, jika kinerja investasi memburuk, nilai tunai yang ada dapat habis untuk menutup kenaikan biaya asuransi, sehingga nasabah tetap diwajibkan menambah dana (top-up).
4. Kemudahan dan Proses Pengajuan Klaim
Dalam hal pengajuan klaim biaya rumah sakit, kedua jenis asuransi ini sebenarnya memiliki prosedur medis yang mirip. Keduanya dapat menggunakan sistem cashless dengan kartu peserta atau sistem penggantian (reimbursement).
Perbedaannya terletak pada dampak klaim terhadap polis Anda. Pada asuransi murni, klaim medis tidak memengaruhi aspek keuangan lain selain batas maksimum pertanggungan tahunan. Pada unit link, penarikan nilai tunai untuk kebutuhan mendesak dapat berpotensi mengurangi daya tahan polis dalam menjaga proteksi kesehatan tetap aktif.
Faktor Risiko Finansial dan Kesehatan yang Memengaruhi Pilihan
Memilih jenis perlindungan kesehatan tidak bisa dilepaskan dari analisis risiko pribadi dan ancaman inflasi biaya medis. Pemahaman akan faktor risiko ini membantu memastikan polis yang dipilih mampu bertahan dalam jangka panjang.
Risiko Inflasi Medis dan Biaya Rumah Sakit
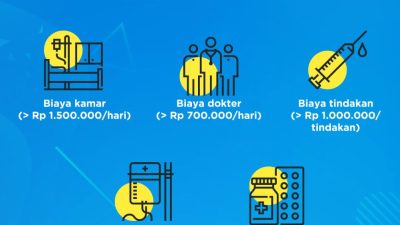
Biaya pelayanan kesehatan modern terus mengalami peningkatan yang cukup signifikan dari tahun ke tahun. Kenaikan harga obat-obatan, peralatan medis berteknologi tinggi, serta tarif kamar perawatan memperbesar risiko finansial individu.
Asuransi kesehatan murni berfokus langsung pada pemenuhan batas atas (limit) pertanggungan medis tersebut. Tanpa terbebani oleh kinerja portofolio investasi, fokus dana difokuskan penuh untuk mengover risiko kerugian finansial akibat sakit berat.
Risiko Profil Pekerjaan dan Gaya Hidup
Tingkat risiko kesehatan seseorang sangat dipengaruhi oleh pola hidup, riwayat penyakit keluarga, serta tingkat stres pekerjaan. Semakin tinggi risiko kesehatan yang dimiliki, semakin besar pula perlindungan medis yang dibutuhkan.
Bagi individu dengan gaya hidup berisiko tinggi, memiliki batas pertanggungan medis yang tinggi adalah prioritas utama. Mengalokasikan dana secara maksimal pada proteksi murni sering kali menjadi opsi yang lebih rasional dibandingkan membagi fokus pada instrumen investasi.
Tanda-Tanda Anda Membutuhkan Jenis Asuransi Tertentu
Setiap individu memiliki preferensi dan kondisi keuangan yang unik. Mengetahui karakteristik pribadi dapat menjadi petunjuk utama dalam menentukan tipe proteksi kesehatan yang paling cocok.
Indikator Anda Lebih Cocok Memilih Asuransi Murni
Anda lebih menyukai produk proteksi murni jika Anda mengutamakan efisiensi anggaran bulanan. Jenis produk ini sangat ideal bagi mereka yang sudah memiliki strategi investasi terpisah di luar produk asuransi.
Berikut adalah beberapa indikasi bahwa asuransi murni cocok untuk Anda:
- Membutuhkan batas pertanggungan medis (medical limit) yang maksimal dengan harga premi paling ekonomis.
- Sudah rutin berinvestasi secara mandiri pada instrumen seperti reksa dana, saham, atau emas.
- Menyukai transparansi produk keuangan tanpa adanya potongan biaya-biaya tersembunyi.
- Memiliki anggaran yang terbatas namun ingin seluruh keluarga terlindungi secara medis.
Indikator Anda Lebih Cocok Memilih Asuransi Unit Link
Di sisi lain, produk yang menggabungkan proteksi dan investasi memiliki segmen tersendiri. Produk ini cocok bagi individu yang membutuhkan kepraktisan dalam mengelola proteksi sekaligus dana jangka panjang.
Berikut adalah kriteria yang menunjukkan Anda mungkin membutuhkan unit link:
- Menginginkan kepraktisan satu pintu untuk perlindungan kesehatan sekaligus pembentukan dana cadangan.
- Tidak memiliki waktu atau pengetahuan yang cukup untuk mengelola portofolio investasi secara mandiri.
- Membutuhkan fasilitas pemicu pembebasan premi (waiver of premium) jika terjadi risiko cacat tetap total atau penyakit kritis.
- Merencanakan proteksi jangka panjang dengan harapan nilai tunai dapat membantu membayar premi saat memasuki usia pensiun.
Cara Pengelolaan dan Strategi Memilih Proteksi Kesehatan
Membeli polis proteksi hanyalah langkah awal dalam menjaga ketahanan finansial keluarga. Pengelolaan polis secara berkala sangat diperlukan agar manfaat perlindungan tetap optimal saat risiko medis benar-benar terjadi.
1. Evaluasi Kemampuan Finansial Jangka Panjang
Komitmen pembayaran premi asuransi kesehatan berlangsung dalam jangka panjang. Sebaiknya alokasikan maksimal 5 hingga 10 persen dari total pendapatan bulanan Anda untuk kebutuhan proteksi.
Jangan sampai pembayaran premi mengganggu kebutuhan pokok harian atau justru memicu utang baru. Pilihlah jenis polis yang kewajiban pembiayaannya dapat Anda tanggung secara konsisten tanpa risiko putus di tengah jalan (lapse).
2. Memahami Isi Polis dan Ketentuan Biaya Medis
Sebelum menandatangani dokumen polis, baca dengan cermat seluruh pasal yang mengatur hak dan kewajiban Anda. Perhatikan batasan pengecualian medis, periode tunggu penyakit tertentu, serta prosedur pengajuan klaim darurat.
Pahami pula sistem pembayaran yang digunakan oleh pihak penanggung, apakah menggunakan sistem kartu (cashless) atau penggantian (reimbursement). Hal ini penting untuk mencegah kekecewaan atau penolakan klaim saat Anda berada dalam kondisi kritis di rumah sakit.
3. Diversifikasi Antara Proteksi dan Investasi
Jika Anda memutuskan untuk memilih asuransi murni, pastikan Anda secara disiplin menyisihkan selisih dana untuk berinvestasi pada instrumen terpisah. Memisahkan fungsi proteksi dan investasi sering kali memberikan fleksibilitas pengelolaan dana yang lebih tinggi.
Namun, jika Anda memilih unit link, pastikan Anda rajin memantau laporan perkembangan nilai tunai yang dikirimkan oleh perusahaan asuransi. Evaluasi kinerja manajer investasi secara berkala untuk memastikan dana investasi Anda berkembang sesuai dengan target yang diharapkan.
Kapan Harus Berkonsultasi dengan Ahli Keuangan dan Medis?
Membuat keputusan mengenai perlindungan kesehatan sering kali membutuhkan pertimbangan yang matang dari berbagai sudut pandang. Jangan ragu untuk mencari bantuan profesional jika Anda menemui kendala dalam merencanakan proteksi.
Konsultasi Finansial
Sangat disarankan untuk berkonsultasi dengan perencana keuangan independen jika Anda bingung menentukan besaran proteksi yang ideal. Ahli keuangan dapat membantu menghitung kebutuhan riil perlindungan medis berdasarkan kondisi utang, jumlah tanggungan, dan gaya hidup keluarga Anda.
Konsultasi Medis
Secara medis, pemeriksaan kesehatan rutin (medical check-up) sangat dianjurkan sebelum Anda mengaplikasikan proposal polis asuransi. Mengetahui kondisi kesehatan diri secara jujur dan akurat akan menghindarkan Anda dari tuduhan pengungkapan informasi yang tidak benar (non-disclosure) yang dapat membatalkan klaim di kemudian hari.
Jika Anda mulai merasakan gejala penurunan kesehatan atau memiliki riwayat penyakit sistemik, segera temui dokter spesialis untuk mendapatkan diagnosis dini. Memiliki data medis yang jelas juga membantu perusahaan asuransi memberikan penawaran syarat pertanggungan yang adil.
Ringkasan Perbandingan
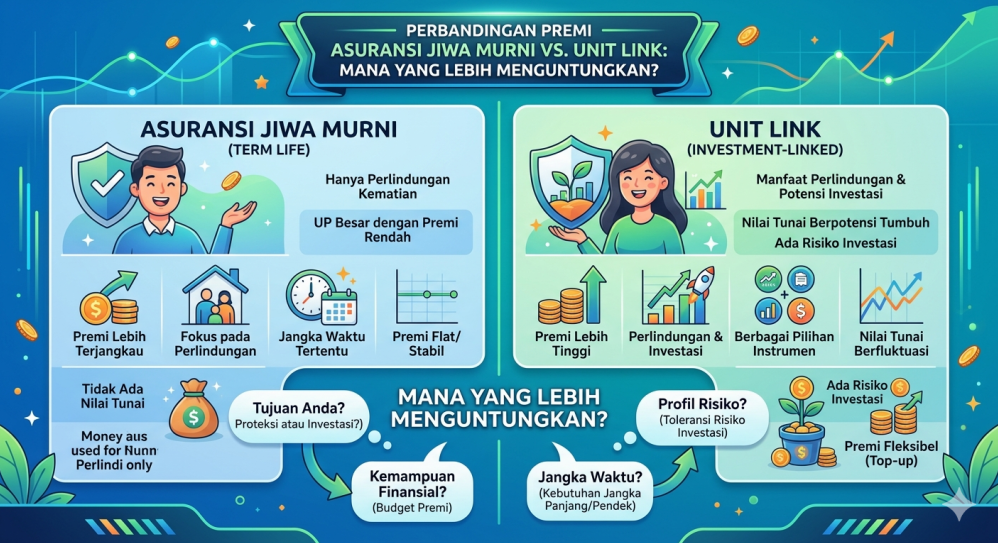
Untuk memberikan gambaran yang lebih padat dan jelas mengenai apa perbedaan asuransi murni dan asuransi unit link, tabel ringkasan berikut dapat menjadi acuan cepat Anda:
| Elemen Pembanding | Asuransi Kesehatan Murni | Asuransi Kesehatan Unit Link |
|---|---|---|
| Fungsi Utama | Proteksi kesehatan penuh tanpa unsur tabungan | Kombinasi proteksi kesehatan dan investasi |
| Nilai Tunai | Tidak ada (premi hangus jika tidak ada klaim) | Ada potensi nilai tunai dari hasil investasi |
| Besaran Premi | Lebih relatif terjangkau untuk manfaat medis besar | Lebih tinggi karena dibagi untuk investasi |
| Transparansi Biaya | Sangat tinggi dan sederhana | Kompleks (banyak komponen biaya) |
| Risiko Finansial | Terbatas pada penyesuaian tarif sesuai usia/inflasi | Menanggung risiko fluktuasi pasar modal |
| Pengelolaan Dana | Sepenuhnya oleh perusahaan asuransi | Diinvestasikan melalui Manajer Investasi |
Kesimpulan
Memilih antara proteksi kesehatan murni atau unit link bukanlah tentang mencari produk mana yang paling unggul secara mutlak. Keputusan terbaik sangat tergantung pada profil risiko, prioritas kebutuhan, serta pemahaman Anda terhadap instrumen keuangan.
Asuransi murni merupakan opsi yang efisien dan tepat bagi Anda yang menginginkan proteksi medis maksimal dengan biaya yang terukur serta fokus berinvestasi di tempat lain. Sementara itu, asuransi unit link cocok bagi Anda yang mencari kemudahan fasilitas hibrida serta menginginkan potensi dana cadangan jangka panjang dalam satu pengelolaan.
Lakukan evaluasi kondisi kesehatan dan finansial Anda secara berkala sebelum mengambil keputusan penutupan polis. Dengan perencanaan proteksi kesehatan yang tepat, Anda dapat menjalani hidup dengan lebih tenang dan terhindar dari risiko krisis finansial akibat biaya medis di masa depan.