
Panduan Lengkap Proteksi Kesehatan: Bagaimana Cara Membedakan Asuransi Murni dan Asuransi Unit Link
Kesehatan merupakan aset paling berharga yang dimiliki oleh setiap manusia. Namun, risiko gangguan kesehatan dan kecelakaan dapat datang kapan saja tanpa memandang usia atau status sosial. Untuk meminimalkan dampak finansial akibat tingginya biaya pengobatan, kepemilikan asuransi kesehatan menjadi salah satu langkah preventif yang sangat krusial.
Di pasar keuangan saat ini, terdapat dua jenis produk utama yang paling sering ditawarkan, yaitu asuransi murni dan asuransi unit link. Banyak masyarakat awam merasa bingung dalam menentukan pilihan yang paling sesuai dengan kebutuhan proteksi medis mereka. Pemahaman mendalam mengenai bagaimana cara membedakan asuransi murni dan asuransi unit link sangat diperlukan agar Anda tidak salah dalam mengambil keputusan finansial jangka panjang.
Memahami Konsep Dasar Proteksi Kesehatan dan Perencanaan Keuangan
Sebelum membahas perbedaan spesifik, penting untuk memahami esensi dari proteksi kesehatan itu sendiri. Asuransi pada dasarnya berfungsi sebagai jaring pengaman finansial ketika timbul risiko medis yang membutuhkan perawatan rumah sakit. Tanpa proteksi yang memadai, tabungan pribadi dapat tergerus dengan cepat akibat inflasi biaya medis yang terus meningkat setiap tahunnya.
Setiap produk asuransi dirancang dengan struktur biaya dan manfaat yang berbeda. Oleh karena itu, mengenali definisi dasar dari kedua jenis produk ini merupakan langkah awal yang sangat penting.
Apa Itu Asuransi Murni (Tradisional)?
Asuransi murni, atau sering disebut sebagai asuransi tradisional, adalah produk proteksi yang fokus sepenuhnya pada pengalihan risiko. Dalam jenis polis ini, premi yang Anda bayarkan secara berkala murni digunakan untuk membayar proteksi atas risiko tertentu, seperti biaya rawat inap, pembedahan, atau santunan jiwa.
Produk ini tidak memiliki komponen tabungan maupun investasi di dalamnya. Apabila masa pertanggungan berakhir dan tidak terjadi klaim kesehatan, maka premi yang telah dibayarkan akan hangus dan tidak dapat ditarik kembali.
Apa Itu Asuransi Unit Link (Asuransi Plus Investasi)?
Asuransi unit link merupakan produk hibrida yang menggabungkan dua fungsi sekaligus, yaitu proteksi asuransi dan instrumen investasi. Sebagian dari premi yang dibayarkan oleh pemegang polis akan dialokasikan untuk membayar biaya proteksi kesehatan dan biaya operasional lainnya.
Sementara itu, porsi premi sisanya akan ditempatkan pada instrumen investasi seperti saham, obligasi, atau pasar uang. Hasil pengembangan nilai tunai dari investasi tersebut nantinya dapat digunakan untuk membayar biaya asuransi di masa depan atau ditarik oleh pemegang polis sesuai kebutuhan.
Bagaimana Cara Membedakan Asuransi Murni dan Asuransi Unit Link?
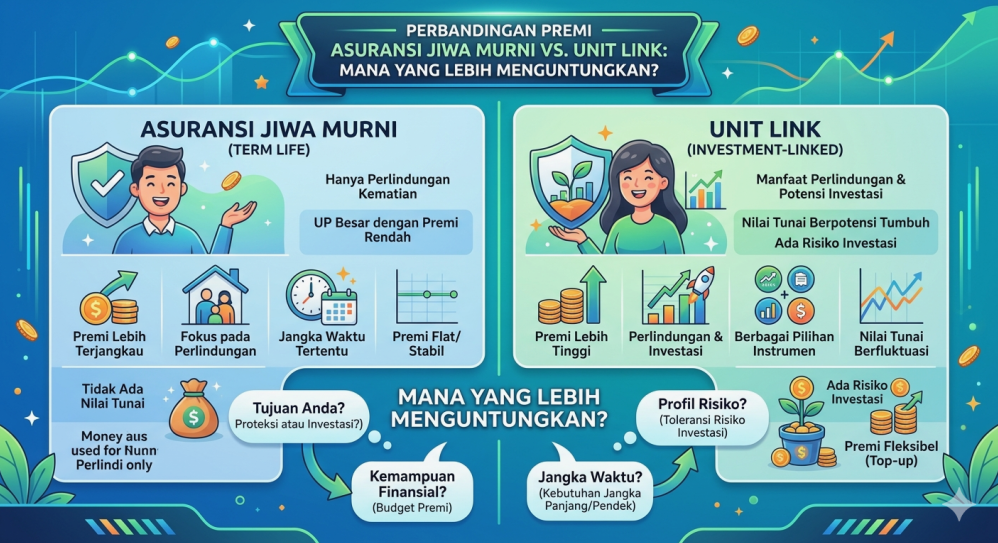
Memahami perbedaan antara kedua instrumen ini tidak hanya seputar ada atau tidaknya komponen investasi. Anda perlu melihatnya dari berbagai sudut pandang, mulai dari alokasi dana, tingkat risiko, hingga transparansi struktur biaya.
Berikut adalah aspek-aspek utama dalam menentukan bagaimana cara membedakan asuransi murni dan asuransi unit link secara objektif dan rasional.
+--------------------------------+-----------------------------------+-----------------------------------+
| Aspek pembeda                  | Asuransi Murni (Tradisional)      | Asuransi Unit Link                |
+--------------------------------+-----------------------------------+-----------------------------------+
| Fungsi Utama                   | Murni Proteksi Risiko Medis/Jiwa  | Proteksi + Investasi              |
| Nilai Tunai (Cash Value)       | Tidak Ada (Premi Hangus)          | Ada (Bergantung Kinerja Pasar)    |
| Transparansi Biaya             | Sederhana (Premi Tetap)           | Kompleks (Ada Biaya Akuisisi/Top) |
| Risiko Keuangan                | Rendah (Biaya Terprediksi)        | Fluktuatif (Mengikuti Pasar)      |
| Fleksibilitas Penarikan Dana   | Tidak Bisa Ditarik                | Bisa Ditarik Dari Nilai Investasi |
+--------------------------------+-----------------------------------+-----------------------------------+
1. Alokasi Premi dan Adanya Nilai Tunai
Perbedaan paling mendasar terletak pada keberadaan nilai tunai di dalam polis. Pada asuransi murni, seluruh dana premi diserap untuk membiayai risiko kesehatan serta administrasi perusahaan asuransi.
Sebaliknya, pada unit link, porsi premi dipecah ke dalam dua kantong yang berbeda. Kantong pertama dialokasikan untuk biaya asuransi dan akuisisi, sedangkan kantong kedua dimasukkan ke dalam unit penyertaan investasi.
2. Potensi Risiko Keuangan dan Fluktuasi Pasar
Asuransi murni memiliki tingkat risiko keuangan yang relatif rendah dan terprediksi bagi pemegang polis. Nilai premi biasanya sudah ditetapkan sejak awal kontrak dan tidak terpengaruh oleh kondisi naik turunnya pasar saham atau kondisi perekonomian makro.
Sementara itu, asuransi unit link membawa risiko pasar karena keberadaan unsur investasi di dalamnya. Jika kinerja pasar modal sedang menurun, nilai tunai investasi Anda juga berpotensi tergerus, yang pada akhirnya dapat memengaruhi ketahanan polis asuransi Anda.
3. Transparansi dan Struktur Biaya Polis
Dari segi transparansi biaya, asuransi murni memiliki struktur biaya yang jauh lebih sederhana dan mudah dipahami. Nasabah hanya perlu membayar angka premi tetap yang tertera pada lembaran polis tanpa memikirkan pemotongan biaya-biaya tambahan yang rumit.
Pada unit link, struktur biayanya jauh lebih kompleks karena melibatkan berbagai komponen pengeluaran. Anda akan dikenakan biaya akuisisi pada tahun-tahun awal, biaya pengelolaan dana investasi (fund management fee), biaya administrasi bulanan, hingga biaya top-up.
4. Fleksibilitas Penarikan Dana dan Pemotongan Biaya Asuransi
Asuransi murni tidak memberi ruang untuk penarikan dana karena tidak ada saldo yang tersimpan. Apabila Anda berhenti membayar premi, secara otomatis proteksi kesehatan Anda akan langsung terhenti atau mengalami pemutusan kontrak (lapse).
Berbeda halnya dengan unit link yang memberikan fasilitas penarikan nilai tunai jika dana hasil investasi sudah terbentuk. Selain itu, terdapat fitur premium holiday (Cuti Premi), di mana biaya proteksi bulanan akan dipotong langsung dari saldo investasi saat Anda sementara waktu tidak membayar premi.
5. Rasio Antara Premi dan Besaran Uang Pertanggungan
Jika dibandingkan secara setara, asuransi murni umumnya menawarkan nilai pertanggungan kesehatan atau jiwa yang lebih besar dengan premi yang lebih terjangkau. Hal ini terjadi karena seluruh nominal yang Anda bayarkan terfokus murni untuk membeli proteksi medis.
Pada unit link, dengan nominal premi yang sama, manfaat proteksi medis yang didapatkan biasanya lebih kecil. Sebab, sebagian dari uang premi tersebut harus dibagi untuk dialokasikan ke instrumen investasi.
Dampak Salah Memilih Produk Asuransi Terhadap Finansial dan Kesehatan Mental
Memilih jenis asuransi yang tidak sesuai dengan kondisi finansial dan profil risiko dapat menimbulkan konsekuensi serius di kemudian hari. Ketidaksesuaian ini tidak hanya merusak perencanaan keuangan, tetapi juga dapat memicu stres yang berdampak buruk pada kesehatan fisik.
Memahami risiko dari salah memilih produk akan membantu Anda lebih cermat dalam meneliti setiap klausul sebelum menandatangani kontrak polis.
Risiko Lapse Polis Saat Diperlukan Perawatan Medis
Salah satu risiko terbesar pada unit link terjadi ketika pemegang polis mengandalkan nilai investasi untuk membayar biaya proteksi saat mengalami kesulitan finansial. Jika kinerja investasi buruk dan saldo tunai habis, polis dapat mengalami lapse secara tiba-tiba tanpa disadari.
Kondisi polis yang tidak aktif ini sangat berbahaya apabila terjadi tepat saat Anda mengalami krisis kesehatan dan membutuhkan rawat inap. Beban biaya medis yang secara mendadak harus ditanggung sendiri dapat memicu gangguan kecemasan mendalam dan memperburuk kondisi fisik pasien.
Beban Finansial Akibat Kenaikan Biaya Akuisisi dan Asuransi
Banyak masyarakat belum memahami bahwa biaya asuransi (cost of insurance) pada produk unit link akan terus meningkat seiring bertambahnya usia pemegang polis. Jika hasil investasi tidak mampu menutup kenaikan biaya ini, nasabah dituntut untuk melakukan top-up atau menambah bayaran premi bulanan.
Kondisi peningkatan beban finansial yang tidak diantisipasi ini kerap menimbulkan beban psikologis dan rasa kecewa. Ketidakpastian pengeluaran bulanan ini dapat mengganggu kestabilan anggaran rumah tangga secara keseluruhan.
Indikator Kebutuhan: Produk Mana yang Paling Sesuai untuk Anda?
Setiap individu memiliki profil risiko, kondisi kesehatan, dan ketersediaan anggaran yang berbeda-beda. Mengetahui kriteria kebutuhan diri sendiri akan mempermudah Anda dalam menentukan pilihan proteksi yang paling rasional.
Indikator Membutuhkan Asuransi Murni
- Anda memiliki anggaran terbatas namun membutuhkan limit proteksi kesehatan yang sangat besar.
- Anda sudah memiliki instrumen investasi mandiri yang dikelola secara terpisah, seperti reksa dana, saham, atau emas.
- Anda menyukai kepastian biaya harian/bulanan tanpa perlu memikirkan fluktuasi pergerakan pasar finansial.
- Anda membutuhkan proteksi kesehatan dalam jangka pendek atau menengah dengan fokus manfaat yang spesifik.
Indikator Membutuhkan Asuransi Unit Link
- Anda mencari kepraktisan dalam satu pintu, yaitu mendapatkan proteksi medis sekaligus melakukan investasi secara otomatis.
- Anda tidak memiliki waktu atau keahlian untuk mengelola instrumen investasi pribadi secara mandiri.
- Anda menginginkan fleksibilitas pembayaran premi, seperti memanfaatkan fitur cuti premi saat terjadi kendala arus kas sementara.
- Anda berencana memiliki proteksi jangka sangat panjang dan memahami risiko turun naik instrumen pasar modal.
Strategi Mengelola Risiko Kesehatan dan Perencanaan Proteksi
Memiliki polis asuransi hanyalah salah satu bagian dari strategi menyeluruh dalam mengelola risiko kesehatan dan keuangan keluarga. Agar proteksi yang Anda beli bekerja secara optimal, ada beberapa langkah strategis yang harus diterapkan.
Evaluasi Riwayat Kesehatan Keluarga dan Gaya Hidup
Langkah pertama dalam merencanakan proteksi adalah menilai tingkat risiko kesehatan diri sendiri dan keluarga. Perhatikan riwayat penyakit keturunan seperti diabetes, hipertensi, penyakit jantung, atau kanker yang membutuhkan biaya perawatan sangat tinggi.
Gaya hidup harian seperti pola makan, tingkat stres, dan frekuensi olahraga juga sangat menentukan seberapa besar cakupan asuransi kesehatan yang Anda butuhkan. Semakin tinggi risiko kesehatan Anda, semakin komprehensif pula polis proteksi yang harus disiapkan sejak dini.
Menghitung Kebutuhan Uang Pertanggungan (UP) dan Limit Kesehatan
Jangan membeli asuransi hanya berdasarkan bujukan agen atau ikut-ikutan kerabat. Anda harus menghitung secara cermat berapa limit tahunan rawat inap dan Uang Pertanggungan (UP) yang rasional berdasarkan laju inflasi medis saat ini.
Inflasi biaya rumah sakit umumnya lebih tinggi dibandingkan inflasi barang pokok harian. Pastikan polis yang Anda pilih memiliki cakupan biaya kamar yang sesuai dengan standar kenyamanan rumah sakit di wilayah Anda tinggal.
                    +------------------------------------+
                    |   EVALUASI RISIKO KESEHATAN DIRI   |
                    +------------------------------------+
                                      |
                                      v
                    +------------------------------------+
                    |    HITUNG BIAYA MEDIS & INFLASI    |
                    +------------------------------------+
                                      |
                                      v
                    +------------------------------------+
                    | NIKMATI PROTEKSI & INVESTASI MANDIRI|
                    +------------------------------------+
Pemisahan Instrumen Investasi dan Proteksi (Pure Protection)
Banyak ahli keuangan independen menyarankan untuk memisahkan antara wadah proteksi dan wadah investasi secara tegas. Dengan membeli asuransi kesehatan murni, Anda dapat mengalokasikan sisa anggaran dana secara langsung pada instrumen investasi yang murni tanpa terpotong biaya akuisisi asuransi.
Pendekatan terpisah ini umumnya memberikan transparansi yang lebih tinggi dan potensi imbal hasil investasi yang jauh lebih optimal. Anda juga memegang kendali penuh atas arah portofolio investasi tanpa terikat pada aturan polis asuransi.
Kapan Harus Berkonsultasi dengan Dokter dan Ahli Keuangan?
Proses pengajuan asuransi kesehatan membutuhkan kejujuran dan ketelitian tinggi terkait data medis awal. Kesalahan dalam memberikan data dapat berdampak fatal pada penolakan klaim di kemudian hari.
Pentingnya Medical Check-Up Sebelum Membeli Polis
Sebelum Anda memutuskan untuk membeli produk asuransi kesehatan murni maupun unit link, sangat disarankan untuk melakukan evaluasi kesehatan secara menyeluruh. Melakukan pemeriksaan medical check-up resmi di fasilitas kesehatan atau dokter terpercaya akan memberikan gambaran medis yang objektif mengenai kondisi tubuh Anda.
Data kesehatan yang akurat ini sangat penting untuk disampaikan secara jujur saat mengisi formulir underwriting asuransi. Pengungkapan riwayat medis secara transparan (full disclosure) akan menghindarkan Anda dari risiko sengketa penolakan klaim oleh perusahaan asuransi akibat dugaan kondisi berpenyakit sebelum polis terbit (pre-existing conditions).
Diskusi Bersama Perencana Keuangan Independen
Jika Anda masih merasa ragu setelah mengetahui bagaimana cara membedakan asuransi murni dan asuransi unit link, tidak ada salahnya untuk berkonsultasi dengan perencana keuangan independen. Pilih perencana keuangan yang tidak terikat komisi dari perusahaan asuransi manapun agar mendapatkan saran yang netral.
Ahli keuangan akan membantu menganalisis struktur arus kas harian Anda, menghitung besarnya rasio utang, serta mencocokkan profil risiko Anda dengan produk proteksi yang paling efisien secara matematis.
Kesimpulan
Memilih antara asuransi murni dan asuransi unit link bukanlah tentang mencari produk mana yang paling baik secara mutlak, melainkan menemukan produk mana yang paling tepat sesuai kebutuhan dan kapasitas finansial Anda.
Asuransi murni sangat cocok bagi Anda yang menginginkan proteksi medis maksimal dengan premi terjangkau serta lebih memilih mengelola investasi secara terpisah. Sementara itu, asuransi unit link menawarkan kepraktisan kombinasi proteksi dan investasi jangka panjang, namun menuntut pemahaman atas risiko fluktuasi pasar dan struktur biaya yang lebih kompleks.
Pahamilah isi kontrak polis dengan teliti, lakukan keterbukaan riwayat medis saat pengajuan, dan pastikan proteksi kesehatan yang Anda pilih mampu memberikan ketenangan pikiran serta perlindungan finansial yang optimal bagi masa depan Anda dan keluarga.