
Panduan Lengkap dan Rekomendasi Asuransi Kesehatan untuk Penderita Diabetes
Diabetes melitus merupakan salah satu penyakit tidak menular yang prevalensinya terus meningkat di Indonesia. Kondisi kronis ini memerlukan pengelolaan jangka panjang yang tidak hanya membutuhkan komitmen pola hidup sehat, tetapi juga kesiapan finansial.
Biaya perawatan medis, pemeriksaan laboratorium rutin, hingga risiko komplikasi membuat perlindungan finansial menjadi kebutuhan krusial. Artikel ini menghadirkan ulasan komprehensif mengenai pengelolaan penyakit serta panduan dalam menentukan rekomendasi asuransi kesehatan untuk penderita diabetes secara tepat dan aman.
Memahami Diabetes: Definisi dan Klasifikasi Utama
Diabetes adalah kondisi medis kronis yang ditandai dengan tingginya kadar gula (glukosa) dalam darah. Hal ini terjadi karena tubuh tidak dapat memproduksi insulin yang cukup atau tidak mampu menggunakan insulin secara efektif.
Insulin sendiri merupakan hormon yang diproduksi oleh pankreas untuk membantu glukosa masuk ke dalam sel tubuh. Tanpa insulin yang bekerja optimal, glukosa akan menumpuk di aliran darah dan memicu berbagai gangguan kesehatan.
1. Diabetes Tipe 1
Diabetes tipe 1 terjadi akibat reaksi autoimun di mana sistem kekebalan tubuh menyerang sel-sel beta pankreas. Kondisi ini menyebabkan tubuh tidak dapat memproduksi insulin sama sekali, sehingga pasien membutuhkan terapi insulin seumur hidup.
2. Diabetes Tipe 2
Diabetes tipe 2 merupakan bentuk yang paling umum dijumpai di masyarakat. Pada kondisi ini, sel-sel tubuh menjadi kurang responsif terhadap insulin (resistensi insulin) atau pankreas tidak menghasilkan cukup insulin untuk menjaga kadar gula darah normal.
3. Diabetes Gestasional
Diabetes gestasional adalah lonjakan kadar gula darah yang terjadi pada masa kehamilan. Kondisi ini biasanya pulih setelah melahirkan, namun dapat meningkatkan risiko ibu dan anak terkena diabetes tipe 2 di masa depan.
Penyebab dan Faktor Risiko Diabetes
Terjadinya diabetes dipengaruhi oleh kombinasi faktor genetik, lingkungan, dan gaya hidup. Memahami faktor risiko membantu tindakan pencegahan awal serta evaluasi riwayat medis saat mengajukan asuransi.
Faktor risiko yang tidak dapat diubah meliputi riwayat keluarga dengan diabetes, usia di atas 45 tahun, serta faktor etnis tertentu. Sementara itu, faktor risiko yang dapat dimodifikasi meliputi obesitas, kurangnya aktivitas fisik, dan pola makan tinggi gula nabati atau lemak jenuh.
Selain itu, riwayat tekanan darah tinggi (hipertensi) dan kadar kolesterol abnormal juga secara signifikan meningkatkan risiko terjadinya resistensi insulin pada seseorang.
Gejala dan Tanda-Tanda Diabetes yang Perlu Diwaspadai
Gejala diabetes sering kali berkembang secara bertahap, terutama pada diabetes tipe 2, sehingga sering tidak disadari pada tahap awal.
Tiga gejala klasik diabetes yang paling umum dikenal dengan istilah 3P:
- Poliuria: Frekuensi buang air kecil yang meningkat, terutama pada malam hari.
- Polidipsi: Rasa haus yang berlebihan dan terus-menerus.
- Polifagi: Rasa lapar yang berlebihan meskipun sudah makan secara teratur.
Selain gejala klasik tersebut, penderita diabetes sering mengalami penurunan berat badan tanpa sebab yang jelas, rasa lelah berkepanjangan, dan pandangan kabur.
Gejala lain yang menandakan kondisi sudah berlanjut adalah luka yang sangat lambat sembuh serta sering mengalami infeksi pada kulit, gusi, atau saluran kemih.
Pengelolaan dan Pencegahan Komplikasi Diabetes
Diabetes tidak dapat disembuhkan sepenuhnya, namun kadar gula darah dapat dikendalikan agar penderita tetap dapat hidup produktif. Pengelolaan yang baik sangat penting untuk mencegah komplikasi jangka panjang pada organ vital.
Langkah utama pengelolaan diabetes adalah menerapkan pola makan gizi seimbang dengan membatasi asupan karbohidrat sederhana dan gula. Olahraga teratur minimal 150 menit per minggu juga sangat disarankan untuk meningkatkan sensitivitas insulin.
Pemantauan kadar gula darah secara mandiri dan konsumsi obat atau suntikan insulin sesuai petunjuk dokter harus dilakukan secara disiplin. Hal ini bertujuan untuk menjaga kadar HbA1c dalam batas target aman.
Komplikasi akibat diabetes yang tidak terkontrol meliputi penyakit jantung, stroke, kerusakan ginjal (gagal ginjal), kerusakan saraf (neuropati), dan masalah penglihatan (retinopati).
Kapan Harus Berkonsultasi dengan Dokter?
Pemeriksaan medis secara berkala sangat dianjurkan bagi siapa saja yang memiliki faktor risiko tinggi diabetes. Deteksi dini memungkinkan penanganan dilakukan sebelum timbul kerusakan organ yang permanen.
Anda disarankan segera menemui dokter jika mengalami gejala 3P disertai lemas berlebihan secara terus-menerus. Pemeriksaan gula darah puasa dan tes HbA1c akan membantu menentukan diagnosis secara akurat.
Bagi penderita diabetes terdiagnosis, konsultasi rutin harus dilakukan untuk mengevaluasi efektivitas terapi. Segera cari pertolongan medis darurat jika timbul gejala hipoglikemia berat (gula darah terlalu rendah) atau hiperglikemia berat (gula darah sangat tinggi).
Tantangan Mengajukan Asuransi Kesehatan bagi Penderita Diabetes
Mendapatkan polis perlindungan medis saat sudah terdiagnosis diabetes memiliki tantangan tersendiri. Perusahaan asuransi memandang diabetes sebagai risiko tinggi karena potensi komplikasi medisnya yang luas.
Konsep Pre-existing Condition
Dalam dunia asuransi, diabetes yang sudah diidap sebelum pengajuan polis dikategorikan sebagai pre-existing condition (kondisi yang sudah ada sebelumnya). Sebagian besar produk asuransi standar menolak klaim yang berkaitan langsung dengan kondisi ini.
Proses Underwriting dan Masa Tunggu
Perusahaan asuransi akan melakukan proses analisis risiko atau underwriting yang lebih ketat. Calon nasabah biasanya diwajibkan menjalani pemeriksaan medis (medical check-up) untuk melihat sejauh mana kontrol gula darah dan kondisi organ tubuh lainnya.
Selain itu, berlaku pula ketentuan masa tunggu (waiting period). Selama periode tertentu, klaim atas komplikasi diabetes belum dapat ditanggung oleh pihak penanggung.
Rekomendasi Asuransi Kesehatan untuk Penderita Diabetes
Meskipun menghadapi tantangan underwriting, penderita diabetes tetap dapat memperoleh perlindungan finansial medis melalui beberapa opsi produk yang dirancang khusus atau disesuaikan.
Berikut adalah opsi dan kriteria utama dalam memilih rekomendasi asuransi kesehatan untuk penderita diabetes:
1. BPJS Kesehatan (Jaminan Kesehatan Nasional)
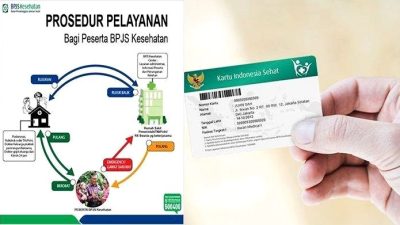
BPJS Kesehatan merupakan rekomendasi utama dan paling krusial bagi setiap penderita diabetes di Indonesia. Program pemerintah ini wajib dimiliki karena tidak menerapkan aturan pre-existing condition.
BPJS Kesehatan menanggung biaya konsultasi dokter, pemeriksaan laboratorium rutin, obat-obatan diabetes (termasuk insulin), hingga perawatan rawat inap dan penanganan komplikasi tanpa batasan usia maupun kondisi awal.
2. Asuransi Swasta Khusus Pre-existing Condition
Beberapa perusahaan asuransi jiwa dan kesehatan swasta kini menawarkan polis khusus yang menerima calon nasabah dengan kondisi riwayat penyakit kronis.
Polis jenis ini menerima penderita diabetes tipe 2 yang terkontrol, namun biasanya menerapkan penyesuaian biaya premi yang lebih tinggi (loading premium) atau menyertakan klausul pengecualian khusus untuk komplikasi tertentu.
3. Asuransi Penyakit Kritis (Critical Illness)
Asuransi penyakit kritis memberikan santunan uang tunai (lump sum) jika tertanggung terdiagnosis komplikasi berat akibat diabetes, seperti gagal ginjal, serangan jantung, atau stroke.
Produk ini melengkapi asuransi kesehatan dasar karena dana santunan dapat digunakan untuk biaya hidup, biaya perawatan di luar jaminan medis, atau pengganti penghasilan yang hilang selama masa pemulihan.
4. Asuransi Kesehatan Kumpulan (Asuransi Kantor)
Jika penderita diabetes bekerja di perusahaan yang menyediakan asuransi kesehatan kumpulan (employee benefits), umumnya perlindungan tetap berlaku tanpa medical check-up individu.
Asuransi kumpulan sering kali menanggung kondisi yang sudah ada sebelumnya, sehingga menjadi opsi perlindungan yang sangat menguntungkan bagi karyawan yang mengidap diabetes.
Tips Memilih Produk Asuransi yang Tepat
Sebelum memutuskan untuk membeli polis, diperlukannya ketelitian dalam membaca setiap klausul agar jaminan finansial dapat berfungsi optimal saat dibutuhkan.
- Jujur Saat Mengisi SPAJ: Selalu ungkapkan riwayat medis diabetes secara jujur pada Surat Permintaan Asuransi Jiwa/Kesehatan (SPAJ). Ketidakjujuran dapat menyebabkan pembatalan polis dan penolakan klaim di kemudian hari.
- Perhatikan Sistem Pembayaran (Cashless vs Reimbursement): Utamakan produk yang memiliki fasilitas cashless di rumah sakit mitra untuk memudahkan proses administrasi saat rawat inap.
- Cermati Pengecualian Polis: Pelajari pasal pengecualian dengan seksama. Pastikan Anda memahami komplikasi apa saja yang ditanggung dan yang dikecualikan oleh perusahaan asuransi.
- Sesuaikan Premi dengan Kemampuan Finansial: Memiliki asuransi adalah komitmen jangka panjang. Batasi alokasi premi asuransi agar tidak mengganggu kebutuhan pengelolaan kesehatan harian, seperti membeli makanan bernutrisi dan obat-obatan.
Memahami pilihan dan kriteria dalam pencarian rekomendasi asuransi kesehatan untuk penderita diabetes akan membantu pasien dan keluarga mendapatkan rasa aman tanpa terbebani oleh ketidakpastian biaya medis di masa depan.
Kesimpulan
Diabetes melitus merupakan kondisi medis jangka panjang yang memerlukan pengelolaan secara disiplin guna mencegah timbulnya komplikasi serius. Pengendalian pola makan, olahraga teratur, serta pemantauan kadar gula darah adalah pilar utama dalam menjaga kualitas hidup penderita.
Di sisi lain, risiko finansial akibat biaya perawatan rutin dan tindakan medis darurat perlu diantisipasi secara matang. BPJS Kesehatan menjadi fondasi perlindungan utama yang mutlak dimiliki oleh penderita diabetes.
Bagi yang membutuhkan cakupan tambahan, memilih produk asuransi swasta dengan jaminan pre-existing condition atau memilih asuransi penyakit kritis dapat menjadi langkah proteksi pelengkap yang bijaksana. Selalu utamakan transparansi riwayat medis saat mengajukan polis untuk memastikan klaim dapat berjalan lancar.