
Panduan Lengkap: Bagaimana Cara Mengajukan Keluhan Jika Klaim Ditolak oleh Pihak Asuransi Kesehatan
Memiliki asuransi kesehatan merupakan salah satu langkah krusial dalam melindungi stabilitas finansial keluarga dari risiko biaya medis yang tinggi. Namun, proses pengajuan klaim tidak selalu berjalan mulus sesuai harapan pemegang polis.
Salah satu situasi yang paling membingungkan dan memicu stres adalah ketika klaim perawatan kesehatan Anda mendapat penolakan. Memahami bagaimana cara mengajukan keluhan jika klaim ditolak merupakan hak dasar setiap peserta asuransi untuk mendapatkan hak pertanggungan secara adil.
Artikel ini akan mengulas secara mendalam mengenai definisi penolakan klaim, penyebab medis dan administratif di baliknya, serta prosedur sistematis untuk mengajukan sengketa atau banding.
Memahami Penolakan Klaim Asuransi Kesehatan
Penolakan klaim asuransi kesehatan adalah kondisi di mana penanggung (perusahaan asuransi atau badan penyelenggara) memutuskan untuk tidak membayar sebagian atau seluruh biaya perawatan medis yang diajukan oleh tertanggung. Keputusan ini umumnya dikeluarkan setelah proses evaluasi terhadap berkas klaim dan rekam medis pemegang polis.
Secara umum, keputusan penolakan ini disampaikan secara tertulis melalui surat pemberitahuan resmi atau lembar Explanation of Benefits (EOB). Di dalam dokumen tersebut, pihak penanggung wajib mencantumkan alasan rasional serta pasal rujukan dalam polis yang menjadi dasar penolakan.
Memahami isi dokumen penolakan merupakan langkah awal yang paling krusial sebelum Anda mengambil tindakan lanjutan. Penolakan klaim bukanlah keputusan akhir yang mutlak, melainkan sebuah keputusan administratif yang masih dapat ditinjau ulang melalui mekanisme pengajuan keluhan atau banding resmi.
Penyebab Umum Mengapa Klaim Kesehatan Ditolak
Penolakan klaim dapat dipicu oleh faktor administratif maupun pertimbangan klinis medis. Mengetahui penyebab pastinya akan membantu Anda menyusun strategi banding yang tepat.
Dokumen Administratif Tidak Lengkap atau Salah
Kesalahan paling umum dalam pengajuan klaim sering kali berkaitan dengan kelengkapan berkas administrasi. Formulir yang tidak diisi secara lengkap, kuitansi pembayaran yang kurang valid, atau ketidaksesuaian identitas pasien dapat langsung memicu penolakan otomatis dari sistem.
Selain itu, dokumen medis pendukung seperti salinan resep, hasil laboratorium, atau rincian tindakan medis sering kali terlewatkan. Tanpa bukti fisik yang valid, penanggung tidak memiliki dasar hukum untuk mencairkan dana pertanggungan.
Kondisi yang Sudah Ada Sebelumnya (Pre-Existing Conditions)
Sebagian besar polis asuransi kesehatan memiliki klausul tegas mengenai kondisi pre-existing, yaitu penyakit atau masalah kesehatan yang sudah diidap sebelum polis aktif. Jika suatu perawatan dinilai berhubungan dengan kondisi masa lalu yang tidak dideklarasikan saat pendaftaran, klaim berisiko tinggi untuk ditolak.
Masa tunggu (waiting period) untuk penyakit tertentu juga sering menjadi pemicu utama. Pengajuan klaim atas penyakit kritis dalam kurun waktu masa tunggu yang ditentukan secara otomatis akan membatalkan hak klaim tersebut.
Keterlambatan Batas Waktu Pengajuan (Late Filing)
Setiap polis asuransi kesehatan menetapkan batas waktu maksimal untuk pengajuan klaim reimbursement sejak pasien keluar dari fasilitas kesehatan. Batas waktu ini bervariasi, mulai dari 14 hari hingga 30 hari kerja tergantung pada kebijakan masing-masing perusahaan.
Pengajuan klaim yang melewati tenggat waktu tersebut biasanya akan langsung ditolak tanpa melalui evaluasi medis. Hal ini dilakukan karena pihak penanggung menganggap audit terhadap berkas yang terlampau lama sulit untuk diverifikasi keabsahannya.
Ketidaksesuaian Indikasi Medis (Medical Necessity)
Dari sudut pandang klinis, tim penilai medis (underwriter atau tim medis asuransi) dapat menolak klaim jika suatu tindakan, rawat inap, atau pemeriksaan penunjang dinilai tidak memenuhi kriteria medical necessity.
Artinya, tindakan medis yang dilakukan dianggap berlebihan, tidak sesuai dengan standar operasional prosedur kesehatan, atau sebenarnya dapat dilakukan melalui rawat jalan. Perbedaan persepsi antara dokter penanggung jawab pasien dan tim medis asuransi sering menjadi sumber utama sengketa ini.
Indikasi dan Tanda Bahwa Klaim Anda Memerlukan Penanganan Khusus
Sebelum melangkah pada prosedur resmi, penting untuk mengenali indikasi bahwa klaim Anda mengalami masalah serius dan memerlukan respons cepat.
- Surat Penolakan Tanpa Alasan Spesifik: Pihak penyedia asuransi memberikan penolakan dengan bahasa umum tanpa menyebutkan pasal polis atau alasan medis yang jelas.
- Perbedaan Batas Biaya yang Drastis: Adanya pemotongan biaya yang sangat besar antara kuitansi rumah sakit dan jumlah reimbursement yang disetujui tanpa penjelasan kalkulasi.
- Status Klaim Mengambang: Proses evaluasi klaim memakan waktu jauh melampaui batas standar pelayanan tanpa ada kejelasan status dari tim klaim.
Jika Anda menemukan satu atau lebih indikasi di atas, maka Anda perlu mempelajari bagaimana cara mengajukan keluhan jika klaim ditolak secara terstruktur agar hak finansial dan kesehatan Anda tidak terabaikan.
Langkah-Langkah: Bagaimana Cara Mengajukan Keluhan Jika Klaim Ditolak
Mengajukan sengketa klaim memerlukan pendekatan yang tenang, rasional, dan berbasis bukti tertulis. Berikut adalah alur dan tata cara yang dapat Anda tempuh untuk mengajukan sengketa atau keluhan atas keputusan penolakan klaim.
1. Pelajari Surat Penolakan dan Polis Asuransi
Langkah pertama yang harus dilakukan adalah membaca kembali surat penolakan resmi dari perusahaan asuransi secara cermat. Identifikasi alasan spesifik penolakan serta nomor klausul polis yang dijadikan acuan oleh pihak penanggung.
Setelah itu, buka kembali buku polis asuransi Anda dan bandingkan klausul tersebut dengan riwayat perawatan yang Anda jalani. Pastikan bahwa perawatan medis yang ditolak memang secara sah dijamin di dalam cakupan perlindungan polis Anda.
2. Kumpulkan Dokumen Medis dan Bukti Pendukung
Bukti tertulis adalah kunci utama dalam memenangkan proses banding klaim kesehatan. Kumpulkan seluruh rekam medis yang relevan, seperti resume medis dari dokter, hasil pemeriksaan laboratorium, lembar observasi klinis, serta salinan rincian kuitansi pembayaran.
Jika penolakan disebabkan oleh masalah medical necessity, mintalah surat keterangan tambahan dari dokter yang merawat. Surat tersebut harus menjelaskan secara detail alasan klinis mengapa suatu tindakan medis atau rawat inap mutlak diperlukan bagi keselamatan pasien.
3. Hubungi Layanan Nasabah atau Agen Asuransi
Sebelum mengajukan surat banding tertulis secara resmi, lakukan komunikasi awal melalui layanan pelanggan (customer service) atau agen asuransi Anda. Tanyakan klarifikasi lebih lanjut mengenai keputusan penolakan dan sampaikan niat Anda untuk mengajukan peninjauan ulang.
Sering kali, penolakan klaim terjadi hanya karena kesalahan input data sederhana atau kekurangan salinan dokumen kecil. Masalah administratif ringan seperti ini biasanya dapat diselesaikan secara cepat melalui jalur komunikasi langsung tanpa perlu proses banding yang rumit.
4. Buat dan Kirimkan Surat Banding Resmi
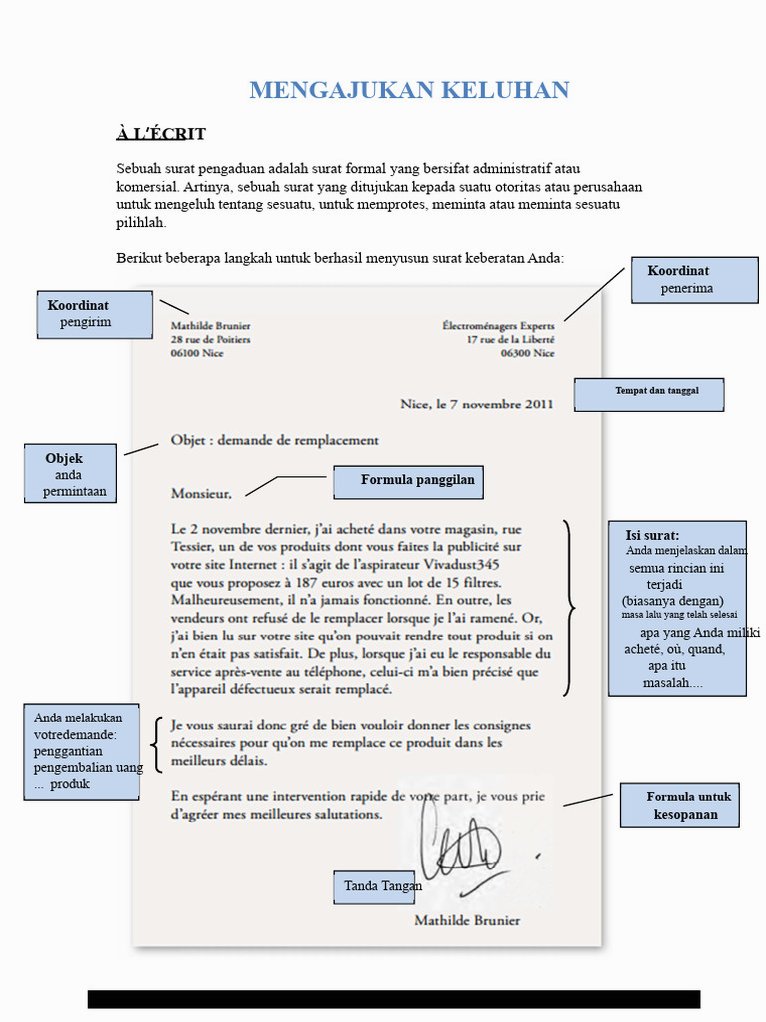
Jika klarifikasi verbal tidak membuahkan hasil, susunlah surat keluhan atau surat banding resmi (formal appeal letter). Pahami dengan baik bagaimana cara mengajukan keluhan jika klaim ditolak melalui jalur tertulis agar argumen Anda memiliki kekuatan hukum dan administratif yang solid.
Dalam surat tersebut, cantumkan informasi dasar seperti nomor polis, nomor klaim, nama pasien, serta tanggal perawatan. Jelaskan kronologi medis secara singkat dan sertakan argumen hukum berdasarkan klausul polis serta lampiran rekam medis dari dokter penanggung jawab.
Struktur Pokok Surat Banding Klaim:
1. Data Diri dan Nomor Polis/Klaim
2. Kronologi Singkat Perawatan Medis
3. Alasan Penolakan dari Perusahaan Asuransi
4. Argumen Sanggahan (Dilengkapi Rujukan Polis & Rekam Medis)
5. Permohonan Peninjauan Ulang dan Batas Waktu Tanggapan
5. manfaatkan Jalur Lembaga Eksternal (LAPS SJK)
Apabila proses banding internal dengan perusahaan asuransi menemui jalan buntu (deadlock), Anda berhak membawa sengketa ini ke lembaga eksternal. Di Indonesia, Anda dapat melaporkan permasalahan ini ke Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK) atau Otoritas Jasa Keuangan (OJK).
LAPS SJK menyediakan fasilitas mediasi dan arbitrase independen untuk menyelesaikan perselisihan antara nasabah dan lembaga jasa keuangan. Keputusan yang dihasilkan melalui jalur arbitrase ini bersifat final dan mengikat bagi kedua belah pihak.
Peran Dokter dan Tenaga Medis dalam Proses Banding
Dalam sengketa klaim kesehatan, keputusan penolakan sering kali bersinggungan langsung dengan ranah keputusan klinis. Oleh karena itu, keterlibatan dokter yang merawat Anda menjadi sangat vital selama proses penyusunan keluhan.
Anda disarankan untuk mendatangi kembali dokter penanggung jawab pelayanan (DPJP) di rumah sakit tempat Anda dirawat. Jelaskan situasi penolakan klaim yang Anda hadapi dan mintalah bantuan dokter untuk membuat letter of medical necessity (surat rekomendasi keharusan medis).
Dokter dapat memberikan penjelasan ilmiah medis yang membuktikan bahwa diagnosis, tindakan perlakuan, atau pemberian obat yang dilakukan adalah standar medis yang tidak dapat dihindari demi menyelamatkan jiwa atau mencegah komplikasi pasien. Bukti otentik dari tenaga medis profesional ini memiliki bobot yang sangat tinggi dalam proses evaluasi ulang oleh tim asuransi.
Cara Mencegah Penolakan Klaim Kesehatan di Masa Depan
Mencegah terjadinya penolakan klaim jauh lebih efisien dibandingkan harus melalu proses sengketa yang memakan waktu dan pikiran. Ada beberapa langkah preventif yang dapat Anda terapkan setiap kali berurusan dengan fasilitas kesehatan dan asuransi.
1. Pahami Isi Polis Secara Mendalam
Sebelum menggunakan layanan asuransi, luangkan waktu untuk membaca seluruh hak, kewajiban, dan pengecualian dalam polis. Ketahui secara pasti batas cakupan biaya (inner limit atau as charged), fasilitas kamar yang berhak digunakan, serta daftar penyakit yang masuk dalam masa tunggu.
2. Gunakan Fasilitas Pre-Authorization
Untuk tindakan medis terencana seperti operasi non-darurat atau rawat inap, selalu ajukan pre-authorization (persetujuan awal) kepada pihak asuransi. Langkah ini memastikan bahwa seluruh rencana tindakan medis dan estimasi biaya telah disetujui oleh penanggung sebelum perawatan dimulai.
3. Jaga Transparansi Riwayat Kesehatan
Saat pertama kali membeli polis asuransi kesehatan, isi formulir SPAJ (Surat Permintaan Asuransi Jiwa/Kesehatan) dengan jujur dan transparan. Deklarasikan seluruh riwayat penyakit, operasi masa lalu, atau kondisi medis yang pernah dialami untuk menghindari tuduhan penyembunyian informasi (non-disclosure) di kemudian hari.
Ringkasan Prosedur Pengajuan Keluhan Klaim
Untuk memudahkan Anda mengingat seluruh alur penyelesaian sengketa klaim, berikut adalah tabel ringkasan langkah-langkah utama yang harus ditempuh:
| Tahapan | Tindakan Utama | Dokumen yang Disiapkan |
|---|---|---|
| Pemeriksaan Awal | Menganalisis alasan penolakan pada surat EOB dan mengecek buku polis. | Surat penolakan klaim, Buku Polis Asuransi. |
| Pengumpulan Bukti | Meminta resume medis lengkap dan surat keterangan medis dari dokter. | Rekam medis, Hasil lab, Surat Medical Necessity. |
| Komunikasi Awal | Mengontak Call Center atau agen untuk verifikasi kesalahan data. | Bukti penyerahan klaim awal, Nomor Klaim. |
| Banding Internal | Mengirimkan surat keberatan resmi beserta seluruh lampiran medis. | Surat Banding Tertulis, Berkas medis pendukung. |
| Eskalasi Eksternal | Mengajukan permohonan mediasi ke lembaga independen (LAPS SJK). | Berkas sengketa lengkap, Surat jawaban penolakan banding. |
Kesimpulan
Penolakan klaim asuransi kesehatan merupakan situasi yang cukup menyita waktu dan energi, namun dapat diatasi jika Anda memahami hak-hak hukum dan prosedur administratif yang berlaku. Mempelajari bagaimana cara mengajukan keluhan jika klaim ditolak memberikan Anda kendali untuk memperjuangkan hak atas perlindungan finansial medis yang seharusnya Anda dapatkan.
Kunci utama keberhasilan pengajuan banding terletak pada ketelitian membaca klausul polis, kelengkapan rekam medis, serta komunikasi yang kooperatif dengan dokter yang merawat. Jika seluruh alur internal telah ditempuh tanpa hasil yang adil, manfaatkanlah lembaga mediasi independen seperti LAPS SJK untuk menyelesaikan sengketa secara objektif.