
Panduan Lengkap: Bagaimana Cara Klaim Reimburse Asuransi Kesehatan Secara Tepat dan Cepat
Memiliki asuransi kesehatan merupakan salah satu langkah penting dalam menjaga stabilitas finansial keluarga dari risiko biaya medis yang tidak terduga. Namun, memiliki polis saja tidak cukup apabila pemegang polis tidak memahami prosedur pengajuan haknya saat terjadi risiko sakit.
Sistem reimburse atau ganti rugi merupakan salah satu metode klaim yang paling umum digunakan dalam produk asuransi kesehatan. Memahami mekanisme ini secara detail akan membantu Anda mendapatkan hak penggantian biaya medis secara optimal tanpa kendala administratif.
Artikel ini akan membahas secara mendalam tentang bagaimana cara klaim reimburse asuransi kesehatan, mulai dari persiapan dokumen, proses pengajuan, hingga faktor-faktor yang memengaruhi kelancaran pencairan dana.
Definisi dan Konsep Dasar Sistem Reimburse Asuransi Kesehatan
Sistem reimburse dalam asuransi kesehatan adalah metode pembayaran di mana tertanggung membayar terlebih dahulu seluruh biaya perawatan medis menggunakan dana pribadi. Setelah perawatan selesai, tertanggung mengajukan permohonan penggantian biaya tersebut kepada perusahaan asuransi.
Perusahaan asuransi kemudian akan melakukan verifikasi terhadap dokumen medis dan kuitansi pembayaran yang dilampirkan. Jika pengajuan sesuai dengan ketentuan polis, dana akan dicairkan ke rekening pemegang polis sesuai dengan batasan perlindungan yang dimiliki.
Metode ini memberikan fleksibilitas tinggi bagi nasabah dalam memilih fasilitas kesehatan. Nasabah dapat berobat di rumah sakit atau klinik mana pun, baik yang bekerja sama dengan perusahaan asuransi maupun yang tidak.
Perbedaan Sistem Reimburse dan Cashless
Dalam dunia asuransi kesehatan, terdapat dua sistem utama penjaminan biaya, yaitu sistem cashless (nontunai) dan sistem reimburse (ganti rugi). Memahami perbedaan keduanya sangat penting agar Anda dapat menentukan langkah yang tepat saat membutuhkan perawatan medis.
Sistem cashless memungkinkan nasabah cukup menunjukkan kartu kepesertaan atau aplikasi seluler di rumah sakit rekanan. Biaya perawatan akan langsung ditagihkan oleh rumah sakit kepada pihak perusahaan asuransi secara otomatis.
Sebaliknya, sistem reimburse mewajibkan nasabah mengeluarkan uang terlebih dahulu untuk melunasi seluruh tagihan rumah sakit. Metode ini biasanya digunakan ketika nasabah berobat di fasilitas kesehatan non-rekanan atau dalam situasi darurat.
Langkah Demi Langkah: Bagaimana Cara Klaim Reimburse Asuransi Kesehatan
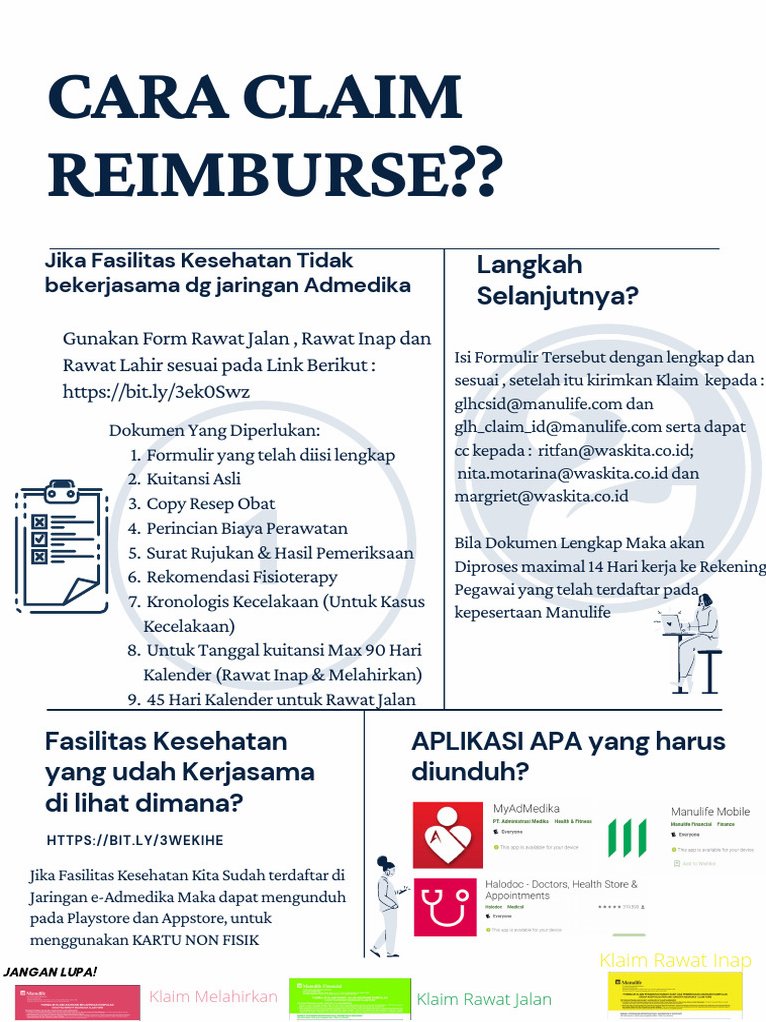
Proses pengajuan penggantian biaya medis memerlukan ketelitian tinggi agar tidak terjadi penolakan atau penundaan dari pihak penanggung. Berikut adalah panduan sistematis mengenai bagaimana cara klaim reimburse asuransi kesehatan yang benar.
1. Memeriksa Ketentuan dan Batas Waktu Polis
Langkah awal sebelum mengajukan klaim adalah memastikan bahwa polis asuransi Anda dalam status aktif (in-force). Perhatikan pula batasan waktu pengajuan klaim yang ditetapkan oleh perusahaan asuransi, umumnya berkisar antara 30 hingga 60 hari kalender setelah tanggal perawatan.
Pengajuan yang melebihi batas waktu maksimal (kadaluarsa) biasanya akan ditolak secara otomatis oleh sistem. Oleh karena itu, mulailah mempersiapkan proses pengajuan sesegera mungkin setelah Anda keluar dari rumah sakit.
2. Mengumpulkan Seluruh Dokumen Medis dan Finansial
Setelah menyelesaikan tindakan medis, mintalah seluruh berkas medis dan bukti pembayaran resmi dari pihak kasir atau bagian administrasi rumah sakit. Pastikan tidak ada berkas pembayaran atau catatan medis yang tertinggal saat Anda meninggalkan fasilitas kesehatan.
Simpan seluruh dokumen asli dalam kondisi bersih, tidak terlipat parah, dan tulisan di dalamnya dapat terbaca dengan jelas. Dokumen yang rusak atau tidak terbaca dapat memperlambat proses verifikasi oleh tim penilai klaim (underwriter).
3. Mengisi Formulir Pengajuan Klaim Secara Lengkap
Unduh formulir klaim resmi dari situs web perusahaan asuransi atau gunakan aplikasi seluler penyedia asuransi Anda. Isi seluruh kolom informasi diri, nomor polis, rincian gejala penyakit, serta informasi rekening bank penampung dana penggantian.
Pastikan bagian formulir yang khusus ditujukan untuk dokter pemeriksa diisi dan ditandatangani langsung oleh dokter yang merawat. Cap resmi dari rumah sakit atau klinik juga harus tertera secara jelas pada formulir tersebut.
4. Mengirimkan Berkas Klaim ke Perusahaan Asuransi
Kirimkan seluruh berkas persyaratan yang telah lengkap melalui jalur yang disediakan oleh perusahaan asuransi. Jalur pengiriman dapat berupa unggahan dokumen digital melalui aplikasi seluler atau pengiriman berkas fisik via jasa kurir.
Jika menggunakan jasa kurir, gunakan layanan pengiriman yang memiliki fitur pelacakan (tracking). Langkah ini penting untuk memastikan bahwa dokumen fisik yang berisi bukti pembayaran asli sampai di kantor pusat asuransi dengan aman.
5. Memantau Proses Evaluasi dan Pencairan Dana
Setelah berkas diterima, perusahaan asuransi akan melakukan proses analisis dan verifikasi keabsahan dokumen. Anda dapat memantau status perkembangan pengajuan melalui aplikasi, portal nasabah, atau melalui layanan pelanggan (customer service).
Jika klaim disetujui, perusahaan asuransi akan mengirimkan surat pemberitahuan rincian pembayaran (claim settlement sheet). Dana penggantian kemudian akan ditransfer langsung ke rekening bank yang telah Anda daftarkan.
Dokumen Wajib untuk Pengajuan Klaim Reimburse
Keberhasilan penggantian biaya medis sangat bergantung pada kelengkapan berkas yang diserahkan. Kekurangan satu dokumen saja dapat menyebabkan proses analisis dihentikan sementara (pending claim).
Berikut adalah daftar dokumen utama yang harus Anda persiapkan saat menerapkan prosedur bagaimana cara klaim reimburse asuransi kesehatan:
- Formulir Klaim Asuransi Kesehatan: Telah diisi lengkap serta ditandatangani oleh pemegang polis dan dokter yang merawat.
- Kuitansi Pembayaran Asli: Memiliki stempel basah dari rumah sakit atau klinik dan mencantumkan rincian pembayaran secara jelas.
- Rincian Biaya Perawatan (Itemized Bill): Lembar rincian yang menjelaskan biaya kamar, obat-obatan, tindakan medis, laboratorium, dan jasa dokter secara mendetail.
- Resume Medis / Surat Keterangan Dokter: Berisi diagnosa akhir penyakit, riwayat keluhan, serta jenis tindakan medis yang telah diberikan.
- Salinan Resep Obat: Lembar resep yang diberikan dokter untuk pembelian obat-obatan selama perawatan rawat jalan maupun rawat inap.
- Hasil Pemeriksaan Penunjang: Salinan hasil laboratorium, foto rontgen, hasil CT scan, atau hasil pemeriksaan penunjang medis lainnya.
- Dokumen Pendukung Lainnya: Salinan kartu identitas (KTP/SIM), kartu asuransi, serta buku tabungan yang mencantumkan nomor rekening nasabah.
Faktor Risiko dan Penyebab Umum Penolakan Klaim Asuransi
Tidak sedikit nasabah yang mengalami kekecewaan karena pengajuan ganti ruginya ditolak oleh perusahaan asuransi. Mengetahui penyebab penolakan sejak awal merupakan bentuk pengelolaan risiko yang sangat bijaksana.
1. Polis Dalam Masa Tunggu atau Lapsed
Klaim atas kondisi kesehatan tertentu yang terjadi selama masa tunggu (waiting period) tidak akan ditanggung oleh asuransi. Selain itu, jika terjadi penunggakan pembayaran premi yang menyebabkan polis lapsed (tidak aktif), hak klaim secara otomatis akan gugur.
2. Kondisi Kesehatan yang Sudah Ada Sebelumnya (Pre-existing Conditions)
Penyakit atau cedera yang sudah terdiagnosis atau menunjukkan gejala sebelum polis asuransi diterbitkan umumnya tidak ditanggung. Menyembunyikan riwayat kesehatan saat pendaftaran awal dapat memicu pembatalan polis dan penolakan klaim secara permanen.
3. Pengecualian Polis (Exclusions)
Setiap polis asuransi memiliki daftar pengecualian risiko yang tidak dijamin. Contoh pengecualian umum meliputi perawatan estetika/kecantikan, pengobatan alternatif tanpa lisensi medis, cedera akibat olahraga ekstrem, atau tindakan yang disengaja.
4. Ketidaksesuaian Antara Diagnosa dan Tindakan Medis
Tim medis perusahaan asuransi akan menilai apakah tindakan medis yang diberikan memiliki indikasi klinis yang wajar (medically necessary). Jika tindakan atau rawat inap dinilai tidak perlu secara medis, maka klaim atas biaya tersebut berpotensi ditolak.
Tanda-Tanda Adanya Kendala Administrasi pada Pengajuan Klaim
Saat mengajukan penggantian biaya medis, Anda perlu mewaspadai indikasi awal yang menandakan adanya kendala pada proses verifikasi. Deteksi dini terhadap masalah administrasi memungkinkan Anda untuk mengambil langkah korektif dengan cepat.
Salah satu tanda utama adalah tidak adanya konfirmasi penerimaan berkas setelah beberapa hari kerja sejak dokumen dikirimkan. Tanda lainnya adalah adanya permintaan dokumen tambahan secara berulang dari pihak underwriter.
Jika durasi proses pencairan melewati batas waktu standar (SLA) yang tertera dalam polis, segera hubungi layanan konsumen. Penundaan yang lama biasanya mengindikasikan adanya data yang tidak cocok atau perlunya konfirmasi lanjutan ke pihak rumah sakit.
Strategi Pengelolaan dan Pencegahan Penolakan Klaim
Untuk memastikan seluruh proses berjalan lancar tanpa hambatan, ada beberapa strategi pengelolaan dokumen dan komunikasi yang dapat Anda terapkan sejak awal.
Pahami Isi Buku Polis Secara Menyeluruh
Membaca dan memahami seluruh klausul dalam buku polis adalah kewajiban dasar setiap pemegang polis. Perhatikan batas maksimum penjaminan (inner limit atau as charged), daftar pengecualian, serta ketentuan khusus terkait rawat inap dan rawat jalan.
Buat Salinan Digital Seluruh Dokumen
Sebelum menyerahkan dokumen fisik asli ke kantor asuransi, selalu buat salinan digitalnya menggunakan mesin pemindai atau aplikasi telepon pintar. Simpan arsip foto kuitansi, resep, dan resume medis dalam media penyimpanan awan (cloud storage) yang aman.
Lakukan Koordinasi dengan Dokter dan Pihak RS
Saat menjalani perawatan, sampaikan kepada dokter bahwa Anda akan menggunakan fasilitas ganti rugi asuransi. Mintalah dokter menuliskan diagnosa penyakit secara jelas dan spesifik sesuai dengan standar medis internasional (kode ICD-10) pada lembar resume medis.
Kapan Harus Berobat dan Mengajukan Klaim?
Keputusan untuk mencari pertolongan medis tidak boleh ditunda hanya karena kekhawatiran mengenai rumitnya prosedur administrasi keuangan. Kesehatan fisik dan keselamatan jiwa harus selalu menjadi prioritas utama.
Kriteria Segera Mengunjungi Fasilitas Kesehatan
Segera kunjungi unit gawat darurat atau dokter spesialis jika Anda mengalami gejala medis yang membahayakan jiwa atau menurunkan kualitas hidup secara drastis. Gejala seperti nyeri dada hebat, sesak napas berat, demam tinggi persisten, atau pendarahan yang tidak berhenti memerlukan penanganan medis darurat tanpa memikirkan sistem klaim terlebih dahulu.
Waktu yang Tepat Pengajuan Administrasi Klaim
Pengajuan administrasi ganti rugi dilakukan segera setelah kondisi fisik Anda stabil dan telah diperbolehkan pulang oleh dokter. Memulai proses pengajuan klaim dalam rentang waktu 3 hingga 7 hari setelah perawatan adalah langkah ideal untuk menghindari risiko penolakan akibat kadaluarsa berkas.
Ringkasan Prosedur Klaim Reimburse
Untuk mempermudah pemahaman Anda, berikut adalah ringkasan alur pengajuan ganti rugi asuransi kesehatan:
- Berobat: Jalani perawatan medis di fasilitas kesehatan pilihan Anda dan lunasi seluruh biaya secara mandiri.
- Kumpulkan Berkas: Minta kuitansi asli, rincian biaya, resume medis, dan resep obat dari kasir rumah sakit.
- Isi Formulir: Lengkapi formulir klaim dan pastikan tanda tangan dokter serta cap rumah sakit sudah tertera.
- Kirim Berkas: Serahkan berkas lengkap ke perusahaan asuransi sebelum melewati batas waktu polis.
- Pencairan: Tunggu proses verifikasi hingga dana penggantian masuk ke rekening pribadi Anda.
Kesimpulan
Memahami bagaimana cara klaim reimburse asuransi kesehatan merupakan kunci utama dalam memanfaatkan fungsi perlindungan finansial dari polis yang Anda miliki. Keberhasilan proses ini sangat ditentukan oleh ketelitian dalam mengumpulkan dokumen, pemahaman atas syarat polis, serta ketepatan waktu pengajuan.
Dengan mengikuti panduan langkah demi langkah dan menghindari faktor-faktor risiko penolakan, Anda dapat menjalani proses perawatan medis dengan tenang tanpa mengorbankan stabilitas keuangan keluarga. Selalu jaga keaktifan polis Anda dan simpan seluruh rekam medis dengan rapi demi kelancaran hak asuransi Anda di masa depan.