
Menyikapi Risiko Penyakit Kritis: Pentingnya Pola Hidup Sehat dan Perlindungan Asuransi Jiwa
Kesehatan fisik dan stabilitas finansial merupakan dua aspek penting yang saling berkaitan dalam kehidupan manusia. Perubahan pola hidup modern saat ini membawa dampak signifikan terhadap peningkatannya risiko berbagai jenis penyakit berat atau penyakit kritis.
Selain memicu dampak fisik yang berat, kondisi ini juga berpotensi mengganggu stabilitas keuangan keluarga secara mendadak. Oleh karena itu, pemahaman mendalam mengenai pencegahan medis serta perencanaan finansial, seperti mempertimbangkan rekomendasi asuransi jiwa yang mencakup critical illness, menjadi langkah krusial bagi setiap individu.
Apa Itu Penyakit Kritis?
Penyakit kritis (critical illness) adalah kondisi medis bersifat berat, berisiko tinggi mengancam jiwa, dan berpotensi menimbulkan kecacatan permanen. Kondisi ini umumnya memerlukan perawatan medis intensif, pengobatan jangka panjang, serta biaya medis yang sangat besar.
Berbeda dengan penyakit ringan, penyakit kritis dapat membatasi fungsi organ tubuh secara signifikan. Penanganan medis yang terlambat atau tidak optimal dapat berdampak langsung pada penurunan kualitas hidup pasien.
Jenis-Jenis Penyakit Kritis yang Paling Sering Terjadi
Terdapat beberapa jenis penyakit berat yang memiliki prevalensi tinggi di masyarakat. Penyakit-penyakit ini membutuhkan perhatian medis secara khusus dan pemantauan berkala.
- Penyakit Jantung dan Pembuluh Darah: Termasuk di antaranya adalah serangan jantung koroner dan gagal jantung. Kondisi ini terjadi akibat adanya gangguan pada suplai darah menuju otot jantung.
- Stroke: Gangguan fungsi otak yang terjadi secara mendadak akibat tersumbatnya atau pecahnya pembuluh darah di otak.
- Kanker: Pertumbuhan sel-sel abnormal yang tidak terkendali dan dapat menyerang atau menyebar ke organ tubuh lainnya.
- Gagal Ginjal Kronis: Penurunan fungsi ginjal secara bertahap yang mengakibatkan ginjal tidak lagi mampu menyaring limbah metabolisme dari darah.
Dampak Medis dan Finansial bagi Keluarga
Diagnosa penyakit berat tidak hanya berdampak pada fisik penderita, tetapi juga memicu tekanan psikologis bagi keluarga. Proses pengobatan yang lama sering kali membutuhkan keterlibatan anggota keluarga sebagai pendamping utama.
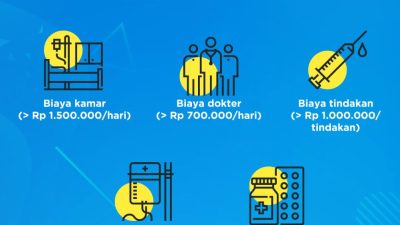
Dari sisi finansial, pengobatan penyakit kritis membutuhkan dana yang sangat besar. Biaya tersebut meliputi tindakan operasi, terapi rutin, obat-obatan khusus, hingga hilangnya pendapatan akibat ketidakmampuan untuk bekerja secara normal.
Faktor Risiko dan Penyebab Penyakit Kritis
Memahami faktor risiko merupakan langkah awal yang sangat penting dalam upaya pencegahan penyakit berat. Faktor risiko ini secara umum dibagi menjadi dua kategori, yaitu faktor yang dapat diubah dan faktor yang tidak dapat diubah.
Gaya Hidup dan Pola Makan
Pola hidup tidak sehat menjadi salah satu pemicu utama meningkatnya kasus penyakit berat di usia muda. Konsumsi makanan tinggi gula, garam, dan lemak jenuh secara berlebihan dapat meningkatkan risiko obesitas, hipertensi, dan diabetes.
Kurangnya aktivitas fisik serta kebiasaan merokok juga berkontribusi besar terhadap kerusakan pembuluh darah. Selain itu, tingkat stres yang tinggi dan tidak terkelola dengan baik dapat memperburuk kondisi kesehatan secara keseluruhan.
Genetik dan Usia
Faktor genetik memainkan peran penting dalam menentukan kerentanan seseorang terhadap penyakit tertentu. Seseorang yang memiliki riwayat keluarga dengan penyakit jantung atau kanker memiliki risiko lebih tinggi terdiagnosis kondisi serupa.
Seiring bertambahnya usia, fungsi organ tubuh secara alami akan mengalami penurunan. Hal ini membuat kelompok usia lanjut menjadi lebih rentan terhadap serangan berbagai penyakit degeneratif.
Gejala dan Tanda Awal Penyakit Kritis
Mengenali tanda-tanda awal perubahan kesehatan tubuh dapat membantu proses diagnosis secara dini. Diagnosis yang lebih cepat umumnya memberikan peluang keberhasilan terapi yang lebih tinggi.
Gejala Umum yang Perlu Diwaspadai
Setiap penyakit memiliki tanda spesifik, namun ada beberapa gejala umum yang sering kali menjadi petunjuk awal adanya masalah kesehatan serius. Gejala-gejala ini tidak boleh diabaikan begitu saja.
- Nyeri Dada atau Sesak Napas: Rasa tertekan atau nyeri di dada yang menjalar ke lengan atau rahang bisa menjadi indikasi masalah jantung.
- Kelemahan Mendadak: Rasa lemas atau kelumpuhan pada satu sisi tubuh, disertai kesulitan berbicara, merupakan gejala khas stroke.
- Penurunan Berat Badan Tanpa Sebab: Kehilangan berat badan secara drastis dalam waktu singkat tanpa menjalani program diet sering dihubungkan dengan risiko kanker.
- Kelelahan Ekstrem: Rasa lelah yang terus-menerus dan tidak membaik setelah beristirahat dapat menjadi tanda adanya gangguan organ dalam.
Kapan Harus Segera Berkonsultasi dengan Dokter?
Sangat disarankan untuk segera memeriksakan diri ke fasilitas kesehatan jika mengalami gejala yang muncul secara mendadak dan memburuk dengan cepat. Penanganan medis darurat sangat dibutuhkan pada kasus dugaan serangan jantung atau stroke.
Selain kondisi darurat, konsultasi rutin juga diperlukan jika Anda memiliki gejala samar yang bertahan selama lebih dari dua minggu. Jangan melakukan diagnosis mandiri tanpa pemeriksaan medis yang valid.
Langkah Pencegahan dan Pengelolaan Kesehatan
Pencegahan selalu menjadi strategi terbaik dalam menjaga kualitas hidup jangka panjang. Mengadopsi kebiasaan sehat secara konsisten dapat menurunkan risiko terkena penyakit kritis secara signifikan.
Pola Hidup Sehat Berkelanjutan
Menjaga kesehatan tubuh dapat dimulai dari perubahan kecil dalam rutinitas harian. Menerapkan pola makan seimbang yang kaya akan serat, buah, dan sayuran sangat dianjurkan untuk mendukung fungsi organ.
Olahraga secara teratur minimal 150 menit per minggu dapat membantu menjaga kesehatan jantung dan melancarkan sirkulasi darah. Hindari konsumsi alkohol dan berhentilah merokok untuk mengurangi penumpukan toksin dalam tubuh.
Pemeriksaan Kesehatan Rutin (Medical Check-Up)
Pemeriksaan kesehatan secara berkala berfungsi untuk mendeteksi potensi masalah kesehatan sebelum timbul gejala yang berat. Melalui medical check-up, kondisi seperti tekanan darah tinggi atau kadar gula darah tinggi dapat dikontrol lebih awal.
Dokter dapat memberikan rekomendasi penanganan yang tepat berdasarkan hasil pemeriksaan laboratorium dan pemindaian. Langkah ini sangat efektif dalam mencegah komplikasi penyakit yang lebih berat di masa depan.
Peran Perlindungan Finansial dalam Manajemen Kesehatan
Selain menjaga fisik tetap fit, kesiapan finansial dalam menghadapi risiko medis yang tidak terduga merupakan bentuk perlindungan diri yang lengkap. Tanpa perencanaan yang matang, biaya pengobatan penyakit berat dapat menguras tabungan dan aset yang telah dikumpulkan.
Memilih perlindungan yang tepat seperti mencari rekomendasi asuransi jiwa yang mencakup critical illness menjadi bagian penting dari manajemen risiko keuangan keluarga. Produk ini dirancang khusus untuk memberikan uang pertanggungan secara langsung saat tertanggung terdiagnosis penyakit kritis.
Perbedaan Asuransi Kesehatan dan Asuransi Penyakit Kritis
Banyak orang menganggap bahwa asuransi kesehatan biasa sudah cukup untuk melindungi diri dari semua risiko medis. Padahal, terdapat perbedaan mendasar antara asuransi kesehatan (hospitalization) dan asuransi penyakit kritis (critical illness).
Asuransi kesehatan berfungsi mengganti biaya perawatan rumah sakit, seperti kamar, dokter, dan obat-obatan sesuai tagihan. Sementara itu, asuransi penyakit kritis memberikan santunan tunai dalam jumlah sekaligus (lump sum) ketika penyakit terdiagnosis, yang bebas digunakan untuk kebutuhan pengobatan maupun biaya hidup sehari-hari.
+--------------------------+------------------------------------+------------------------------------+
| Parameter Fitur          | Asuransi Kesehatan Biasa           | Asuransi Penyakit Kritis (CI)      |
+--------------------------+------------------------------------+------------------------------------+
| Bentuk Manfaat           | Reimbursment / Cashless tagihan RS | Uang tunai sekaligus (Lump Sum)    |
| Penggunaan Dana          | Terbatas pada biaya medis RS       | Bebas (Biaya hidup, obat, dll)     |
| Mekanisme Klaim          | Berdasarkan kuitansi perawatan     | Berdasarkan diagnosis dokter pakar |
+--------------------------+------------------------------------+------------------------------------+
Kriteria Memilih Rekomendasi Asuransi Jiwa yang Mencakup Critical Illness
Saat Anda mencari rekomendasi asuransi jiwa yang mencakup critical illness, terdapat beberapa kriteria objektif yang perlu diperhatikan secara saksama. Hal ini bertujuan agar perlindungan yang dibeli sesuai dengan kebutuhan riil.
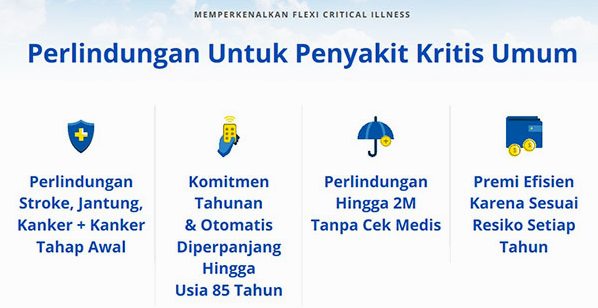
- Jumlah Penyakit yang Dilindungi: Pastikan polis mencakup penyakit-penyakit utama seperti kanker, jantung, stroke, dan gagal ginjal.
- Tahapan Penyakit (Stage): Pilih produk yang memberikan perlindungan sejak tahap awal (early stage), bukan hanya pada tahap akhir (advanced stage).
- Kesesuaian Premi: Pastikan besaran premi bulanan atau tahunan tidak mengganggu arus kas (cash flow) keuangan harian Anda.
- Reputasi Perusahaan Asuransi: Pilih perusahaan asuransi yang terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK) serta memiliki tingkat rasio kelayakan finansial (Solvency Ratio) yang baik.
Dalam memilah rekomendasi asuransi jiwa yang mencakup critical illness, penting juga untuk membaca seluruh pasal dalam buku polis secara teliti. Pemahaman yang menyeluruh akan mempermudah proses pengajuan klaim di kemudian hari.
Strategi Memilih Polis Asuransi yang Tepat
Membeli perlindungan finansial membutuhkan perencanaan yang matang dan analisis yang obyektif. Jangan terburu-buru mengambil keputusan sebelum memahami seluruh syarat dan ketentuan produk yang ditawarkan.
Menilai Tahapan Penyakit yang Dicakup
Beberapa produk asuransi hanya memberikan pembayaran klaim jika penyakit kritis telah mencapai stadium lanjut. Kondisi ini dapat menjadi kendala jika pasien membutuhkan dana cepat pada awal terdiagnosis.
Oleh karena itu, sangat disarankan untuk mempertimbangkan rekomendasi asuransi jiwa yang mencakup critical illness yang menyediakan perlindungan multi-tahap. Fitur ini memungkinkan klaim cair sejak stadium awal sehingga penanganan medis dapat dilakukan lebih cepat.
Memahami Ketentuan Waiting Period dan Exclusion
Setiap polis asuransi memiliki masa tunggu (waiting period), yaitu jangka waktu tertentu sejak polis aktif di mana klaim belum dapat diajukan. Masa tunggu untuk penyakit kritis umumnya berkisar antara 80 hingga 90 hari.
Selain itu, perhatikan pula pasal pengecualian (exclusion), seperti kondisi medis yang sudah ada sebelumnya (pre-existing conditions). Memahami batasan-batasan ini akan menghindarkan Anda dari risiko penolakan klaim oleh pihak penanggung.
Kesimpulan
Menjaga kesehatan fisik dan finansial merupakan investasi jangka panjang yang tidak dapat dipisahkan. Penerapan gaya hidup sehat, konsumsi makanan bergizi, dan pemeriksaan medis rutin merupakan langkah utama dalam mencegah munculnya penyakit kritis.
Namun, karena risiko kesehatan tidak pernah dapat diprediksi secara pasti, perlindungan finansial menjadi benteng pertahanan kedua yang sangat vital. Mempertimbangkan rekomendasi asuransi jiwa yang mencakup critical illness membantu memastikan bahwa ketahanan ekonomi keluarga tetap terjaga apabila risiko medis yang berat terjadi di masa depan.