
Mengerti Proteksi Finansial Kesehatan: Apa Itu Suplemen Tambahan Biaya Rumah Sakit (Hospital Cash Plan)?
Risiko kesehatan dapat menimpa siapa saja tanpa memandang usia maupun gaya hidup. Ketika seseorang harus menjalani perawatan inap di fasilitas medis, beban yang muncul sering kali tidak hanya terbatas pada tagihan pengobatan utama.
Ada berbagai pengeluaran non-medis dan potensi kehilangan pendapatan yang dapat mengganggu kestabilan ekonomi keluarga. Oleh karena itu, penting bagi masyarakat untuk memahami instrumen perlindungan finansial secara menyeluruh, termasuk peran dari asuransi tambahan.
Bagi banyak orang yang ingin memperkuat jaring pengaman finansial mereka, memahami apa itu suplemen tambahan biaya rumah sakit (hospital cash plan) menjadi langkah awal yang sangat krusial. Artikel ini akan mengulas secara mendalam mengenai konsep, manfaat, cara kerja, serta strategi pengelolaan risiko kesehatan secara bijak.
Memahami Definisi dan Cara Kerja Hospital Cash Plan
Secara umum, perlindungan kesehatan terbagi menjadi beberapa jenis sesuai dengan mekanisme pembayaran klaimnya. Memahami perbedaan karakteristik produk akan membantu masyarakat memilih proteksi yang paling sesuai dengan kebutuhan harian mereka.
Apa Itu Suplemen Tambahan Biaya Rumah Sakit (Hospital Cash Plan)?
Untuk menjawab pertanyaan mengenai apa itu suplemen tambahan biaya rumah sakit (hospital cash plan), kita perlu melihatnya sebagai sebuah program santunan tunai harian. Produk ini memberikan penggantian sejumlah uang tunai dalam jumlah pasti untuk setiap hari peserta menjalani rawat inap di rumah sakit.
Berbeda dengan produk kesehatan konvensional yang membayar tagihan medis sesuai kuitansi, manfaat ini dibayarkan secara fixed (tetap) sesuai besaran nominal yang disepakati di awal kontrak. Besaran uang santunan harian ini akan dikalikan dengan durasi atau jumlah hari pasien dirawat di fasilitas kesehatan.
Dana tunai yang dicairkan dari manfaat ini bersifat fleksibel dan dapat dipergunakan oleh pemegang polis untuk berbagai keperluan. Penggunaan uang tersebut tidak terbatas pada tagihan rumah sakit, melainkan juga untuk menutupi biaya operasional keluarga selama masa pemulihan.
Perbedaan Utama Asuransi Kesehatan Utama dan Hospital Cash Plan
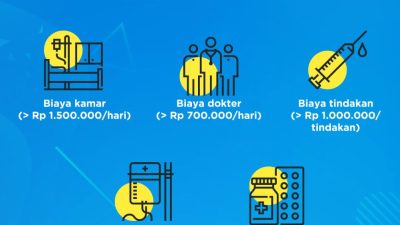
Asuransi kesehatan utama umumnya bekerja dengan sistem indemnity atau reimbursement, yaitu mengganti biaya perawatan medis sesuai dengan kuitansi resmi yang dikeluarkan oleh pihak rumah sakit. Proteksi utama ini berfokus pada biaya dokter, obat-obatan, tindakan operasi, serta sewa kamar rawat inap.
Sementara itu, suplemen tambahan biaya rumah sakit berfokus pada pemberian uang santunan tunai (cash benefit). Sistem ini tidak memandangkan seberapa besar atau kecil tagihan medis aktual yang diterbitkan oleh rumah sakit.
Sebagai contoh, jika peserta dirawat selama lima hari dan memiliki manfaat santunan Rp1.000.000 per hari, maka total dana yang dicairkan adalah Rp5.000.000. Pencairan ini tetap dilakukan secara penuh meskipun biaya perawatan utama sudah ditanggung oleh skema perlindungan lain.
Mengapa Biaya Rawat Inap Berdampak Pada Finansial Keluarga?
Proses pemulihan kesehatan di fasilitas medis sering kali membawa dampak beruntun terhadap kondisi keuangan rumah tangga. Memahami dampak-dampak ini membantu seseorang mengantisipasi kebutuhan dana darurat secara lebih matang.
Risiko Finansial Akibat Kehilangan Pendapatan (Indirect Costs)
Saat seorang pencari nafkah harus menjalani perawatan rawat inap, aktivitas pekerjaannya secara otomatis terhenti sementara waktu. Bagi pekerja mandiri, pekerja lepas (freelancer), atau pemilik usaha mikro, kondisi ini berpotensi menghilangkan pendapatan harian secara signifikan.
Kerugian finansial ini dikategorikan sebagai biaya tidak langsung (indirect costs) dari sebuah penyakit. Meskipun tagihan rumah sakit ditanggung oleh asuransi medis dasar atau BPJS Kesehatan, kebutuhan hidup harian keluarga tetap berjalan.
Di sinilah pemahaman tentang apa itu suplemen tambahan biaya rumah sakit (hospital cash plan) menjadi relevan. Uang santunan tunai harian berfungsi sebagai pengganti penghasilan yang hilang (income replacement) agar stabilitas dapur tetap terjaga.
Inflasi Biaya Medis dan Pengeluaran Tak Terduga
Laju inflasi medis tahunan umumnya lebih tinggi dibandingkan dengan inflasi ekonomi secara umum. Peningkatan harga obat-obatan, tarif perawatan, dan jasa medis membuat risiko pembengkakan biaya kesehatan semakin meningkat dari waktu ke waktu.
Selain biaya medis langsung, ada pengeluaran tambahan yang sering dilupakan saat anggota keluarga dirawat inap. Pengeluaran tersebut meliputi biaya transportasi keluarga penyelia, konsumsi harian di rumah sakit, hingga biaya perlengkapan perawatan pribadi.
Akumulasi dari pengeluaran-pengeluaran kecil ini dapat menyedot tabungan jika tidak diantisipasi dengan baik. Santunan tunai harian memberikan bantalan finansial ekstra untuk menutupi pengeluaran yang tidak ditanggung oleh polis medis standar.
Manfaat Utama dan Fitur Suplemen Tambahan Biaya Rumah Sakit
Produk pendukung perlindungan kesehatan ini dirancang dengan fitur-fitur spesifik yang bertujuan melengkapi kekosongan proteksi pada polis utama.
Sistem Penggantian Harian (Daily Allowance)
Fitur utama dari suplemen ini adalah santunan harian (daily hospital cash benefit). Jumlah nominal yang diterima peserta telah ditentukan sejak awal pembentukan polis berdasarkan premi yang dibayarkan.
Hitungan santunan didasarkan pada durasi rawat inap yang terverifikasi secara medis melalui surat keterangan rawat inap dari rumah sakit. Beberapa polis juga menawarkan kelipatan nominal santunan apabila pasien harus menjalani perawatan intensif di Intensive Care Unit (ICU).
Mekanisme ini memberikan kepastian nilai proteksi tanpa perlu mengkhawatirkan rincian batasan (inner limit) per jenis tindakan medis. Peserta cukup membuktikan durasi rawat inap sesuai syarat dan ketentuan yang berlaku.
Fleksibilitas Penggunaan Dana Santunan
Salah satu keunggulan utama dari produk penggantian tunai ini adalah ketidakberadaan batasan penggunaan dana hasil klaim. Pihak penyedia perlindungan tidak menuntut bukti kuitansi penggunaan uang yang telah dicairkan.
Penerima manfaat bebas menggunakan dana tersebut untuk membayar sewa rumah, biaya sekolah anak, melunasi cicilan harian, atau membeli suplemen nutrisi tambahan. Fleksibilitas ini memberikan ketenangan pikiran fokus pada proses pemulihan kesehatan.
Dalam konteks manajemen risiko, kebebasan alokasi dana ini menjadi aspek penting yang membedakannya dari polis medis konvensional. Pasien tidak terbebani oleh batasan administrasi medis dalam memanfaatkan dana santunan tersebut.
Kemudahan Fasilitas Double Claim
Bagi masyarakat yang sudah memiliki asuransi dari tempat kerja atau program pemerintah, pertanyaan sering muncul mengenai tumpang tindih proteksi. Salah satu keunggulan produk ini adalah sifatnya yang mendukung fasilitas double claim.
Artinya, klaim untuk memperoleh santunan harian tetap dapat diajukan meskipun tagihan rumah sakit sepenuhnya telah dibayar oleh pihak asuransi lain. Peserta umumnya hanya perlu melampirkan dokumen resmi berupa salinan kuitansi yang terlegalisir beserta resume medis.
Hal ini menjadikan produk tersebut sebagai komplementer yang harmonis dengan sistem proteksi kesehatan eksis. Kehadirannya tidak saling meniadakan, melainkan memperkuat jaring pengaman keuangan secara keseluruhan.
Tanda-Tanda Anda Membutuhkan Proteksi Tambahan Rawat Inap
Setiap individu memiliki profil risiko kesehatan dan keuangan yang berbeda-beda. Ada beberapa indikator yang menunjukkan bahwa seseorang membutuhkan lapisan perlindungan tambahan dalam perencanaan keuangannya.
Menilai Kesiapan Dana Darurat Kesehatan
Langkah awal dalam mengevaluasi kebutuhan proteksi adalah mengaudit ketersediaan dana darurat yang likuid. Idealnya, dana darurat harus mampu menutupi pengeluaran rutin keluarga selama beberapa bulan ke depan.
Apabila jumlah dana darurat masih terbatas, risiko rawat inap dapat dengan cepat menguras aset yang ada. Mengandalkan satu jenis asuransi medis sering kali belum cukup jika terjadi kondisi medis berkepanjangan.
Dengan memahami apa itu suplemen tambahan biaya rumah sakit (hospital cash plan), seseorang dapat memanfaatkan instrumen ini untuk melindungi dana darurat agar tidak terganggu saat terjadi krisis kesehatan.
Kebutuhan Pekerja Mandiri dan Pekerja Lapangan
Pekerja lepas, pemilik usaha kecil, dan pekerja lapangan memiliki tingkat kerentanan ekonomi yang lebih tinggi saat sakit. Ketidakhadiran di tempat kerja secara langsung berkolerasi dengan penurunan tingkat pendapatan.
Berbeda dengan karyawan swasta atau ASN yang tetap mendapatkan gaji pokok saat cuti sakit, pekerja mandiri menanggung risiko operasional secara penuh. Kondisi ini membuat keberadaan santunan harian menjadi sarana mitigasi risiko yang sangat vital.
Selain itu, pekerja dengan tingkat mobilitas tinggi di lapangan memiliki risiko paparan penyakit menular atau cedera fisik yang relatif lebih tinggi. Proteksi tunai harian membantu menjaga arus kas harian tetap stabil di masa penyembuhan.
Faktor Risiko dan Tantangan Finansial Saat Sakit
Risiko finansial yang timbul akibat gangguan kesehatan tidak berdiri sendiri, melainkan dipengaruhi oleh berbagai faktor eksternal maupun internal.
Penyakit Kritis dan Masa Perawatan Panjang
Beberapa kondisi medis, seperti infeksi berat, stroke, atau pemulihan pascaoperasi besar, membutuhkan masa perawatan inap yang tidak sebentar. Semakin lama durasi rawat inap, semakin besar pula potensi kerugian finansial yang dialami.
Masa perawatan yang panjang sering kali memaksa salah satu anggota keluarga untuk berhenti bekerja sementara demi menjadi pendamping (caregiver). Kondisi ini menciptakan beban ganda, yaitu hilangnya potensi pendapatan dari dua orang sekaligus.
Santunan tunai yang dihitung secara harian membantu menekan dampak dari durasi perawatan yang panjang tersebut. Uang santunan akan terus mengalir sesuai batas maksimum hari yang dijamin dalam polis.
Keterbatasan Cakupan Asuransi Dasar
Tidak sedikit masyarakat yang menganggap bahwa memiliki satu polis asuransi medis saja sudah cukup. Namun pada kenyataannya, banyak polis standar yang memiliki batasan platform atau deductible (risiko sendiri).
Beberapa jenis obat-obatan tertentu, alat medis khusus, atau tindakan diagnostik canggih terkadang tidak dijamin sepenuhnya oleh polis standar. Keterbatasan cakupan ini berpotensi menciptakan celah biaya (expense gap) yang harus dibayar sendiri oleh pasien.
Memahami apa itu suplemen tambahan biaya rumah sakit (hospital cash plan) membantu mengidentifikasi bagaimana celah biaya tersebut dapat ditutupi tanpa merusak struktur anggaran keluarga yang telah disusun.
Strategi Pengelolaan Risiko dan Cara Memilih Produk yang Tepat
Sebelum memutuskan untuk menambah produk proteksi ke dalam portofolio keuangan, diperlukan analisis secara cermat dan rasional agar produk yang dipilih benar-benar memberikan manfaat optimal.
Evaluasi Polis Utama yang Sudah Dimiliki
Langkah pertama dalam pengelolaan risiko kesehatan adalah memeriksa kembali seluruh klausul pada polis utama yang sedang aktif. Perhatikan batas kamar harian, batas tahunan, serta daftar pengecualian yang tercantum.
Jika polis utama sudah memberikan cakupan biaya medis yang sangat luas dan mencakup penggantian gajih secara penuh, kebutuhan akan produk tambahan mungkin bersifat sekunder. Namun jika ada celah proteksi pada komponen pendapatan harian, penambahan produk suplemen menjadi opsi yang relevan.
Pastikan pula bahwa total premi yang dibayarkan untuk seluruh instrumen proteksi berada dalam batas wajar, umumnya berkisar antara 5% hingga 10% dari total pendapatan bulanan.
Memahami Masa Tunggu dan Pengecualian Polis
Setiap produk proteksi keuangan memiliki ketentuan mengenai masa tunggu (waiting period). Masa tunggu adalah periode awal setelah polis diterbitkan di mana manfaat klaim belum dapat dipergunakan untuk penyakit tertentu.
Penyakit yang sudah ada sebelumnya (pre-existing conditions) umumnya dikecualikan dari cakupan perlindungan, atau membutuhkan waktu tunggu yang lebih lama. Pemahaman yang jelas mengenai hal ini sangat penting untuk mencegah kekecewaan saat mengajukan klaim di kemudian hari.
Bacalah dokumen polis secara teliti, terutama pada bagian ketentuan pengecualian. Pengecualian umum biasanya mencakup perawatan estetika, cedera akibat olah raga ekstrem, atau tindakan yang disengaja.
Langkah Praktis Mengelola Risiko Kesehatan dan Finansial
Pengelolaan risiko kesehatan yang komprehensif tidak hanya bertumpu pada instrumen keuangan, tetapi juga pada upaya pencegahan dan gaya hidup sehat.
Pencegahan Primer Melalui Gaya Hidup Sehat
Memiliki proteksi keuangan yang memadai bukanlah alasan untuk mengabaikan kesehatan fisik. Pencegahan primer tetap menjadi pondasi paling efektif dalam mengurangi risiko rawat inap.
- Pola Makan Seimbang: Mengonsumsi makanan bergizi tinggi, membatasi gula, garam, dan lemak jenuh untuk mencegah penyakit tidak menular seperti diabetes dan hipertensi.
- Aktivitas Fisik Teratur: Berolahraga secara teratur minimal 150 menit per minggu untuk menjaga kebugaran jantung dan pembuluh darah.
- Istirahat Cukup dan Manajemen Stres: Tidur berkualitas selama 7–8 jam per hari serta mengelola tingkat stres untuk menjaga sistem imun tubuh tetap optimal.
- Pemeriksaan Kesehatan Berkala: Melakukan medical check-up secara rutin untuk mendeteksi potensi gangguan kesehatan secara dini sebelum berkembang menjadi kondisi yang parah.
Membangun Portofolio Proteksi yang Seimbang
Dalam merancang ketahanan finansial, susunlah tingkatan proteksi secara hirarkis dan logis berdasarkan skala prioritas:
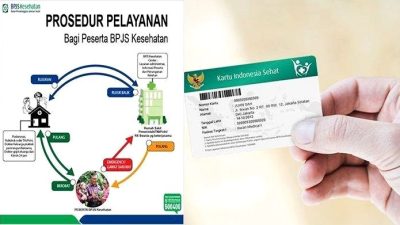
- Jaminan Kesehatan Dasar: Miliki program jaminan kesehatan nasional (seperti BPJS Kesehatan) sebagai fondasi utama penanganan medis dasar.
- Asuransi Medis Swasta (Optional): Ditambahkan jika membutuhkan kenyamanan ekstra atau akses cepat ke fasilitas kesehatan swasta tertentu.
- Suplemen Tambahan Biaya Rumah Sakit: Digunakan untuk melengkapi celah hilangnya pendapatan harian dan menutup pengeluaran non-medis.
- Dana Darurat Likuid: Disimpan di instrumen berisiko rendah yang mudah dicairkan sewaktu-waktu untuk kebutuhan mendesak yang tidak dijamin polis.
Kapan Harus Menghubungi Tenaga Medis dan Ahli Perencanaan Keuangan?
Keputusan terkait kesehatan medis dan perencanaan keuangan memerlukan panduan dari para ahli di bidangnya masing-masing.
Kapan Harus Segera ke Dokter?
Perencanaan finansial dibuat untuk mendukung proses medis, bukan sebaliknya. Jangan pernah menunda kunjungan ke fasilitas kesehatan atau dokter hanya karena kekhawatiran akan urusan administrasi atau klaim asuransi.
Apabila Anda atau anggota keluarga mengalami gejala medis seperti:
- Nyeri dada yang hebat atau sesak napas secara tiba-tiba,
- Demam tinggi yang tidak kunjung turun lebih dari tiga hari,
- Penurunan kesadaran atau kejang,
- Perdarahan yang tidak biasa atau cedera fisik berat,
Segera kunjungi unit gawat darurat (UGD) rumah sakit terdekat untuk mendapatkan penanganan medis secara langsung. Penanganan medis yang cepat dan tepat dapat mencegah komplikasi fatal yang justru akan memperpanjang masa perawatan.
Kapan Harus Berkonsultasi dengan Perencana Keuangan?
Konsultasi dengan perencana keuangan independen dianjurkan apabila Anda mengalami kesulitan dalam menentukan proporsi anggaran proteksi yang ideal. Ahli keuangan dapat membantu menganalisis rasio utang, arus kas harian, serta kesenjangan perlindungan (insurance gap) pada keluarga Anda.
Dengan bimbingan profesional, Anda dapat memastikan bahwa keputusan untuk membeli suplemen kesehatan didasarkan pada kalkulasi objektif, bukan karena kecemasan berlebihan atau dorongan penjualan.
Kesimpulan
Memahami apa itu suplemen tambahan biaya rumah sakit (hospital cash plan) memberikan perspektif baru dalam merancang strategi perlindungan finansial yang utuh. Produk ini berfungsi sebagai bantalan ekonomi yang memberikan uang santunan tunai harian guna menggantikan potensi pendapatan yang hilang serta menutupi biaya non-medis selama masa rawat inap.
Meskipun menawarkan keunggulan berupa fleksibilitas penggunaan dana dan kemudahan fasilitas klaim ganda, produk suplemen ini bukanlah pengganti dari asuransi kesehatan utama. Kehadirannya bersifat melengkapi agar skema proteksi yang dimiliki menjadi lebih kokoh.
Pada akhirnya, strategi pengelolaan risiko kesehatan yang terbaik adalah mengombinasikan gaya hidup sehat, kepemilikan proteksi medis yang tepat, serta pemeliharaan dana darurat yang memadai. Dengan perencanaan yang matang, Anda dapat menjaga kesehatan fisik sekaligus melindungi kestabilan ekonomi keluarga di masa depan.