
Mengerti Pentingnya Co-Payment dalam Asuransi Kesehatan dan Dampaknya bagi Layanan Medis
Sistem pelayanan kesehatan saat ini semakin kompleks seiring dengan berkembangnya teknologi medis dan meningkatnya biaya perawatan. Untuk mengakses layanan kesehatan yang berkualitas tanpa membebani finansial secara mendadak, masyarakat mengandalkan polis asuransi kesehatan.
Namun, ketika membaca dokumen polis, banyak pemegang polis yang merasa bingung dengan berbagai istilah finansial di dalamnya. Salah satu istilah yang paling sering muncul tetapi kerap disalahpahami adalah kontribusi biaya mandiri saat melakukan klaim perawatan.
Penting bagi setiap peserta pemegang polis untuk memahami apa itu co-payment dalam asuransi kesehatan agar tidak terkejut saat harus mengeluarkan uang tunai di rumah sakit. Pemahaman yang baik mengenai mekanisme ini akan membantu Anda mengelola ekspektasi finansial dan merencanakan keputusan medis dengan lebih bijak.
Memahami Lebih Dalam Apa Itu Co-Payment dalam Asuransi Kesehatan
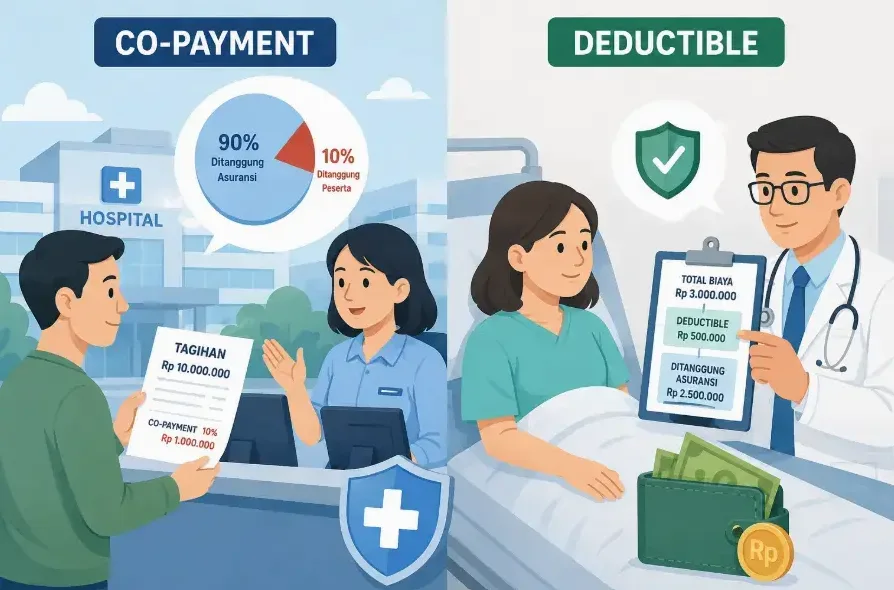
Secara sederhana, co-payment atau sering disebut copay adalah sejumlah biaya tetap yang wajib dibayarkan oleh pemegang polis setiap kali menggunakan layanan medis tertentu. Biaya ini dibayarkan langsung di fasilitas kesehatan, sementara sisa tagihan sisanya akan ditanggung oleh perusahaan asuransi.
Memahami apa itu co-payment dalam asuransi kesehatan berarti menyadari bahwa asuransi tidak selalu menanggung seratus persen tagihan medis Anda. Nominal yang harus dibayarkan umumnya sudah ditetapkan sejak awal dalam perjanjian kontrak polis dan sifatnya konstan untuk jenis layanan tertentu.
Definisi dan Konsep Dasar Co-Payment
Co-payment merupakan bentuk pembagian risiko finansial antara perusahaan penanggung dan peserta asuransi. Jumlah nominal biaya ini tidak bergantung pada total tagihan akhir perawatan, melainkan pada jenis layanan yang diakses.
Sebagai contoh, polis Anda mungkin menentukan biaya nominal sebesar Rp100.000 untuk setiap kunjungan dokter spesialis. Berapapun tarif dokter tersebut, bagian yang wajib Anda bayar secara langsung tetap sesuai dengan angka yang telah disepakati.
Cara Kerja Sistem Co-Payment dalam Layanan Medis
Proses kerja pembayaran ini terjadi pada saat transaksi layanan kesehatan berlangsung. Ketika Anda mengunjungi klinik atau rumah sakit mitra, petugas administrasi akan menghitung kewajiban pembayaran langsung Anda.
Setelah Anda menyelesaikan pembayaran kewajiban nominal tersebut di kasir, rumah sakit akan menagihkan sisa seluruh biaya perawatan kepada pihak asuransi. Mekanisme ini menyederhanakan proses klaim karena peserta langsung mengetahui batas biaya yang harus dikeluarkan.
Perbedaan Co-Payment, Deductible, dan Co-Insurance
Banyak orang menyamakan co-payment dengan bentuk pembagian biaya lainnya dalam polis asuransi. Padahal, terdapat perbedaan mendasar antara mekanisme biaya tetap ini dengan deductible maupun co-insurance.
Apa Itu Deductible?
Deductible adalah jumlah uang tertentu yang harus dibayarkan oleh pemegang polis terlebih dahulu sebelum perusahaan asuransi mulai membayar klaim. Biaya ini biasanya dihitung secara akumulatif dalam periode satu tahun polis.
Setelah ambang batas deductible tersebut terpenuhi, baru manfaat asuransi akan aktif sepenuhnya. Berbeda dengan copay yang dibayarkan per kunjungan, deductible berfokus pada akumulasi pengeluaran awal peserta.
Apa Itu Co-Insurance?
Co-insurance adalah pembagian biaya perawatan medis yang dihitung berdasarkan persentase, bukan nominal tetap. Mekanisme ini biasanya mulai berlaku setelah pemegang polis memenuhi kewajiban deductible.
Sebagai contoh, jika skema co-insurance adalah 80/20, maka asuransi menanggung 80 persen biaya medis dan Anda membayar 20 persen sisanya. Pengeluaran Anda pada co-insurance sangat bervariasi tergantung pada besarnya total tagihan rumah sakit.
Ringkasan Perbandingan Pembagian Biaya
Memahami perbedaan ketiga istilah ini sangat krusial agar Anda tidak salah memperhitungkan anggaran kesehatan keluarga. Co-payment menetapkan nominal pasti, deductible menetapkan ambang batas awal, sedangkan co-insurance menggunakan skala rasio persentase.
| Fitur | Co-Payment | Deductible | Co-Insurance |
|---|---|---|---|
| Bentuk Biaya | Nominal tetap (misal: Rp50.000) | Jumlah kumulatif tahunan | Persentase (misal: 20%) |
| Waktu Pembayaran | Setiap kali menerima layanan | Di awal sebelum asuransi membayar | Setelah deductible terpenuhi |
| Prediktabilitas | Sangat pasti dan stabil | Bergantung pada limit tahunan | Bervariasi sesuai total tagihan |
Mengapa Perusahaan Asuransi Menerapkan Co-Payment?
Penerapan biaya mandiri ini bukanlah tanpa alasan atau sekadar untuk membebani nasabah. Ada pertimbangan ekonomis dan medis yang mendasari munculnya klausul ini dalam industri proteksi kesehatan.
Mencegah Penggunaan Layanan Kesehatan yang Tidak Perlu
Salah satu alasan utama digunakannya skema ini adalah untuk menekan moral hazard. Fenomena ini terjadi ketika seseorang cenderung menggunakan layanan medis secara berlebihan hanya karena merasa seluruh biayanya gratis.
Dengan adanya keterlibatan biaya pribadi walau kecil, peserta akan berpikir lebih bijak sebelum memutuskan untuk berobat. Hal ini membantu menjaga efisiensi penggunaan fasilitas kesehatan nasional.
Menjaga Harga Premi Tetap Terjangkau
Terdapat hubungan berbalik nilai antara besarnya ketetapan nominal copay dengan nilai premi bulanan yang harus dibayar. Semakin tinggi keterlibatan biaya mandiri yang disanggupi peserta, semakin murah premi asuransinya.
Mekanisme ini memberikan opsi fleksibel bagi masyarakat yang ingin memiliki perlindungan finansial dengan iuran bulanan yang lebih rendah. Ini sangat membantu bagi mereka yang memiliki anggaran terbatas tetapi ingin tetap terlindungi dari risiko kesehatan mayor.
Pembagian Tanggung Jawab Finansial
Mekanisme pembagian biaya mendorong kemitraan yang seimbang antara pemegang polis dan penyedia proteksi. Konsep ini menciptakan rasa memiliki tanggung jawab terhadap kesehatan diri sendiri.
Ketika pasien merasa memiliki keterikatan finansial pada setiap tindakan, mereka akan lebih aktif berdiskusi mengenai perlunya suatu prosedur medis. Hal ini menciptakan hubungan yang lebih transparan antara dokter dan pasien.
Dampak Co-Payment terhadap Akses Layanan Kesehatan dan Keputusan Medis
Kewajiban membayar biaya di tempat dapat memengaruhi perilaku pasien dalam mencari pertolongan medis. Pemahaman mengenai apa itu co-payment dalam asuransi kesehatan tidak hanya terbatas pada aspek keuangan, tetapi juga pada dampaknya terhadap manajemen kesehatan mandiri.
Pengaruh pada Kepatuhan Berobat Pasien Kronis
Bagi pasien yang mengidap penyakit kronis seperti hipertensi atau diabetes, kunjungan medis rutin adalah hal yang mutlak. Adanya beban biaya pada setiap kunjungan dapat memengaruhi kepatuhan mereka dalam melakukan kontrol berkala.
Jika nominal pembagian biaya terlalu tinggi, ada risiko pasien menunda pemeriksaan atau pengobatan rutin. Penundaan ini berpotensi memicu komplikasi kesehatan yang justru membutuhkan biaya jauh lebih besar di kemudian hari.
Pertimbangan dalam Memilih Fasilitas Kesehatan
Tingkat biaya mandiri yang berbeda kerap diterapkan berdasarkan tingkatan fasilitas kesehatan atau kualifikasi dokter. Kunjungan ke dokter umum biasanya memiliki beban biaya lebih rendah dibandingkan kunjungan ke dokter spesialis.
Hal ini secara tidak langsung mengarahkan pasien untuk memanfaatkan jalur rujukan medis secara berjenjang. Pasien didorong untuk menyelesaikan masalah kesehatan dasar di fasilitas primer terlebih dahulu sebelum merujuk ke tingkat lanjut.
Cara Mengelola Biaya Co-Payment agar Tidak Mengganggu Finansial
Meskipun nominalnya relatif kecil dibanding total biaya rawat inap, akumulasi pengeluaran rutin tetap dapat mengganggu stabilitas keuangan. Diperlukan langkah pengelolaan yang tepat agar akses terhadap kesehatan tetap terjaga tanpa mengorbankan anggaran harian.
Membaca dan Memahami Isi Buku Polis secara Cermat
Langkah terpenting adalah mempelajari detail tabel manfaat yang tertera pada kontrak polis asuransi Anda. Ketahui secara pasti layanan mana saja yang mengenakan skema biaya ini dan berapa besaran nominalnya.
Perhatikan juga apakah ada perbedaan beban biaya antara pembelian obat resep generik dan obat paten. Informasi ini membantu Anda berdiskusi dengan dokter untuk memilih pengobatan yang efisien secara biaya.
Menyediakan Dana Darurat Kesehatan khusus
Selalu sisihkan sebagian pendapatan ke dalam kas dana darurat yang mudah dicairkan sewaktu-waktu. Dana ini berfungsi khusus untuk menutup kewajiban pembayaran langsung di fasilitas kesehatan.
Dengan memiliki cadangan dana khusus, Anda tidak perlu mengambil dari anggaran kebutuhan pokok ketika harus melakukan pemeriksaan medis mendadak. Hal ini menjaga arus kas keluarga tetap stabil dan terencana.
Memanfaatkan Layanan Pencegahan dan Pola Hidup Sehat
Banyak penyedia asuransi membebaskan biaya pembagian ini untuk layanan pemeriksaan kesehatan preventif seperti imunisasi atau medical check-up berkala. Manfaatkan fasilitas pencegahan gratis ini semaksimal mungkin untuk mendeteksi potensi penyakit secara dini.
Selain itu, menerapkan pola hidup sehat adalah langkah pencegahan paling efektif untuk meminimalkan frekuensi kunjungan ke rumah sakit. Mengonsumsi makanan bergizi dan berolahraga secara teratur secara langsung menekan pengeluaran medis Anda.
Kapan Harus Berkonsultasi dengan Dokter atau Pihak Asuransi?
Aspek keuangan tidak boleh menjadi penghalang utama dalam mendapatkan perawatan medis mendesak. Mengetahui kapan harus mengabaikan pertimbangan biaya demi keselamatan jiwa adalah hal yang sangat krusial.
Situasi Medis Darurat vs. Penyakit Ringan
Jika Anda atau anggota keluarga mengalami gejala medis darurat seperti nyeri dada hebat, sesak napas berat, atau pendarahan, segera kunjungi Unit Gawat Darurat (UGD). Dalam kondisi kritis, prioritas utama adalah penanganan medis sesegera mungkin.
Untuk gejala ringan yang tidak mengancam jiwa, Anda dapat mengevaluasi opsi perawatan terbaik sesuai tingkat skema polis. Anda bisa memanfaatkan layanan telemedisin yang sering kali memiliki beban biaya mandiri lebih terjangkau.
Mengklarifikasi Cakupan Polis Sebelum Tindakan Medis Non-Darurat
Sebelum menjalani tindakan medis terjadwal seperti operasi minor atau pemeriksaan diagnostik khusus, komunikasikan biaya tersebut dengan pihak asuransi. Tanyakan secara detail Estimasi biaya yang harus Anda tanggung sendiri di kasir nanti.
Anda juga disarankan berdiskusi dengan tim medis mengenai alternatif tindakan atau obat yang setara namun tercakup penuh oleh polis. Komunikasi yang transparan akan mencegah timbulnya tagihan tak terduga setelah perawatan selesai.
Kesimpulan
Memahami secara mendalam apa itu co-payment dalam asuransi kesehatan merupakan langkah penting bagi setiap pemegang polis dalam mengoptimalkan manfaat perlindungan kesehatan mereka. Co-payment adalah biaya tetap yang dibayarkan langsung oleh peserta saat menggunakan layanan medis tertentu, yang berfungsi menjaga efisiensi serta stabilitas premi asuransi.
Meskipun sistem ini menuntut keterlibatan finansial mandiri, perencanaan keuangan yang matang dan pemahaman isi polis yang baik dapat mencegah terjadinya kendala finansial. Prioritaskan selalu kesehatan Anda, manfaatkan layanan pencegahan secara optimal, dan pastikan untuk selalu berkomunikasi dengan penyedia asuransi serta tim medis demi mendapatkan perawatan terbaik.