
Mengenal Apa Itu Waiting Period pada Asuransi Kesehatan dan Cara Mengelolanya
Kesehatan merupakan salah satu aset paling berharga dalam kehidupan manusia. Untuk melindungi diri dan keluarga dari risiko finansial akibat gangguan kesehatan, memiliki polis asuransi kesehatan menjadi langkah preventif yang sangat bijak.
Namun, tidak sedikit pemegang polis yang merasa terkejut ketika klaim biaya pengobatan mereka ditolak oleh pihak penanggung. Salah satu alasan utama di balik penolakan tersebut adalah aturan masa tunggu yang belum terpenuhi.
Oleh karena itu, sangat penting bagi nasabah untuk memahami apa itu waiting period pada asuransi kesehatan sebelum memutuskan untuk membeli suatu produk perlindungan. Pemahaman yang komprehensif mengenai aturan ini akan membantu Anda mengelola ekspektasi dan merencanakan perlindungan finansial secara lebih optimal.
Memahami Apa Itu Waiting Period pada Asuransi Kesehatan
Secara sederhana, waiting period atau masa tunggu adalah rentang waktu tertentu yang harus dilalui oleh pemegang polis sejak tanggal polis diterbitkan hingga manfaat asuransi dapat digunakan secara penuh. Selama periode ini berlangsung, perusahaan asuransi tidak akan menanggung biaya perawatan medis atas penyakit atau kondisi tertentu yang dialami oleh tertanggung.
Memahami apa itu waiting period pada asuransi kesehatan membantu calon nasabah menyadari bahwa perlindungan finansial tidak selalu serta-merta aktif sesaat setelah premi pertama dibayarkan. Ketentuan ini berlaku secara sah dan terikat dalam dokumen polis asuransi yang disepakati oleh kedua belah pihak.
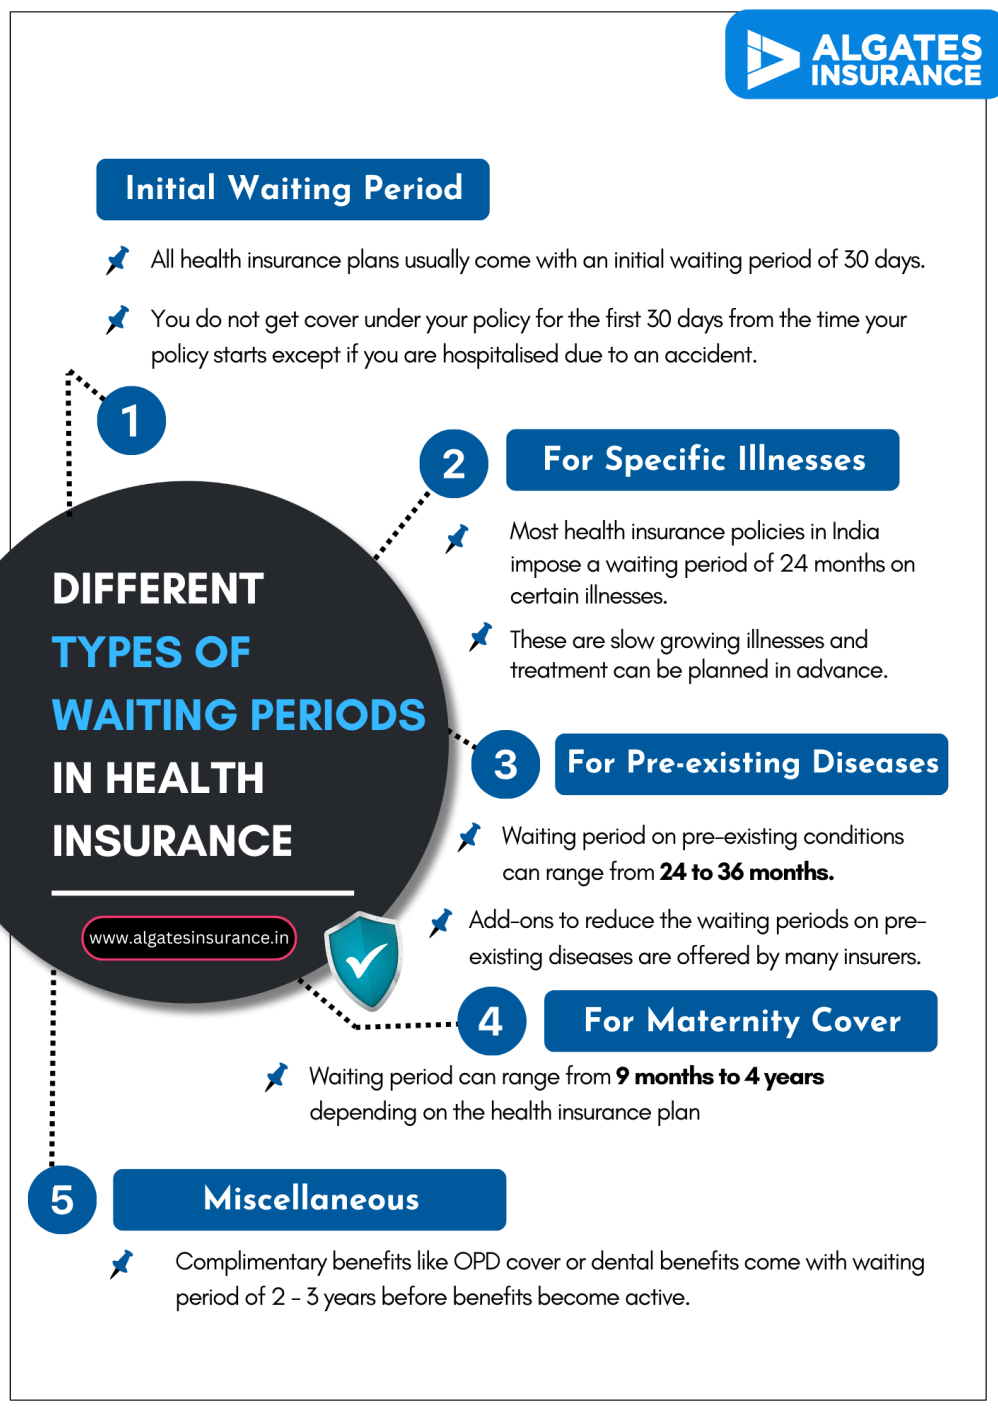
Durasi masa tunggu ini bervariasi, tergantung pada jenis penyakit, ketentuan perusahaan asuransi, serta jenis manfaat yang tercantum dalam polis. Umumnya, periode ini berkisar antara 30 hari hingga dua tahun sejak tanggal efektif polis.
Perbedaan Waiting Period dan Grace Period
Banyak orang kerap tertukar antara istilah waiting period dengan grace period dalam dunia asuransi. Padahal, kedua istilah tersebut memiliki arti dan fungsi yang sangat berbeda dalam tata kelola polis.
Waiting period berkaitan dengan waktu tunggu agar manfaat perlindungan penyakit dapat diklaim. Sementara itu, grace period adalah masa tenggang pembayaran premi yang diberikan perusahaan asuransi agar polis tidak langsung gugur (lapse) ketika nasabah terlambat membayar kewajibannya.
Mengapa Asuransi Kesehatan Memiliki Waiting Period?
Keberadaan masa tunggu dalam produk asuransi kesehatan bukanlah bentuk pembatasan yang dibuat tanpa alasan yang jelas. Prinsip dasar dari asuransi adalah pengalihan risiko atas peristiwa tidak terduga yang mungkin terjadi di masa depan.
Perusahaan asuransi menerapkan ketentuan ini sebagai mekanisme manajemen risiko untuk menjaga keberlangsungan operasional dan keadilan bagi seluruh pemegang polis. Tanpa adanya aturan ini, risiko kerugian finansial pada sistem asuransi akan meningkat secara signifikan.
Mencegah Praktik Anti-Seleksi (Adverse Selection)
Salah satu alasan utama diterapkannya masa tunggu adalah untuk menghindari praktik adverse selection. Praktik ini terjadi ketika seseorang baru mendaftar asuransi kesehatan setelah ia mengetahui atau merasakan gejala penyakit berat dalam tubuhnya.
Jika hal tersebut dibiarkan, perusahaan asuransi akan menanggung kerugian besar secara terus-menerus karena hanya melayani orang yang sudah pasti membutuhkan perawatan medis mahal. Hal ini tentu bertentangan dengan prinsip dasar asuransi sebagai alat proteksi risiko acak.
Menjaga Stabilitas Finansial dan Kemampuan Membayar Klaim
Masa tunggu membantu memastikan bahwa dana kelolaan nasabah (pooling fund) tetap stabil dan terdistribusi secara adil. Dengan membatasi klaim mendadak dari nasabah yang baru bergabung saat sakit, perusahaan asuransi dapat menjaga solvabilitas finansialnya.
Kondisi keuangan perusahaan yang sehat pada akhirnya akan menguntungkan seluruh pemegang polis. Hal ini menjamin bahwa klaim yang sah di masa depan dapat dibayarkan tanpa kendala likuiditas.
Jenis-Jenis Waiting Period dalam Polis Asuransi Kesehatan
Durasi waiting period tidak dipukul rata untuk semua jenis kondisi medis atau penyakit. Dalam industri asuransi kesehatan, masa tunggu biasanya dikategorikan ke dalam beberapa kelompok berdasarkan tingkat keparahan dan sifat kondisi medis terkait.
1. Masa Tunggu Umum (Penyakit Biasa)
Masa tunggu umum biasanya berlaku untuk penyakit-penyakit ringan atau kondisi medis biasa yang timbul setelah polis aktif. Durasi standar untuk masa tunggu umum ini adalah 30 hari sejak tanggal penerbitan polis.
Penyakit seperti flu berat, demam berdarah, usus buntu akut, atau infeksi saluran pencernaan umumnya masuk dalam kategori ini. Jika Anda dirawat di rumah sakit akibat demam berdarah pada hari ke-15 setelah polis aktif, maka klaim tersebut kemungkinan besar akan ditolak.
2. Masa Tunggu Penyakit Khusus dan Penyakit Kritis
Penyakit khusus merupakan kelompok penyakit yang membutuhkan waktu lama untuk berkembang di dalam tubuh seseorang sebelum menimbulkan gejala klinis yang jelas. Oleh karena itu, masa tunggu untuk kategori ini jauh lebih panjang, umumnya berkisar antara 12 bulan (1 tahun) hingga 24 bulan (2 tahun).
Contoh penyakit yang tergolong dalam kategori ini antara lain hipertensi, diabetes melitus, batu ginjal, katarak, serta penyakit kardiovaskular. Selain itu, penyakit kritis seperti kanker, stroke, dan gagal ginjal kronis juga memiliki ketentuan masa tunggu khusus yang ketat.
3. Masa Tunggu Kondisi yang Sudah Ada Sebelumnya (Pre-Existing Conditions)
Pre-existing condition adalah kondisi kesehatan, cedera, atau penyakit yang sudah ada atau telah terdiagnosis sebelum polis asuransi kesehatan resmi diterbitkan. Sebagian besar perusahaan asuransi menolak menanggung kondisi ini secara permanen.
Namun, beberapa produk asuransi kesehatan memberikan opsi untuk menanggung pre-existing condition setelah melalui masa tunggu yang cukup panjang, misalnya 24 bulan. Selama periode dua tahun tersebut, tertanggung tidak boleh mengalami kambuh atau melakukan pengobatan terkait kondisi medis tersebut.
4. Masa Tunggu Manfaat Melahirkan (Maternity)
Bagi produk asuransi yang menyediakan manfaat tambahan (rider) persalinan, ketentuan masa tunggu juga diberlakukan secara khusus. Hal ini dilakukan untuk mencegah nasabah membeli asuransi saat sudah dalam keadaan hamil hanya untuk mengklaim biaya persalinan.
Masa tunggu manfaat melahirkan biasanya berkisar antara 280 hingga 300 hari (sekitar 9–10 bulan). Ini berarti pasangan suami istri dianjurkan untuk membeli asuransi persalinan jauh sebelum merencanakan program kehamilan.
Tanda dan Ketentuan Waiting Period dalam Buku Polis
Setiap pemegang polis wajib membaca dan memahami buku polis yang diterima setelah proses pengajuan proteksi disetujui. Ketentuan mengenai masa tunggu selalu tercantum secara eksplisit dalam bagian syarat dan ketentuan khusus atau tabel pengecualian.
Memahami apa itu waiting period pada asuransi kesehatan mencakup pula kemampuan untuk mengidentifikasi klausul-klausul penting yang mengatur batasan klaim Anda. Ada beberapa hal utama yang perlu diperhatikan saat memeriksa dokumen polis milik Anda.
Tanggal Efektif Polis vs. Tanggal Penerbitan
Langkah pertama dalam menghitung masa tunggu adalah memastikan kapan tanggal efektif polis Anda dimulai. Tanggal efektif adalah titik awal perhitungan hari untuk masa tunggu 30 hari, 12 bulan, atau rentang waktu lainnya.
Pastikan Anda tidak salah mengartikan tanggal penandatanganan formulir aplikasi dengan tanggal efektif polis. Masa tunggu hanya mulai berjalan resmi setelah perusahaan asuransi menerbitkan surat persetujuan dan polis telah dinyatakan aktif.
Daftar Pengecualian Khusus dalam Lampiran Polis
Di dalam buku polis, terdapat lampiran yang mencantumkan daftar penyakit yang memiliki masa tunggu 12 bulan. Daftar ini harus dibaca secara teliti agar Anda tidak mengalami kekecewaan saat mengajukan klaim di kemudian hari.
Jika terdapat istilah medis yang tidak Anda pahami dalam daftar pengecualian tersebut, jangan ragu untuk menanyakannya secara langsung. Anda bisa meminta penjelasan detail kepada agen asuransi atau layanan nasabah resmi perusahaan terkait.
Cara Pengelolaan dan Strategi Menyiasati Waiting Period
Masa tunggu adalah aturan mutlak yang tidak dapat dihapuskan begitu saja dari produk asuransi. Namun, sebagai konsumen yang cerdas, Anda dapat menerapkan beberapa strategi untuk mengelola risiko selama masa tunggu berlangsung.
Membeli Asuransi Kesehatan Sejak Dini saat Masih Sehat
Strategi terbaik untuk mengatasi kendala masa tunggu adalah dengan membeli asuransi kesehatan saat Anda masih muda dan dalam kondisi tubuh yang sehat. Semakin awal Anda memiliki proteksi, semakin cepat pula masa tunggu tersebut terlewati tanpa terasa.
Membeli asuransi ketika tubuh sudah menunjukkan gejala sakit hanya akan memperbesar risiko penolakan klaim akibat klausul masa tunggu dan pre-existing condition. Ketika Anda menunda membeli proteksi, Anda sebenarnya sedang menanggung risiko finansial yang cukup besar secara mandiri.
Jujur dalam Mengisi Surat Permintaan Asuransi Jiwa/Kesehatan (SPAJ)
Keterbukaan informasi mengenai riwayat kesehatan saat mengisi formulir pendaftaran sangat menentukan validitas klaim Anda di masa depan. Jangan pernah menyembunyikan riwayat penyakit, operasi, atau pengobatan yang pernah dilakukan demi menghindari masa tunggu.
Ketidakjujuran informasi dapat berujung pada pembatalan polis secara sepihak oleh perusahaan asuransi (void). Jika polis dibatalkan karena iktikad tidak baik, maka seluruh klaim Anda di masa depan dipastikan akan ditolak dan premi yang telah dibayarkan dapat hangus.
Memahami Pengecualian untuk Kondisi Darurat (Emergency Case)
Beberapa produk asuransi kesehatan memiliki klausul khusus yang mengecualikan masa tunggu umum 30 hari untuk kondisi darurat akibat kecelakaan. Jika tertanggung mengalami kecelakaan lalu lintas yang membutuhkan perawatan medis mendadak, biaya pengobatan biasanya dapat langsung diklaim meskipun polis baru aktif beberapa hari.
Namun, penting untuk dicatat bahwa pengecualian ini umumnya hanya berlaku khusus untuk trauma fisik akibat kecelakaan luar biasa. Serangan jantung mendadak atau stroke tidak tergolong sebagai kecelakaan fisik dan tetap tunduk pada aturan masa tunggu penyakit kritis.
Mempertahankan Kontinuitas Polis agar Tidak Lapse
Apabila polis Anda mengalami lapse atau batal akibat keterlambatan pembayaran premi, Anda mungkin harus mengajukan pemulihan polis (reinstatement). Dalam beberapa kasus pemulihan, perusahaan asuransi berhak menerapkan kembali perhitungan masa tunggu dari awal.
Oleh sebab itu, pastikan pembayaran premi dilakukan secara konsisten dan tepat waktu demi menjaga kontinuitas proteksi. Mengatur pembayaran otomatis melalui fasilitas autodebet rekening bank atau kartu kredit sangat disarankan untuk menghindari keterlambatan.
Kapan Harus Berkonsultasi dengan Dokter dan Agen Asuransi?
Pengelolaan kesehatan medis dan pengelolaan proteksi asuransi adalah dua hal yang saling melengkapi dalam hidup. Anda harus tahu kapan waktu yang tepat untuk melakukan pemeriksaan medis serta kapan harus berkonsultasi dengan profesional asuransi.
Berkonsultasi dengan Dokter Sebelum Menjalani Pengobatan Non-Darurat
Jika Anda berencana menjalani prosedur medis elektif atau non-darurat, seperti operasi katarak atau tindakan fisioterapi rutin, sebaiknya konsultasikan dahulu estimasi waktunya dengan dokter Anda. Pastikan apakah tindakan medis tersebut bisa ditunda hingga masa tunggu polis asuransi Anda selesai.
Namun, jika dokter menyatakan bahwa tindakan medis bersifat mendesak dan menundanya dapat membahayakan nyawa, prioritaskan penanganan kesehatan Anda di atas persoalan klaim asuransi. Kesehatan medis jiwa Anda jauh lebih berharga daripada kendala klaim finansial.
Berkonsultasi dengan Agen Asuransi Sebelum Mengajukan Klaim
Sebelum masuk rumah sakit untuk perawatan medis terencana, komunikasikan rencana tersebut kepada agen atau layanan nasabah (customer service) asuransi Anda. Tanyakan secara spesifik apakah masa tunggu untuk diagnosis penyakit yang Anda alami sudah terlewati secara penuh.
Agen asuransi yang profesional akan membantu memeriksa status polis dan memberikan panduan prosedur klaim yang benar. Hal ini meminimalkan risiko penolakan klaim akibat ketidaksesuaian prosedur administratif atau aturan masa tunggu.
Kesimpulan
Memahami apa itu waiting period pada asuransi kesehatan merupakan langkah krusial bagi siapa saja yang ingin memiliki proteksi kesehatan yang optimal. Masa tunggu adalah jeda waktu legal di mana perusahaan asuransi belum menanggung biaya pengobatan untuk penyakit tertentu guna menjaga stabilitas risiko finansial bersama.
Jenis masa tunggu bervariasi mulai dari 30 hari untuk penyakit umum, hingga 12 atau 24 bulan untuk penyakit khusus dan kondisi yang sudah ada sebelumnya. Mengetahui batasan-batasan ini sejak awal akan menghindarkan Anda dari kesalahpahaman dan kekecewaan saat mengajukan klaim di kemudian hari.
Langkah terbaik untuk menyiasati ketentuan ini adalah dengan memiliki asuransi kesehatan seawal mungkin dalam keadaan tubuh sehat. Selalu baca buku polis secara cermat, bersikap jujur mengenai riwayat medis, dan konsultasikan status proteksi Anda kepada tenaga pemasar sebelum melakukan tindakan medis terencana.