
Mengelola Risiko Cedera Fisik dan Panduan Rekomendasi Asuransi untuk Kecelakaan Diri
Kecelakaan merupakan peristiwa tak terduga yang dapat terjadi kapan saja dan di mana saja. Dampak dari kecelakaan tidak hanya terbatas pada gangguan kesehatan fisik, tetapi juga berpotensi mengganggu stabilitas finansial seseorang.
Penanganan medis yang cepat dan tepat sangat dibutuhkan untuk meminimalkan risiko komplikasi akibat cedera kecelakaan. Pada saat yang sama, persiapan finansial yang matang menjadi faktor krusial dalam memastikan proses pemulihan berjalan tanpa kendala biaya.
Artikel ini akan membahas secara mendalam mengenai jenis-jenis cedera fisik akibat kecelakaan, penanganan medis yang tepat, hingga panduan menentukan rekomendasi asuransi untuk kecelakaan diri sebagai langkah proteksi finansial yang terukur.
Memahami Definisi Kecelakaan Diri dalam Konsep Kesehatan dan Finansial
Dalam dunia medis dan perlindungan finansial, kecelakaan diri didefinisikan sebagai suatu kejadian yang terjadi secara mendadak, tidak terduga, datang dari luar, dan melibatkan kekerasan fisik yang tidak diinginkan. Kejadian ini mengakibatkan cedera tubuh secara langsung, baik bersifat sementara, permanen, maupun berisiko fatal.
Berbeda dengan penyakit sistemik yang berkembang secara bertahap di dalam tubuh, cedera akibat kecelakaan umumnya bersifat trauma akut. Benturan mekanis atau paparan energi eksternal dapat merusak struktur jaringan tubuh secara mendadak.
Secara finansial, kecelakaan diri berpotensi menimbulkan dua jenis beban biaya. Beban tersebut meliputi biaya langsung untuk pengobatan medis dan biaya tidak langsung berupa kehilangan pendapatan akibat ketidakmampuan untuk bekerja selama masa pemulihan.
Penyebab Utama dan Faktor Risiko Kecelakaan Diri
Kecelakaan dapat menimpa siapa saja tanpa memandang usia atau profesi. Namun, terdapat beberapa kondisi dan aktivitas harian yang memiliki tingkat risiko kecelakaan lebih tinggi.
1. Kecelakaan Lalu Lintas
Kecelakaan di jalan raya merupakan salah satu penyebab trauma fisik terbesar di dunia. Faktor penyebabnya bervariasi, mulai dari kelalaian pengemudi, kondisi kendaraan yang tidak layak, hingga faktor cuaca dan infrastruktur jalan.
2. Kecelakaan Kerja
Lingkungan kerja tertentu memiliki potensi bahaya fisik yang signifikan. Pekerja di bidang konstruksi, manufaktur, pertambangan, hingga staf lapangan memiliki risiko lebih tinggi mengalami cedera akibat jatuh, terkena mesin, atau tertimpa benda berat.
3. Kecelakaan Domestik
Area rumah juga tidak luput dari risiko kecelakaan. Terpeleset di kamar mandi, terjatuh dari tangga, luka bakar saat memasak, hingga tersengat aliran listrik merupakan contoh kejadian yang sering ditemui di lingkungan keluarga.
4. Aktivitas Olahraga dan Rekreasi
Olahraga kontak tinggi seperti sepak bola dan basket, serta aktivitas luar ruang ekstrem seperti mendaki gunung atau bersepeda balap, memiliki risiko cidera otot, patah tulang, hingga dislokasi sendi.
Tanda-Tanda dan Gejala Fisik Pasca-Kecelakaan
Dampak fisik dari sebuah kecelakaan dapat bervariasi mulai dari cedera ringan hingga kondisi kritis yang mengancam jiwa. Penting bagi siapa saja untuk mengenali tanda-tanda cedera agar tindakan medis dapat segera dilakukan.
Cedera Ringan hingga Sedang
Cedera dalam kategori ini umumnya tidak mengancam jiwa, namun tetap memerlukan penanganan antiseptik dan perawatan medis dasar agar tidak mengalami infeksi.
- Luka Lecet dan Luka Sayat: Kerusakan pada lapisan kulit luar yang disertai dengan pendarahan ringan.
- Luka Memar (Hematoma): Penumpukan darah di bawah kulit akibat rusaknya pembuluh darah kapiler setelah benturan.
- Keseleo dan Terkilir (Sprain & Strain): Peregangan atau robekan pada ligamen dan tendon yang menimbulkan rasa nyeri serta pembengkakan pada area sendi.
Cedera Berat dan Trauma Akut
Cedera berat membutuhkan penanganan kegawatdaruratan medis sesegera mungkin di fasilitas kesehatan terdekat.
- Patah Tulang (Fraktur): Terputusnya kontinuitas jaringan tulang yang ditandai dengan nyeri hebat, deformitas atau bentuk anggota tubuh yang tidak normal, dan ketidakmampuan menggerakkan area tersebut.
- Trauma Kepala dan Gegar Otak: Benturan keras pada kepala yang dapat menyebabkan pusing parah, mual, muntah, penurunan kesadaran, hingga perdarahan intrakranial.
- Cedera Tulang Belakang: Kerusakan pada struktur tulang belakang atau saraf tulang belakang yang berisiko menyebabkan kelumpuhan atau kehilangan sensasi secara permanen.
- Perdarahan Dalam (Internal Bleeding): Ruptur pada organ dalam seperti hati atau limpa yang ditandai dengan kulit pucat, tekanan darah menurun drastis, serta rasa lemas yang hebat.
Kapan Harus Segera Mencari Pertolongan Medis ke Dokter?
Setiap orang yang mengalami kecelakaan dengan benturan keras disarankan untuk menjalani pemeriksaan medis secara menyeluruh. Beberapa gejala cedera sering kali tidak langsung muncul setelah kejadian (delayed symptoms).
Segera kunjungi unit gawat darurat (UGD) atau dokter jika menemukan gejala-gejala berikut:
- Penurunan kesadaran, pingsan, atau kebingungan setelah mengalami benturan.
- Perdarahan hebat yang tidak kunjung berhenti meskipun sudah ditekan dengan kain bersih.
- Kesulitan bernapas atau rasa nyeri dada yang menusuk pasca-kecelakaan.
- Ketidakmampuan menggerakkan anggota tubuh tertentu atau rasa kebas dan kesemutan yang meluas.
- Nyeri perut hebat yang muncul beberapa jam setelah benturan pada area badan.
Pemeriksaan dini melalui prosedur radiologi seperti sinar-X, CT scan, atau MRI sangat penting untuk mendeteksi cedera internal tersembunyi demi mencegah komplikasi fatal.
Cara Pencegahan dan Pengelolaan Risiko Kecelakaan
Meskipun kecelakaan terjadi secara tidak terduga, tindakan pencegahan proaktif dapat meminimalkan probabilitas terjadinya kecelakaan dan mengurangi keparahan cedera.
Pencegahan Aktif Melalui Penerapan Keselamatan
Penerapan standar keselamatan kerja dan berkendara harus menjadi prioritas utama dalam aktivitas sehari-hari.
- Penggunaan Alat Pelindung Diri (APD): Selalu gunakan helm berstandar, sabuk pengaman, sepatu pelindung, dan jaket saat berkendara atau bekerja di area berisiko tinggi.
- Patuhi Aturan Lalu Lintas: Hindari mengemudi dalam keadaan mengantuk, lelah, atau di bawah pengaruh alkohol dan obat-obatan.
- Menjaga Keselamatan Rumah: Pastikan pencahayaan rumah cukup, gunakan alas anti-licin di kamar mandi, dan simpan benda tajam serta bahan kimia di tempat aman.
- Pemanasan Sebelum Berolahraga: Lakukan pemanasan yang cukup untuk mempersiapkan otot dan sendi sebelum melakukan aktivitas fisik berat.
Pengelolaan Risiko Finansial
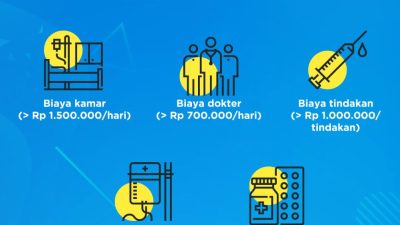
Selain pencegahan fisik, manajemen risiko finansial merupakan bagian tak terpisahkan dari perlindungan diri secara menyeluruh. Biaya perawatan trauma medis, operasi, rawat inap, hingga terapi rehabilitasi membutuhkan dana yang tidak sedikit.
Tanpa persiapan finansial yang matang, tabungan pribadi dapat tergerus dalam waktu singkat untuk membiayai pengobatan medis akibat kecelakaan.
Mengapa Diperlukan Proteksi Asuransi Kecelakaan Diri?
Banyak orang menganggap bahwa memiliki asuransi kesehatan umum sudah cukup untuk melindungi diri dari seluruh risiko medis. Meskipun asuransi kesehatan menutup biaya rawat inap akibat sakit, ada aspek khusus dari dampak kecelakaan yang membutuhkan perlindungan spesifik.
Produk proteksi khusus ini dirancang untuk memberikan ganti rugi finansial secara langsung jika tertanggung mengalami kecelakaan yang menyebabkan cedera, cacat tetap, atau kematian.
Berikut adalah beberapa keunggulan proteksi spesifik untuk risiko kecelakaan:
- Mengcover Biaya Perawatan Medis Akibat Trauma: Mengganti biaya pengobatan di rumah sakit khusus untuk tindakan medis akibat cedera fisik fisik kecelakaan.
- Santunan Cacat Tetap Total maupun Sebagian: Memberikan dana tunai (lump sum) jika kecelakaan menyebabkan kehilangan fungsi anggota tubuh secara permanen.
- Santunan Meninggal Dunia: Memberikan kepastian finansial bagi keluarga yang ditinggalkan jika terjadi risiko terburuk.
- Premi yang Lebih Terjangkau: Secara umum, biaya premi untuk proteksi kecelakaan diri relatif lebih ekonomis dibandingkan asuransi jiwa atau kesehatan komprehensif.
Panduan dan Kriteria Rekomendasi Asuransi untuk Kecelakaan Diri
Saat memilih produk proteksi yang tepat, terdapat beberapa kriteria utama yang perlu dipertimbangkan agar manfaat yang diperoleh sesuai dengan kebutuhan dan risiko individu. Memahami struktur polis secara rinci akan membantu Anda menentukan pilihan yang paling optimal.
Berikut adalah aspek penting dalam mencari rekomendasi asuransi untuk kecelakaan diri yang sesuai dengan profil Anda:
1. Cakupan Manfaat Medis (Medical Reimbursement)
Pastikan polis menyediakan penggantian biaya medis akibat kecelakaan yang memadai. Manfaat ini idealnya mencakup biaya ambulans, pertolongan darurat UGD, tindakan bedah ortopedi, biaya rawat inap, hingga terapi fisik rehabilitatif.
2. Perlindungan Risiko Cacat Tetap (Disability Benefit)
Cacat tetap akibat kecelakaan dapat menghilangkan kemampuan seseorang untuk mencari nafkah. Cari produk yang memberikan tabel santunan cacat yang jelas, baik untuk cacat tetap sebagian (seperti kehilangan satu jari atau penglihatan satu mata) maupun cacat tetap total.
3. Kemudahan Proses Klaim dan Jaringan Rumah Sakit
Pilihlah perusahaan asuransi yang memiliki jaringan rumah sakit mitra yang luas serta menyediakan layanan klaim secara cashless (nontunai) maupun proses reimbursement yang cepat dan transparan melalui aplikasi digital.
4. Kesesuaian Antara Premi dan Risiko Profil
Besaran premi biasanya dipengaruhi oleh tingkat risiko pekerjaan dan gaya hidup. Seseorang yang bekerja di kantor umumnya memiliki tarif premi yang berbeda dengan pekerja lapangan atau atlet profesional. Pastikan besaran premi sesuai dengan kemampuan anggaran bulanan Anda.
5. Pengecualian Polis (Exclusions)
Bacalah buku polis dengan cermat mengenai hal-hal yang ditanggung dan ditolak. Pengabaian terhadap poin pengecualian dapat menyebabkan klaim ditolak di kemudian hari.
Beberapa pengecualian umum dalam polis kecelakaan diri meliputi:
- Kecelakaan yang disebabkan oleh tindakan sengaja atau melanggar hukum.
- Kecelakaan akibat berada di bawah pengaruh alkohol atau narkoba.
- Keikutsertaan dalam Olahraga ekstrem tanpa perlindungan kover tambahan khusus.
- Kondisi medis pre-eksisting yang sudah ada sebelum polis diterbitkan.
Perbedaan Asuransi Kesehatan Umum dan Asuransi Kecelakaan Diri
Memahami perbedaan antara kedua jenis perlindungan ini sangat penting agar tidak terjadi salah paham saat mengajukan klaim medis.
| Fitur | Asuransi Kesehatan Umum | Asuransi Kecelakaan Diri |
|---|---|---|
| Penyebab Klaim | Berbagai penyakit fisik dan cedera | Khusus akibat kecelakaan mekanis/fisik |
| Bentuk Manfaat | Penggantian biaya rumah sakit | Biaya medis + Santunan tunai cacat/meninggal |
| Pemeriksaan Medis | Kadang memerlukan medical check-up | Umumnya tanpa medical check-up awal |
| Besaran Premi | Bervariasi berdasarkan usia dan riwayat medis | Bervariasi berdasarkan profesi dan tingkat risiko |
| Masa Tunggu | Biasanya ada masa tunggu (30–90 hari) | Umumnya langsung aktif tanpa masa tunggu |
Mengombinasikan asuransi kesehatan umum dengan proteksi kecelakaan diri merupakan langkah holistik untuk menutup celah risiko finansial yang mungkin timbul.
Strategi Menjaga Kesehatan Fisik dan Stabilitas Finansial
Menjaga keselamatan diri memerlukan pendekatan yang seimbang antara pola hidup sehat, kewaspadaan fisik, dan perencanaan keuangan yang bijak.
Berikut adalah langkah-langkah praktis yang dapat diterapkan secara berkelanjutan:
Membangun Kesadaran Ergonomi dan Keselamatan
Penerapan gaya hidup sehat tidak hanya terbatas pada nutrisi dan olahraga, tetapi juga mencakup kesadaran terhadap lingkungan sekitar. Selalu periksa kelayakan alat-alat rumah tangga, sarana transportasi, dan peralatan kerja Anda secara berkala.
Menyediakan Pertolongan Pertama pada Kecelakaan (P3K)
Setiap rumah dan kendaraan pribadi idealnya dilengkapi dengan kotak P3K standar. Kotak P3K harus berisi kasa steril, pembersih antiseptik, perban elastis, obat pereda nyeri, dan plester pembalut. Penanganan awal yang tepat dapat mencegah infeksi pada luka lecet dan mengurangi pembengkakan pada cedera jaringan lunak.
Evaluasi Proteksi Diri Secara Berkala
Seiring berjalannya waktu, profil risiko seseorang dapat berubah akibat perubahan profesi, domisili, atau hobi. Oleh karena itu, lakukan peninjauan ulang terhadap polis yang Anda miliki setidaknya satu tahun sekali untuk memastikan batas pertanggungan masih relevan dengan kebutuhan pemulihan kesehatan Anda.
Kesimpulan
Kecelakaan diri merupakan risiko yang dapat membawa dampak serius, baik bagi kesehatan fisik maupun kondisi keuangan seseorang. Penanganan medis yang cepat dan akurat sangat krusial untuk mencegah kecacatan permanen atau komplikasi cedera yang lebih berat.
Sebagai langkah preventif yang komprehensif, penerapan budaya keselamatan fisik harus disempurnakan dengan kesiapan finansial. Memahami kriteria dalam memilih rekomendasi asuransi untuk kecelakaan diri membantu memberikan ketenangan pikiran, sehingga fokus utama dapat dicurahkan sepenuhnya pada proses pemulihan kesehatan jika risiko yang tidak diinginkan terjadi.