
Mengapa Asuransi Menolak Coverage untuk Penyakit Turunan? Penjelasan Medis dan Finansial
Memiliki asuransi kesehatan merupakan salah satu langkah krusial dalam merencanakan perlindungan finansial masa depan. Asuransi diharapkan dapat menjadi bantalan ekonomi saat seseorang mengalami masalah kesehatan yang membutuhkan biaya medis besar.
Namun, tidak sedikit pemegang polis yang mengalami kekecewaan ketika pengajuan klaim mereka ditolak oleh perusahaan asuransi. Salah satu alasan paling umum dari penolakan tersebut adalah berkaitan dengan kondisi kesehatan genetis atau kondisi bawaan lahir.
Memahami kenapa asuransi menolak coverage untuk penyakit turunan sangat penting sebelum Anda memilih dan membeli produk perlindungan kesehatan. Artikel ini akan mengulas secara mendalam alasan medis, mekanisme keuangan asuransi, serta langkah pengelolaan kesehatan yang dapat Anda lakukan.
Memahami Penyakit Turunan dalam Konsep Asuransi Kesehatan
Sebelum membahas sisi finansial dan aturan polis, penting untuk memahami apa yang dimaksud dengan penyakit turunan dari sudut pandang medis dan asuransi. Kedua bidang ini memiliki sudut pandang yang saling berkaitan dalam menilai kondisi kesehatan seseorang.
Apa Itu Penyakit Turunan?
Penyakit turunan atau kelainan genetis adalah kondisi kesehatan yang disebabkan oleh perubahan atau mutasi pada struktur DNA seseorang. Mutasi ini diwariskan dari orang tua kepada anak melalui gen yang diturunkan saat pembuahan.
Beberapa contoh penyakit turunan yang umum dijumpai antara lain thalassemia, hemofilia, cystic fibrosis, serta diabetes tipe 1. Selain itu, terdapat pula kecenderungan genetik terhadap kondisi kronis seperti hipertensi, kanker payudara genetik (mutasi gen BRCA), dan penyakit jantung.
Bagaimana Perusahaan Asuransi Mengukur Risiko?
Perusahaan asuransi bekerja berdasarkan prinsip kalkulasi risiko matematis atau aktuaria. Mereka mengumpulkan premi dari banyak nasabah untuk membayar klaim bagi sebagian kecil nasabah yang mengalami musibah sakit.
Agar sistem keuangan asuransi tetap stabil, perusahaan harus menilai tingkat risiko kesehatan setiap calon nasabah. Proses penilaian risiko medis dan finansial ini dikenal dengan istilah underwriting.
Alasan Utama Kenapa Asuransi Menolak Coverage untuk Penyakit Turunan
Ada beberapa faktor dasar yang menjadi pertimbangan perusahaan asuransi dalam menentukan cakupan perlindungan. Pertimbangan ini melibatkan prinsip dasar perasuransian dan hukum probabilitas risiko.
1. Masuk dalam Kategori Pre-existing Condition
Alasan paling mendasar kenapa asuransi menolak coverage untuk penyakit turunan adalah karena kondisi tersebut dikategorikan sebagai pre-existing condition. Kondisi ini mengacu pada penyakit atau masalah kesehatan yang sudah ada sebelum polis asuransi mulai berlaku.
Secara medis, gen mutasi pada penyakit turunan sudah ada di dalam tubuh seseorang sejak lahir, bahkan sebelum gejala pertama muncul. Perusahaan asuransi menganggap potensi penyakit tersebut sudah terbentuk sejak awal, sehingga tidak memenuhi kriteria risiko baru.
2. Tingkat Kepastian Risiko yang Sangat Tinggi
Prinsip utama dari asuransi adalah memberikan perlindungan terhadap kejadian yang tidak pasti (uncertain event). Asuransi dirancang untuk mengantisipasi risiko sakit yang datang secara mendadak atau tidak terduga di masa depan.
Pada penyakit turunan tertentu, probabilitas seseorang untuk menderita sakit tersebut hampir mendekati kepastian jika gen pembawanya aktif. Kepastian risiko yang tinggi ini membuat perusahaan asuransi sulit untuk menanggung beban finansial berulang di masa mendatang.
3. Skala Biaya Pengobatan yang Sangat Besar dan Panjang
Penyakit turunan umumnya bersifat kronis dan membutuhkan perawatan medis seumur hidup. Biaya pengobatan untuk kondisi seperti hemofilia atau thalassemia membutuhkan terapi rutin, transfusi darah, atau konsumsi obat-obatan mahal secara berkelanjutan.
Jika perusahaan asuransi menanggung biaya hidup medis yang berlangsung seumur hidup tanpa pembatasan, hal ini dapat mengganggu stabilitas dana cadangan nasabah lainnya. Oleh karena itu, batasan atau pengecualian polis (exclusion) diterapkan untuk menjaga keseimbangan ekosistem asuransi.
4. Masalah Ketidakjujuran Informasi (Non-Disclosure)
Penolakan klaim juga sering terjadi akibat calon nasabah tidak menyampaikan riwayat kesehatan keluarga secara jujur saat pengisian formulir kepesertaan. Dalam hukum asuransi, berlaku prinsip iktikad baik (utmost good faith).
Jika nasabah sengaja menyembunyikan riwayat penyakit keluarga yang tergolong fatal, perusahaan asuransi berhak membatalkan polis. Saat dilakukan penelusuran rekam medis (medical check-up) dan ditemukan adanya keterkaitan genetik, klaim dapat secara otomatis ditolak.
Contoh Penyakit Turunan yang Sering Menjadi Pengecualian Polis
Beberapa jenis kondisi kesehatan genetis memiliki implikasi medis yang cukup kompleks. Kondisi-kondisi ini paling sering dijumpai dalam daftar pengecualian (exclusions) pada polis asuransi swasta.
Kelainan Darah Herediter
Thalassemia dan hemofilia adalah dua contoh kelainan darah yang diturunkan secara genetik dari orang tua. Penderita thalassemia membutuhkan transfusi darah rutin karena produksi hemoglobin yang tidak optimal.
Sementara itu, penderita hemofilia mengalami gangguan pada sistem pembekuan darah yang berisiko pendarahan internal. Kedua kondisi ini memerlukan pengawasan medis ketat dan terapi medis jangka panjang yang berbiaya tinggi.
Kelainan Metabolik dan Endokrin
Beberapa bentuk penyakit metabolik yang dipengaruhi oleh faktor genetis juga masuk dalam pengawasan ketat underwriter. Diabetes melitus tipe 1, misalnya, terjadi ketika sistem imun menyerang sel pankreas akibat faktor genetik dan lingkungan.
Selain diabetes, kondisi seperti hypercholesterolemia familial (kadar kolesterol sangat tinggi secara genetik) juga menjadi perhatian. Kondisi ini meningkatkan risiko serangan jantung pada usia muda secara signifikan.
Penyakit Saraf dan Otot
Gangguan neurodegeneratif turunan seperti penyakit Huntington atau muscular dystrophy menyebabkan penurunan fungsi saraf dan otot secara bertahap. Penyakit-penyakit ini hingga saat ini belum memiliki obat yang dapat menyembuhkan secara total.
Pengobatan yang diberikan umumnya bertujuan untuk memperlambat gejala dan meningkatkan kualitas hidup pasien. Proses perawatan jangka panjang ini membutuhkan biaya yang tidak sedikit.
Gejala dan Tanda-Tanda Umum Risiko Penyakit Turunan
Mengenali tanda awal adanya kecenderungan penyakit turunan sangat penting bagi langkah antisipasi kesehatan. Walaupun gejalanya bervariasi, ada beberapa pola umum yang perlu diwaspadai sejak dini.
- Riwayat keluarga dekat (orang tua, saudara kandung) yang menderita penyakit kronis pada usia muda.
- Rasa lelah yang berlebihan dan pucat yang terus-menerus tanpa sebab yang jelas (indikasi anemia genetik).
- Proses penyembuhan luka yang sangat lambat atau mudah mengalami memar tanpa benturan keras.
- Gangguan pertumbuhan atau perkembangan yang tidak sesuai dengan usianya pada anak-anak.
- Kadar gula darah atau kolesterol yang tetap tinggi meskipun telah menjalani pola makan yang sangat ketat.
Cara Mengelola Risiko Kesehatan dan Finansial Penyakit Turunan
Meskipun terdapat tantangan terkait kenapa asuransi menolak coverage untuk penyakit turunan, bukan berarti Anda tidak memiliki opsi perlindungan sama sekali. Ada berbagai cara yang dapat dilakukan untuk mengelola risiko kesehatan dan finansial secara bijak.
1. Pelajari Isi Kontrak dan Polis Asuransi Secara Cermat
Sebelum menandatangani dokumen polis, bacalah bagian pengecualian (exclusion clause) dengan teliti. Pastikan Anda memahami penyakit apa saja yang ditanggung dan apa saja yang diabaikan oleh penyedia asuransi.
Tanyakan secara jelas kepada agen atau perwakilan asuransi mengenai klausul penyakit bawaan atau penyakit turunan. Kejujuran saat mengisi data riwayat kesehatan keluarga akan menghindarkan Anda dari masalah penolakan klaim di kemudian hari.
2. Manfaatkan Program Jaminan Kesehatan Pemerintah
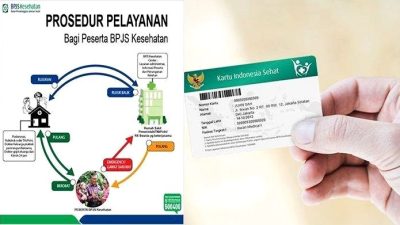
Di Indonesia, BPJS Kesehatan memberikan skema perlindungan kesehatan yang berbeda dari asuransi swasta. BPJS Kesehatan menggunakan sistem jaminan sosial nasional yang tidak mengecualikan penyakit turunan atau kondisi bawaan (congenital).
Selama mengikuti prosedur pelayanan kesehatan berejenjeng yang berlaku, biaya pengobatan penyakit turunan dapat ditanggung oleh BPJS Kesehatan. Ini merupakan solusi finansial utama bagi penderita penyakit genetis kronis.
3. Lakukan Skrining Genetik dan Medical Check-Up Rutin
Deteksi dini merupakan kunci utama dalam meminimalkan dampak keparahan penyakit turunan. Lakukan pemeriksaan kesehatan rutin (medical check-up) untuk memantau fungsi organ dan indikator biokimia tubuh Anda.
Jika memiliki riwayat keluarga dengan penyakit berat, konsultasikan opsi tes genetis dengan profesional medis. Informasi dari tes genetik dapat membantu merancang langkah pencegahan yang lebih spesifik dan terarah.
4. Terapkan Pola Hidup Sehat untuk Meminimalkan Ekspresi Genetik
Meskipun Anda memiliki bakat genetik terhadap penyakit tertentu, gaya hidup sehat dapat membantu menekan atau menunda munculnya gejala tersebut. Konsep medis epigenetik menunjukkan bahwa faktor lingkungan dan gaya hidup dapat memengaruhi cara kerja gen dalam tubuh.
- Consumsi makanan bergizi seimbang yang kaya akan antioksidan dan serat.
- Lakukan aktivitas fisik atau olahraga secara teratur setidaknya 150 menit per minggu.
- Hindari kebiasaan merokok dan konsumsi alkohol yang dapat merusak struktur sel tubuh.
- Kelola stres dengan baik dan pastikan waktu istirahat tidur terpenuhi secara cukup.
Kapan Harus Berkonsultasi dengan Dokter atau Ahli Genetik?
Mengetahui kapan waktu yang tepat untuk mencari bantuan medis profesional sangat penting dalam pengelolaan risiko penyakit turunan. Jangan menunda konsultasi jika Anda mengalami indikasi-indikasi medis tertentu.
Anda disarankan untuk segera berkonsultasi dengan dokter apabila:
- Mempunyai lebih dari satu anggota keluarga kandung yang terdiagnosis penyakit berat seperti kanker, jantung, atau stroke pada usia di bawah 50 tahun.
- Sedang merencanakan kehamilan dan memiliki riwayat penyakit genetik dalam keluarga Anda maupun pasangan.
- Hasil tes laboratorium rutin menunjukkan adanya penyimpangan parameter kesehatan secara konsisten meskipun tanpa gejala luar.
- Mengalami gejala fisik yang tidak biasa dan berlangsung dalam jangka waktu lama tanpa penyebab yang jelas.
Dokter dapat merujuk Anda ke konselor genetik untuk mendapatkan analisis silsilah keluarga (pedigree analysis) serta rekomendasi medis yang tepat.
Kesimpulan
Sangat penting untuk memahami kenapa asuransi menolak coverage untuk penyakit turunan secara objektif dari sudut pandang medis maupun finansial. Penolakan ini berakar dari konsep dasar asuransi yang berfokus pada ketidakpastian risiko serta kategori kondisi medis yang sudah ada sebelumnya (pre-existing condition).
Meskipun asuransi swasta umumnya menerapkan pengecualian untuk kondisi genetis, Anda tetap memiliki alternatif perlindungan melalui jaminan kesehatan nasional seperti BPJS Kesehatan. Pengelolaan gaya hidup yang sehat, deteksi dini melalui skrining medis, serta perencanaan keuangan yang matang tetap menjadi kunci utama dalam menjaga kualitas hidup Anda dan keluarga di masa depan.