
Memahami Proses Seleksi Asuransi: Mengapa Dokumen Kesehatan Anda Penting?
Proses pengajuan asuransi kesehatan maupun jiwa sering kali membutuhkan waktu dan penyerahan berbagai dokumen pendukung. Salah satu tahapan yang paling sering menimbulkan pertanyaan bagi calon pemegang polis adalah kewajiban menyerahkan riwayat kesehatan masa lalu.
Banyak masyarakat merasa bingung dan bertanya-tanya kenapa perusahaan asuransi meminta rekam medis sebelum approve permohonan polis yang diajukan. Langkah ini sebenarnya merupakan prosedur standar yang memiliki landasan medis serta finansial yang sangat kuat.
Artikel ini akan membahas secara mendalam fungsi rekam medis dalam dunia asuransi, alasan medis di baliknya, serta bagaimana persiapan kesehatan Anda dapat memengaruhi persetujuan polis.
Memahami Definisi dan Fungsi Rekam Medis dalam Asuransi
Sebelum membahas alasannya lebih lanjut, penting untuk memahami apa yang dimaksud dengan rekam medis serta peranannya dalam ekosistem layanan kesehatan.
Apa Itu Rekam Medis?
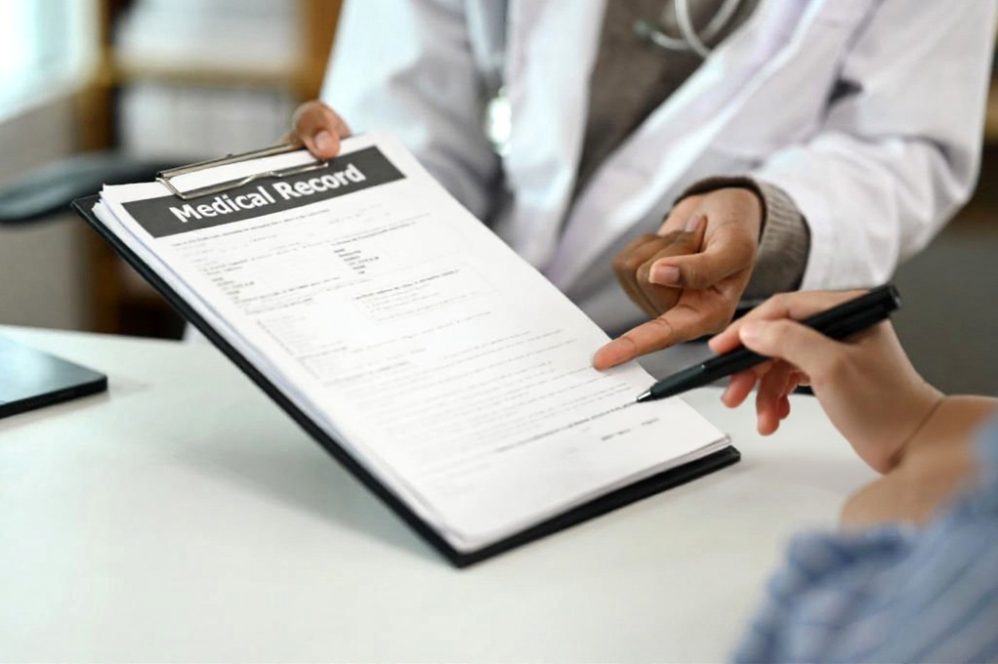
Rekam medis adalah berkas yang berisikan catatan dan dokumen tentang identitas pasien, hasil pemeriksaan, pengobatan, tindakan, dan pelayanan lain yang telah diberikan kepada pasien. Dokumen ini dibuat oleh fasilitas pelayanan kesehatan seperti rumah sakit, klinik, atau laboratorium.
Secara medis, riwayat ini mencerminkan gambaran menyeluruh mengenai status kesehatan seseorang dari waktu ke waktu. Informasi di dalamnya mencakup tekanan darah, kadar gula darah, riwayat pembedahan, hingga resep obat yang pernah dikonsumsi.
Peran Rekam Medis dalam Proses Underwriting
Dalam industri asuransi, terdapat proses analisis yang disebut sebagai underwriting. Proses ini dilakukan oleh tim penilai risiko atau underwriter untuk menganalisis tingkat risiko calon tertanggung.
Rekam medis menjadi sumber data primer terpercaya bagi underwriter. Melalui data objektif ini, penilai risiko dapat membuat keputusan yang adil dan akurat sesuai fakta medis yang ada.
Alasan Utama Kenapa Perusahaan Asuransi Meminta Rekam Medis Sebelum Approve
Ada beberapa alasan mendasar kenapa perusahaan asuransi meminta rekam medis sebelum approve pengajuan perlindungan kesehatan Anda. Alasan-alasan ini berkaitan erat dengan manajemen risiko dan kepastian hukum kedua belah pihak.
+-------------------------------------------------------------------+
|               Alasan Utama Permintaan Rekam Medis                 |
+-------------------------------------------------------------------+
| 1. Evaluasi Risiko Kesehatan Calon Nasabah                        |
| 2. Penetapan Nilai Premi dan Batas Perlindungan                   |
| 3. Identifikasi Pre-Existing Conditions (Kondisi Awal)            |
| 4. Pencegahan Penipuan dan Menjaga Prinsip Utmost Good Faith      |
+-------------------------------------------------------------------+
1. Evaluasi Risiko Kesehatan Calon Nasabah
Setiap individu memiliki profil kesehatan yang berbeda-beda tergantung pada riwayat biologis dan gaya hidupnya. Perusahaan asuransi perlu menilai seberapa besar kemungkinan calon nasabah tersebut akan membutuhkan perawatan medis di masa depan.
Melalui rekam medis, penyedia layanan asuransi dapat melihat apakah calon nasabah memiliki faktor risiko tertentu. Evaluasi ini bertujuan untuk menjaga stabilitas finansial perusahaan agar tetap mampu membayar klaim seluruh nasabah.
2. Menentukan Besaran Premi dan Cakupan Perlindungan
Tingkat risiko kesehatan seseorang berbanding lurus dengan nilai premi yang harus dibayarkan. Seseorang dengan riwayat kesehatan yang prima umumnya mendapatkan tarif premi standar.
Sebaliknya, jika ditemukan indikasi risiko kesehatan tertentu, penilai risiko mungkin akan menyetujui pengajuan dengan syarat khusus. Syarat tersebut bisa berupa penyesuaian tarif premi atau pengecualian perlindungan untuk penyakit tertentu.
3. Mencegah Merekam Kondisi yang Sudah Ada (Pre-Existing Conditions)
Pre-existing conditions adalah penyakit atau kondisi medis yang sudah diidap oleh calon nasabah sebelum polis asuransi mulai berlaku. Contohnya adalah hipertensi, diabetes melitus, atau penyakit jantung koroner.
Informasi ini menjadi alasan kuat kenapa perusahaan asuransi meminta rekam medis sebelum approve aplikasi yang masuk. Hal ini dilakukan untuk memastikan batas antara kondisi penyakit lama dan penyakit baru yang muncul setelah polis aktif.
4. Menghindari Penipuan dan Ketidakjujuran (Fraud)
Prinsip utama dalam perjanjian asuransi adalah Utmost Good Faith atau iktikad baik dari kedua belah pihak. Calon nasabah wajib memberikan informasi kesehatan yang jujur dan lengkap tanpa ada yang disembunyikan.
Rekam medis berfungsi sebagai alat verifikasi independen untuk mengonfirmasi data yang ditulis pada formulir pengajuan. Langkah pencegahan ini penting untuk melindungi hak-hak pemegang polis lain dari praktik kecurangan.
Faktor Risiko Kesehatan yang Memengaruhi Keputusan Asuransi
Tim penilai risiko menggunakan indikator medis tertentu saat menganalisis riwayat kesehatan Anda. Beberapa faktor risiko utama yang sering menjadi perhatian meliputi:
Riwayat Penyakit Kronis dan Genetika
Penyakit kronis seperti diabetes, penyakit ginjal, stroke, dan kanker membutuhkan perawatan medis jangka panjang yang menelan biaya tinggi. Adanya riwayat penyakit-penyakit ini dalam catatan medis akan meningkatkan kategori risiko kesehatan Anda.
Selain itu, riwayat penyakit keluarga yang bersifat herediter atau genetik juga sering dipelajari. Informasi ini membantu memprediksi kecenderungan munculnya masalah kesehatan serupa di kemudian hari.
Indikator Gaya Hidup dan Obesitas
Pemeriksaan medis awal biasanya mencakup catatan Indeks Massa Tubuh (IMT) atau Body Mass Index (BMI). Nilai IMT yang tergolong dalam kategori obesitas berisiko memicu komplikasi metabolisme di masa depan.
Catatan mengenai kebiasaan merokok, konsumsi alkohol, atau riwayat penggunaan obat-obatan tertentu juga terekam dalam riwayat medis. Kebiasaan-kebiasaan tersebut terbukti secara ilmiah menambah risiko terjadinya komplikasi organ dalam.
Tanda dan Gejala Kondisi Kesehatan yang Membutuhkan Perhatian Khusus
Sering kali seseorang tidak menyadari bahwa dirinya mengidap penyakit tertentu sampai dilakukan pemeriksaan fisik menyeluruh. Kondisi ini kerap disebut sebagai silent killer atau penyakit tanpa gejala awal yang jelas.
Beberapa tanda atau parameter kesehatan yang sering terdeteksi dalam riwayat medis awal antara lain:
- Tekanan Darah Tinggi (Hipertensi): Sering kali tidak menimbulkan gejala nyata, namun tercatat dalam grafik pemeriksaan rutin.
- Kadar Gula Darah Tinggi (Hyperglycemia): Terdeteksi melalui pemeriksaan laboratorium darah puasa atau HbA1c.
- Kolesterol Tinggi (Dyslipidemia): Diketahui melalui profil lipid darah yang berisiko memicu penyumbatan pembuluh darah.
- Gangguan Fungsi Hati atau Ginjal: Dilihat dari tingginya kadar enzim SGOT/SGPT atau nilai ureum dan kreatinin dalam darah.
Jika indikator-indikator di atas menunjukkan angka di luar batas normal, tim penilai risiko biasanya akan meminta pemeriksaan lanjutan. Hal inilah yang menjelaskan kenapa perusahaan asuransi meminta rekam medis sebelum approve pengajuan secara penuh.
Cara Pengelolaan dan Persiapan Sebelum Mengajukan Asuransi
Mempersiapkan kesehatan dan dokumen dengan baik dapat membantu memperlancar proses persetujuan polis Anda. Berikut adalah beberapa langkah pengelolaan yang secara umum direkomendasikan:
1. Menerapkan Gaya Hidup Sehat Secara Konsisten
Pencegahan penyakit merupakan langkah paling efektif untuk menjaga profil kesehatan Anda tetap baik. Pola hidup sehat yang konsisten akan tercermin pada hasil laboratorium dan catatan medis rutin yang stabil.
- Mengonsumsi makanan dengan gizi seimbang dan membatasi asupan gula, garam, serta lemak jenuh.
- Rutin berolahraga minimal 150 menit per minggu untuk menjaga kesehatan sistem kardiovaskular.
- Mendapatkan waktu tidur yang cukup yaitu 7 hingga 8 jam setiap malam.
- Menghindari paparan asap rokok dan konsumsi minuman beralkohol.
2. Menjaga Transparansi Riwayat Medis
Jangan pernah mencoba menyembunyikan riwayat perawatan atau diagnosis penyakit yang pernah Anda terima. Ketidakjujuran informasi pada awal pengajuan berisiko membatalkan polis di masa depan.
Jika pernah mengalami riwayat sakit tertentu, kumpulkan berkas medis terkait seperti resumes medis rumah sakit atau hasil laboratorium. Data yang lengkap akan memudahkan pihak penyedia layanan dalam menilai kondisi kesehatan Anda secara adil.
Kapan Harus Melakukan Pemeriksaan Kesehatan atau Konsultasi Dokter?
Melakukan pemeriksaan kesehatan secara berkala atau Medical Check-Up (MCU) sangat dianjurkan tanpa harus menunggu proses pengajuan asuransi. Pemeriksaan rutin membantu mendeteksi potensi masalah kesehatan lebih dini sebelum berkembang menjadi kondisi kronis.
+-------------------------------------------------------------------+
|               Jadwal Rekomendasi Pemeriksaan Rutin                |
+-------------------------------------------------------------------+
| Usia < 30 Tahun  : Setiap 2 - 3 Tahun Sekali (Kondisi Sehat)      |
| Usia 30 - 40 Thn : Setiap 1 - 2 Tahun Sekali                      |
| Usia > 40 Tahun  : Minimal 1 Tahun Sekali                         |
+-------------------------------------------------------------------+
Anda disarankan untuk segera berkonsultasi dengan dokter apabila mengalami gejala-gejala umum berikut:
- Penurunan berat badan secara signifikan tanpa sebab yang jelas.
- Rasa lelah berlebihan yang tidak hilang setelah beristirahat.
- Nyeri dada, sesak napas, atau detak jantung tidak teratur.
- Perubahan pola buang air besar atau buang air kecil yang berlangsung lama.
Pemeriksaan awal dari dokter akan memberikan kepastian diagnosis dan rencana perawatan yang tepat. Catatan medis dari penanganan dokter yang teratur justru menunjukkan bahwa kondisi kesehatan Anda terkelola dengan baik.
Dampak Menyembunyikan Riwayat Kesehatan dalam Rekam Medis
Sebagian calon nasabah merasa khawatir bahwa riwayat sakit di masa lalu akan membuat pengajuan mereka ditolak secara otomatis. Ketakutan ini terkadang memicu dorongan untuk tidak melaporkan riwayat medis yang sebenarnya.
Padahal, menyembunyikan fakta medis dapat membawa dampak finansial dan hukum yang sangat merugikan bagi pemegang polis:
Penolakan Klaim di Masa Depan
Jika suatu saat nasabah mengajukan klaim perawatan, perusahaan asuransi akan melakukan investigasi mendalam terhadap riwayat medis masa lalu. Apabila ditemukan bahwa penyakit tersebut sudah ada sebelum polis terbit namun tidak dilaporkan, klaim dapat ditolak.
Penolakan klaim ini tentu akan memberatkan nasabah karena harus menanggung seluruh biaya pengobatan secara pribadi. Hal ini menjadi risiko utama jika transparansi tidak diterapkan sejak awal proses pengajuan.
Pembatalan Polis Secara Sepihak
Selain menolak klaim, penyedia layanan juga berhak membatalkan kontrak perlindungan secara sepihak jika terbukti ada unsur kesengajaan menyembunyikan fakta medis. Premi yang telah dibayarkan selama periode tertentu juga berisiko tidak dapat dikembalikan.
Oleh sebab itu, memahami alasan kenapa perusahaan asuransi meminta rekam medis sebelum approve sangat penting bagi setiap prospective nasabah. Transparansi di awal menjamin kepastian perlindungan saat Anda benar-benar membutuhkannya di kemudian hari.
Kesimpulan
Proses penilaian riwayat kesehatan melalui dokumen medis merupakan langkah krusial dalam dunia perlindungan kesehatan. Alasan utama kenapa perusahaan asuransi meminta rekam medis sebelum approve adalah untuk mengukur tingkat risiko, menentukan besaran premi secara adil, serta mencegah adanya praktik penipuan data.
Rekam medis memberikan gambaran objektif mengenai status kesehatan calon tertanggung, termasuk keberadaan kondisi medis yang sudah ada sebelumnya. Menjaga transparansi informasi kesehatan serta menerapkan gaya hidup sehat merupakan cara terbaik untuk memastikan proses pengajuan polis berjalan lancar dan klaim di masa depan dapat terlindungi dengan baik.
Pertanyaan Sering Diajukan (FAQ)
1. Apakah pengajuan pasti ditolak jika riwayat rekam medis menunjukkan pernah sakit?
Tidak selalu. Penilai risiko akan melihat tingkat keparahan, riwayat kesembuhan, dan cara pengelolaan penyakit tersebut. Pengajuan bisa saja disetujui dengan penyesuaian nilai premi atau pengecualian khusus.
2. Siapa yang menanggung biaya jika perusahaan meminta pemeriksaan medis tambahan?
Jika pemeriksaan medis tambahan (Medical Check-Up) diminta secara resmi oleh pihak penyedia layanan sebagai syarat underwriting, umumnya biaya tersebut ditanggung oleh perusahaan tersebut.
3. Berapa lama kurun waktu rekam medis yang biasanya diperiksa?
Secara umum, pertanyaan pada formulir pengajuan mencakup riwayat kesehatan dalam 2 hingga 5 tahun terakhir, atau riwayat kondisi kronis dan rawat inap sepanjang hidup.