
Memahami Pengecualian Polis Asuransi Kesehatan: Panduan Lengkap Mengenai Pre-Existing Condition
Memiliki asuransi kesehatan merupakan salah satu langkah krusial dalam perencanaan keuangan dan perlindungan diri. Fasilitas ini memberikan rasa aman finansial saat risiko sakit datang secara tiba-tiba.
Namun, tidak sedikit pemegang polis yang merasa kecewa ketika pengajuan klaim biaya pengobatan mereka ditolak oleh perusahaan asuransi. Alasan utama dari penolakan tersebut sering kali berkaitan dengan klausul pengecualian tertentu yang tertulis di dalam kontrak.
Oleh karena itu, sangat penting bagi Anda untuk memahami apa saja pengecualian polis asuransi kesehatan (pre-existing condition) sebelum memutuskan untuk membeli suatu produk perlindungan medis.
Memahami Definisi Polis Asuransi Kesehatan dan Pre-Existing Condition
Sebelum membahas lebih dalam mengenai bentuk-bentuk pengecualian, Anda perlu memahami terlebih dahulu konsep dasar dari polis asuransi dan istilah medis yang menyertainya.
Polis asuransi kesehatan adalah kontrak hukum tertulis antara pemegang polis dan perusahaan penyedia jasa asuransi. Kontrak ini mengatur hak, kewajiban, cakupan perlindungan, serta batasan-batasan penanggungan biaya medis.
Apa itu Pengecualian Polis?
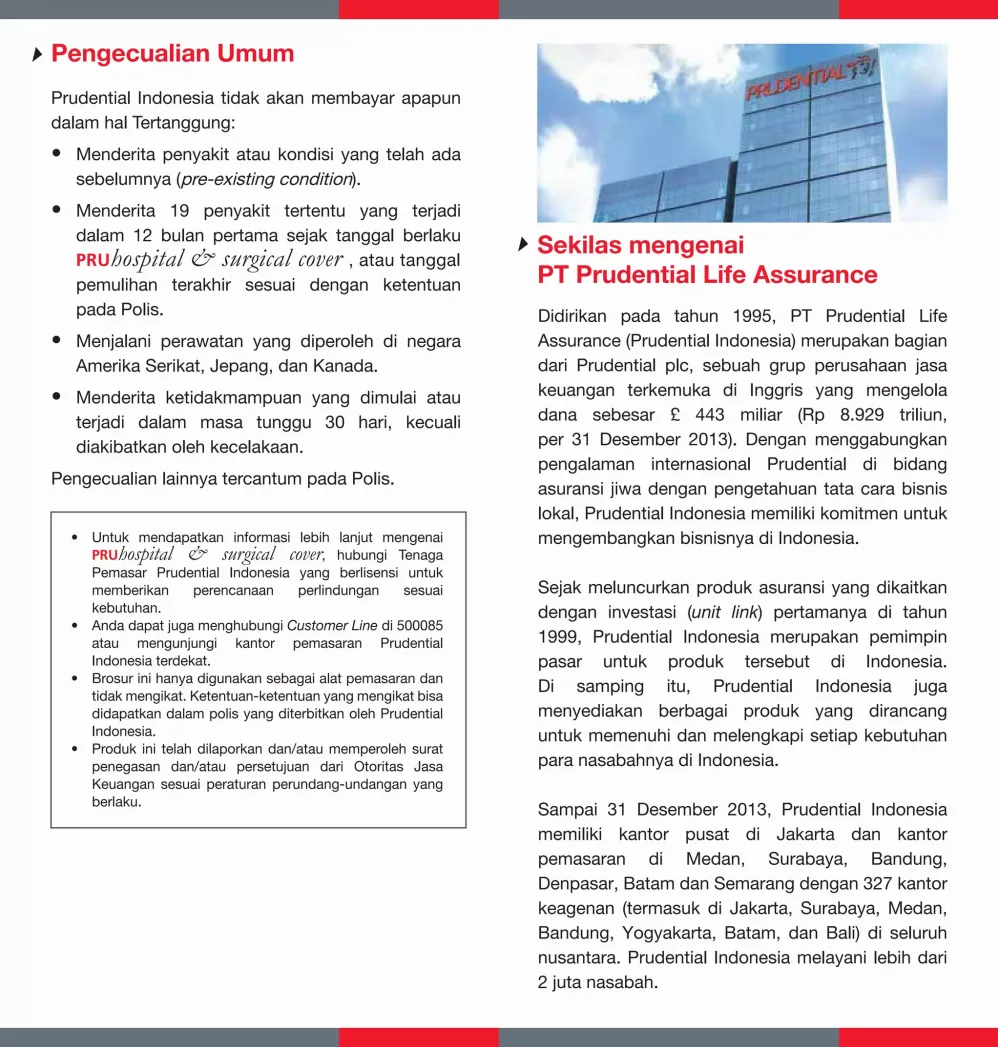
Pengecualian polis merupakan kondisi, situasi, atau jenis perawatan medis tertentu yang secara tegas tidak ditanggung oleh perusahaan asuransi. Jika Anda menjalani perawatan akibat kondisi yang tergolong dalam pengecualian ini, seluruh biaya akan menjadi tanggung jawab pribadi.
Tujuan dari adanya klausul pengecualian ini adalah untuk menjaga kestabilan finansial perusahaan asuransi dan memastikan prinsip keadilan bagi seluruh peserta.
Apa itu Pre-Existing Condition?
Pre-existing condition atau kondisi medis yang sudah ada sebelumnya merujuk pada segala jenis penyakit, cedera, atau gangguan kesehatan yang sudah diidap calon tertanggung sebelum polis asuransi mulai berlaku.
Kondisi ini mencakup penyakit yang telah terdiagnosis oleh dokter maupun gejala kesehatan yang sudah dirasakan tetapi belum sempat diperiksakan secara medis.
Mengapa Asuransi Menerapkan Pengecualian Pre-Existing Condition?
Industri asuransi beroperasi berdasarkan prinsip pengelolaan risiko yang terukur. Risiko yang ditanggung idealnya adalah peristiwa yang belum pasti terjadi di masa depan (uncertain event).
Ketika seseorang mendaftar asuransi dengan kondisi medis yang sudah ada sebelumnya, tingkat risiko klaim menjadi sangat tinggi dan terprediksi.
Proses seleksi risiko ini dikenal dengan istilah underwriting. Melalui underwriting, perusahaan asuransi akan menilai riwayat kesehatan calon nasabah untuk menentukan tingkat risiko, besaran premi, atau syarat pengecualian khusus.
Apa Saja Pengecualian Polis Asuransi Kesehatan (Pre-Existing Condition) yang Umum?
Setiap perusahaan asuransi memiliki kebijakan tersendiri, tetapi secara umum terdapat pola yang seragam mengenai jenis penyakit yang tergolong dalam riwayat medis terdahulu.
Berikut adalah rincian mendalam mengenai apa saja pengecualian polis asuransi kesehatan (pre-existing condition) yang kerap ditemukan di dalam kontrak perjanjian:
1. Penyakit Metabolik dan Kardiovaskular Kronis
Penyakit yang tergolong dalam kelompok metabolik dan kardiovaskular sering kali membutuhkan perawatan jangka panjang dan memakan biaya besar.
- Hipertensi (Tekanan Darah Tinggi): Jika Anda memiliki riwayat tekanan darah tinggi sebelum membeli polis, komplikasi yang muncul di kemudian hari sering kali dikecualikan.
- Diabetes Melitus: Penyakit gula darah kronis ini sering diabaikan pada tahap awal, namun komplikasinya pada ginjal atau mata dapat memicu penolakan klaim.
- Penyakit Jantung Koroner: Riwayat serangan jantung, pemasangan ring, atau angina sebelum masa polis aktif umumnya akan masuk dalam daftar pengecualian permanen.
2. Kelainan Bawaan atau Kongenital
Kelainan bawaan adalah kondisi medis abnormal yang sudah ada sejak lahir, baik yang disebabkan oleh faktor genetik maupun gangguan selama masa kehamilan.
Penyakit seperti kebocoran katup jantung bawaan, kelainan tulang belakang sejak lahir, atau penyakit genetik langka biasanya tidak masuk dalam cakupan penanggungan polis standar.
Perusahaan asuransi menganggap kondisi kongenital bukan sebagai risiko baru, melainkan keadaan alami yang sudah melekat pada diri tertanggung.
3. Penyakit Autoimun dan Kanker Terdiagnosis
Penyakit kronis yang memerlukan terapi berkelanjutan juga menjadi perhatian utama dalam proses evaluasi risikonya.
- Kanker dan Tumor: Jika calon nasabah pernah terdiagnosis kanker, kista, atau tumor sebelum mengajukan polis, pengobatan lanjutan untuk penyakit tersebut biasanya ditolak.
- Lupus dan Rheumatoid Arthritis: Penyakit autoimun yang membutuhkan pengobatan imunosupresan jangka panjang umumnya dikecualikan dari cakupan perlindungan.
4. Gangguan Pernapasan Menahun
Gangguan pada saluran pernapasan yang sudah berlangsung lama dan sering kambuh juga tergolong dalam daftar pengecualian ini.
- Asma Bronkial: Riwayat asma sejak kecil atau yang sering membutuhkan penanganan darurat akan dicatat sebagai pre-existing condition.
- Penyakit Paru Obstruktif Kronis (PPOK): Kerusakan paru-paru akibat riwayat merokok jangka panjang biasanya tidak akan ditanggung jika diagnosis sudah tegak sebelum polis terbit.
5. Pengecualian Khusus Lainnya dalam Polis
Selain pre-existing condition, terdapat pengecualian umum lainnya yang wajib Anda ketahui agar tidak terjadi salah paham di kemudian hari.
- Perawatan Estetika dan Kosmetik: Bedah plastik yang bertujuan untuk kecantikan tanpa indikasi medis darurat tidak ditanggung.
- Pengobatan Kesuburan: Program kehamilan, perawatan infertilitas, dan kontrasepsi umumnya masuk dalam daftar pengecualian.
- Cedera Akibat Tindakan Sengaja: Cedera yang disebabkan oleh percobaan bunuh diri, olahraga ekstrem berbahaya, atau tindakan kriminal tidak dapat diklaim.
Gejala dan Tanda Penyakit Kronis yang Sering Menjadi Pre-Existing Condition
Banyak calon pemegang polis tidak menyadari bahwa mereka sebenarnya sudah memiliki riwayat pre-existing condition. Mengetahui tanda-tanda awal penyakit kronis sangat penting agar Anda dapat melakukan pengobatan dini dan melaporkannya secara jujur saat mengajukan asuransi.
Tanda-Tanda Gangguan Kardiovaskular dan Metabolik
Gejala awal penyakit metabolik sering kali tidak terlihat secara jelas atau kerap dianggap sebagai masalah kesehatan ringan biasa.
- Sering merasa haus berlebihan, sering buang air kecil di malam hari, dan penurunan berat badan tanpa alasan yang jelas (indikasi diabetes).
- Sakit kepala yang hilang-timbul di bagian belakang leher, rasa berat pada bahu, dan penglihatan kabur (indikasi hipertensi).
- Nyeri dada seperti tertindih beban berat, sesak napas saat beraktivitas fisik ringan, dan jantung berdebar kencang (indikasi gangguan jantung).
Tanda-Tanda Gangguan Organ Dalam dan Pernapasan
Kerusakan fungsi organ dalam biasanya menunjukkan sinyal-sinyal tertentu yang perlu diwaspadai sejak awal.
- Sesak napas yang disertai suara menggeledik (wheezing), terutama pada malam hari atau saat udara dingin (indikasi asma).
- Nyeri lambung yang intens, mual berkelanjutan, dan buang air besar berwarna hitam (indikasi gastritis kronis atau tukak lambung).
- Bengkak pada area pergelangan kaki dan wajah di pagi hari, serta perubahan frekuensi buang air kecil (indikasi gangguan fungsi ginjal).
Penyebab dan Faktor Risiko Terjadinya Pre-Existing Condition
Timbulnya kondisi medis yang mendasari sebelum seseorang membeli asuransi kesehatan disebabkan oleh berbagai faktor yang saling berkaitan.
1. Gaya Hidup Tidak Sehat
Pola hidup yang buruk merupakan penyumbang terbesar timbulnya penyakit kronis pada usia produktif di era modern saat ini.
Konsumsi makanan tinggi gula, garam, dan lemak jenuh secara berlebihan dapat memicu obesitas, yang kemudian berkembang menjadi diabetes dan hipertensi.
Kurangnya aktivitas fisik atau gaya hidup sedenter (sedentary lifestyle) juga mempercepat penurunan fungsi organ tubuh dan sistem kardiovaskular.
2. Faktor Genetik dan Riwayat Keluarga
Faktor keturunan memegang peranan penting dalam menentukan tingkat kerentanan seseorang terhadap penyakit tertentu.
Jika orang tua memiliki riwayat penyakit jantung, diabetes, atau kanker, maka anak memiliki risiko yang lebih tinggi untuk mengidap penyakit yang sama.
Kondisi genetik ini sering kali sudah berkembang secara perlahan di dalam tubuh sebelum gejala klinis yang nyata muncul.
3. Lingkungan dan Usia
Papar bahan kimia berbahaya, polusi udara tingkat tinggi, dan tingkat stres kerja yang kronis dapat memicu kerusakan sel-sel tubuh.
Seiring bertambahnya usia, fungsi fisiologis tubuh secara alami akan mengalami penurunan, sehingga risiko munculnya penyakit kronis semakin meningkat.
Cara Mengelola Kesehatan dan Menavigasi Polis Asuransi
Memiliki riwayat penyakit terdahulu bukan berarti Anda sama sekali tidak bisa mendapatkan perlindungan asuransi kesehatan. Terdapat langkah-langkah strategis yang dapat Anda lakukan untuk mengelola kesehatan sekaligus mengatur polis asuransi Anda.
Penerapan Gaya Hidup Sehat dan Pengobatan Teratur
Langkah paling utama adalah mengendalikan kondisi kesehatan yang sudah ada agar tidak memburuk atau memicu komplikasi baru.
- Jaga pola makan seimbang dengan membatasi asupan gula, garam, dan minyak.
- Lakukan aktivitas fisik moderat seperti berjalan kaki atau berenang minimal 150 menit per minggu.
- Patuhi anjuran pengobatan dari dokter dan rutin mengonsumsi obat-obatan yang diresepkan untuk mengontrol kondisi kronis Anda.
Strategi Memilih dan Mengajukan Polis Asuransi
Saat mengajukan polis asuransi dengan riwayat kesehatan tertentu, ikuti panduan praktis berikut agar proses pengajuan berjalan lancar:
- Prinsip Kejujuran Penuh (Utmost Good Faith): Selalu nyatakan riwayat kesehatan Anda secara jujur dalam Formulir Pengajuan Asuransi Jiwa/Kesehatan (SPAJ). Menyembunyikan riwayat medis dapat menyebabkan pembatalan polis dan penolakan klaim secara penuh di masa depan.
- Pahami Istilah Masa Tunggu (Waiting Period): Beberapa perusahaan asuransi menawarkan cakupan untuk kondisi tertentu setelah masa tunggu selesai, yang biasanya berkisar antara 12 hingga 24 bulan.
- Gunakan Fitur Sub-Standard Risk atau Rider: Beberapa produk asuransi bersedia menanggung pre-existing condition dengan konsekuensi pengenaan ekstra premi (loading premium) atau penambahan ketentuan khusus.
Kapan Harus Berkonsultasi dengan Dokter dan Pihak Asuransi?
Memahami kapan waktu yang tepat untuk bertindak akan menghindarkan Anda dari kerugian medis maupun finansial di kemudian hari.
Kapan Harus ke Dokter?
Segera konsultasikan kondisi kesehatan Anda kepada dokter apabila mengalami kondisi berikut:
- Merasakan gejala fisik yang persisten dan mengganggu aktivitas harian selama lebih dari dua minggu.
- Memiliki riwayat keluarga dengan penyakit kronis dan ingin melakukan medical check-up rutin.
- Ingin mendapatkan evaluasi medis yang akurat mengenai status kesehatan Anda sebelum mendaftar polis asuransi.
Kapan Harus Berkonsultasi dengan Agen atau Underwriter Asuransi?
Anda disarankan untuk mendiskusikan kondisi Anda dengan pihak asuransi dalam situasi berikut:
- Sebelum menandatangani dokumen polis, untuk memastikan secara pasti batas-batasan penanggungan medis.
- Saat mengalami perubahan status kesehatan yang signifikan setelah polis diterbitkan.
- Ketika membaca klausul polis yang tidak Anda pahami terkait istilah pre-existing condition dan masa tunggu.
Ringkasan Perbandingan Pengecualian Polis
Untuk memudahkan pemahaman Anda, berikut adalah tabel ringkasan mengenai jenis pengecualian dan dampaknya terhadap polis asuransi:
| Kategori Pengecualian | Contoh Kondisi Medis | Dampak Terhadap Klaim Polis |
|---|---|---|
| Pre-Existing Condition | Diabetes, Hipertensi, Asma, Kanker terdiagnosis | Klaim terkait penyakit tersebut dan komplikasinya ditolak, kecuali ada klausul khusus/masa tunggu. |
| Kelainan Bawaan | Katup jantung bocor sejak lahir, penyakit genetik | Umumnya dikecualikan secara permanen dari cakupan polis standar. |
| Perawatan Non-Medis | Operasi plastik estetika, perawatan kesuburan | Tidak dapat diklaim karena tidak tergolong kebutuhan medis darurat (medically necessary). |
| Tindakan Berisiko | Bencana alam, olahraga ekstrem, cedera akibat kejahatan | Dikecualikan dari perlindungan dasar polis. |
Kesimpulan
Memahami apa saja pengecualian polis asuransi kesehatan (pre-existing condition) adalah langkah krusial yang tidak boleh terlewatkan saat merencanakan perlindungan medis keluarga. Penyakit kronis seperti diabetes, hipertensi, gangguan jantung, serta kelainan bawaan merupakan contoh umum dari kondisi yang dikecualikan dalam sistem underwriting asuransi.
Kunci utama dalam berasuransi adalah kejujuran saat menyampaikan riwayat kesehatan dan ketelitian dalam membaca setiap klausul perjanjian polis. Membeli asuransi kesehatan sedini mungkin—saat tubuh masih dalam keadaan sehat sempurna—adalah cara terbaik untuk menghindari risiko penolakan klaim akibat pre-existing condition di masa depan.