

Mengapa Asuransi Kesehatan Tidak Menjamin Medical Check Up Rutin? Ini Penjelasan Lengkapnya
Banyak orang menganggap bahwa memiliki polis asuransi kesehatan berarti seluruh biaya medis akan ditanggung secara otomatis. Namun, pemegang polis sering terkejut saat mengetahui bahwa fasilitas pemeriksaan kesehatan berkala tidak dijamin oleh polis mereka.
Pemahaman mengenai batasan pertanggungan ini sangat penting agar Anda tidak salah mengambil keputusan finansial saat berobat. Artikel ini akan membahas secara mendalam alasan medis dan finansial di balik kebijakan tersebut, serta cara mengantisipasinya.
Memahami Konsep Dasar Asuransi Kesehatan dan Medical Check Up
Untuk memahami skema pertanggungan, Anda perlu membedakan antara konsep perlindungan asuransi dan upaya pencegahan kesehatan. Kedua hal ini memiliki tujuan dan mekanisme pendanaan yang berbeda secara mendasar.
Apa Itu Asuransi Kesehatan?
Asuransi kesehatan adalah produk finansial yang dirancang untuk mengalihkan risiko kerugian keuangan akibat timbulnya penyakit atau cedera. Sistem ini bekerja berdasarkan prinsip gotong royong dan pengumpulan risiko dari seluruh pemegang polis.
Fokus utama dari sebagian besar produk asuransi kesehatan adalah memberikan jaminan finansial atas kondisi medis yang tidak terduga. Oleh karena itu, skema ini umumnya mengutamakan penanganan medis yang bersifat kuratif atau pengobatan.
Apa Itu Medical Check Up (MCU)?
Medical check up (MCU) adalah serangkaian pemeriksaan medis menyeluruh yang dilakukan secara berkala untuk mengetahui kondisi kesehatan umum seseorang. Pemeriksaan ini tetap dilakukan meskipun seseorang tidak merasakan gejala sakit apa pun.
Tujuan utama dari MCU adalah deteksi dini potensi penyakit sebelum berkembang menjadi kondisi yang lebih parah. Prosedur ini dapat mencakup tes darah, pemeriksaan pemindaian, tes fungsi organ, hingga evaluasi fisik umum.
Alasan Utama Kenapa Asuransi Kesehatan Tidak Menjamin Pengecekan Kesehatan Rutin (Medical Check Up)
Terdapat alasan strategis dan logis dari sudut pandang manajemen risiko keuangan mengenai kebijakan pembatasan ini. Pertanyaan tentang kenapa asuransi kesehatan tidak menjamin pengecekan kesehatan rutin (medical check up) dapat dijelaskan melalui beberapa faktor utama berikut.
1. Prinsip Manajemen Risiko dan Ketidakpastian
Asuransi dirancang untuk melindungi pemegang polis dari kejadian yang tidak pasti (uncertain events). Kejadian seperti serangan jantung mendadak, kecelakaan, atau infeksi akut adalah contoh risiko yang tidak bisa diprediksi waktu terjadinya.
Sebaliknya, medical check up adalah kegiatan yang terjadwal dan kepastian terjadinya sangat tinggi. Karena sifatnya yang terencana, biaya pemeriksaan rutin dianggap sebagai pengeluaran pribadi yang sewajarnya dianggarkan secara mandiri.
2. Pembedaan Antara Layanan Kuratif dan Preventif
Secara umum, produk asuransi kesehatan konvensional memfokuskan cakupannya pada tindakan kuratif (pengobatan) dan rehabilitatif. Asuransi bertugas finansial saat seseorang sudah jatuh sakit dan membutuhkan pertolongan medis segera.
Sementara itu, MCU murni tergolong sebagai tindakan preventif (pencegahan). Mengingat tujuan utamanya adalah pemantauan kesehatan, sebagian besar perusahaan asuransi mengecualikan tindakan pencegahan rutin dari polis standar.
3. Dampak Terhadap Premi dan Biaya Operasional
Jika seluruh pemegang polis melakukan medical check up setiap tahun dan mengklaim biayanya, beban klaim perusahaan asuransi akan melonjak drastis. Hal ini secara langsung akan berdampak pada kenaikan harga premi bulanan yang sangat tinggi.
Untuk menjaga agar harga premi tetap terjangkau bagi sebagian besar masyarakat, layanan rutin yang bersifat pasti dikeluarkan seperti MCU dievaluasi dan dikeluarkan dari manfaat standar.
Faktor-Faktor yang Memengaruhi Cakupan Polis Asuransi
Tidak semua polis dibuat sama, dan cakupan manfaat sangat bergantung pada jenis serta struktur produk yang Anda pilih. Pemahaman terhadap jenis polis dapat membantu Anda mengelola ekspektasi mengenai manfaat pertanggungan.
Jenis Polis Asuransi Swasta
Sebagian besar polis asuransi perorangan menggunakan sistem indemnity yang berfokus pada biaya rawat inap dan rawat jalan akibat sakit. Pada polis standar ini, MCU hampir selalu masuk ke dalam daftar pengecualian (exclusion).
Namun, beberapa polis kelas premium atau polis kelompok (group insurance) perusahaan mungkin menyediakan manfaat wellness atau pemeriksaan kesehatan. Manfaat ini biasanya ditambahkan sebagai fasilitas khusus dengan biaya premi yang jauh lebih tinggi.
Program Asuransi Pemerintah (BPJS Kesehatan)
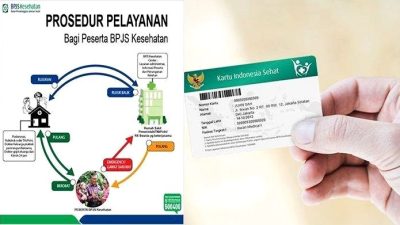
Berbeda dengan asuransi swasta standar, program kesehatan masyarakat seperti BPJS Kesehatan menyediakan bentuk skrining riwayat kesehatan tertentu. Fasilitas ini umumnya difokuskan pada deteksi dini penyakit kronis seperti diabetes melitus dan hipertensi.
Meskipun demikian, BPJS Kesehatan juga tidak menanggung pemeriksaan kesehatan menyeluruh atas permintaan sendiri tanpa adanya indikasi medis. Skrining yang disediakan hanya terbatas pada jenis penyakit yang masuk dalam program prioritas nasional.
Keberadaan Manfaat Tambahan (Rider)
Beberapa perusahaan asuransi menawarkan fasilitas klaim MCU melalui manfaat tambahan atau rider. Pemegang polis harus membayar biaya ekstra di luar premi dasar untuk mengaktifkan opsi pemeriksaan rutin ini.
Sebelum mengambil manfaat tambahan ini, Anda perlu menghitung apakah penambahan premi bulanan sebanding dengan nilai paket MCU yang akan Anda terima.
Tanda-Tanda Tubuh Membutuhkan Pemeriksaan Kesehatan Segera
Meskipun pengecekan rutin mandiri belum tentu ditanggung polis, pemeriksaan medis yang didasari oleh gejala klinis tertentu dapat dikategorikan sebagai tindakan diagnostik yang dijamin asuransi. Anda perlu mengenali sinyal tubuh yang membutuhkan perhatian medis.
Gejala Umum yang Memerlukan Evaluasi Medis
Pemeriksaan medis menjadi hal yang mendesak jika Anda mengalami penurunan berat badan drastis tanpa alasan yang jelas. Selain itu, rasa lelah berkepanjangan yang tidak hilang setelah beristirahat juga merupakan indikasi gangguan kesehatan tertentu.
Nyeri dada, sesak napas, atau perubahan pola buang air besar yang berlangsung lama adalah sinyal lain yang tidak boleh diabaikan. Jika gejala-gejala ini muncul, segera konsultasikan ke dokter untuk mendapatkan diagnosis resmi.
Faktor Risiko yang Memerlukan Perhatian Khusus
Seseorang dengan riwayat keluarga yang memiliki penyakit kronis seperti kanker atau penyakit jantung memiliki risiko kesehatan yang lebih tinggi. Gaya hidup kurang bergerak, pola makan tidak seimbang, dan merokok juga meningkatkan risiko tersebut.
Usia di atas 40 tahun umumnya merupakan fase di mana fungsi organ mulai mengalami penurunan secara alami. Pada kelompok risiko tinggi ini, pemantauan kesehatan berkala menjadi investasi yang sangat krusial.
Cara Mengelola dan Merencanakan Biaya Medical Check Up Mandiri
Mengingat pentingnya deteksi dini, Anda tidak boleh melewatkan pemeriksaan kesehatan hanya karena tidak ditanggung oleh asuransi. Ada beberapa metode praktis untuk merencanakan biaya MCU secara mandiri dan efisien.
Menyusun Dana Cadangan Kesehatan
Langkah paling ideal adalah menyisipkan alokasi khusus untuk pemeriksaan kesehatan ke dalam perencanaan keuangan tahunan Anda. Anda bisa menabung sebagian kecil dari pendapatan bulanan khusus untuk kebutuhan preventif ini.
Dengan membuat pos anggaran tersendiri, Anda tidak akan terbebani oleh biaya MCU saat jadwal pemeriksaan tahunan tiba. Cara ini menjaga fleksibilitas keuangan Anda tanpa mengorbankan pemantauan kesehatan.
Memanfaatkan Promo dan Paket Laboratorium
Banyak laboratorium klinik swasta dan rumah sakit menawarkan paket pemeriksaan kesehatan dengan harga terpotong pada momen-momen tertentu. Anda dapat memanfaatkan promo hari kesehatan nasional atau paket khusus ulang tahun instansi medis.
Pilihlah paket pemeriksaan yang paling sesuai dengan kelompok usia dan faktor risiko pribadi Anda. Tidak semua parameter laboratorium harus diperiksa jika Anda tidak memiliki faktor risiko tertentu.
Memaksimalkan Fasilitas Kesehatan Tingkat Pertama (FKTP)
Anda dapat memanfaatkan puskesmas atau klinik pratama terdekat untuk melakukan pemeriksaan dasar secara berkala. Pemeriksaan sederhana seperti tekanan darah, gula darah sewaktu, dan kolesterol biasanya tersedia dengan biaya yang sangat terjangkau.
Langkah dasar ini sudah cukup efektif untuk memantau indikator awal kesehatan Anda sebelum memutuskan mengambil pemeriksaan yang lebih kompleks.
Kapan Harus Segera Berkonsultasi dengan Dokter?
Penting untuk membedakan antara pemeriksaan kesehatan rutin tanpa gejala dan kunjungan dokter karena adanya keluhan medis. Pemahaman ini menentukan apakah biaya pemeriksaan Anda dapat diklaim ke asuransi atau tidak.
Pemeriksaan Rutin vs. Pemeriksaan Diagnostik
Pemeriksaan rutin dilakukan saat tubuh terasa sehat murni untuk tindakan pencegahan. Seperti yang telah dijelaskan, tindakan ini umumnya tidak masuk dalam pertanggungan polis standar.
Sebaliknya, jika Anda berkonsultasi karena mengalami gejala sakit, dokter akan meresepkan pemeriksaan penunjang sebagai langkah diagnostik. Pemeriksaan medis yang didasari oleh indikasi klinis dan rujukan dokter ini umumnya dapat diajukan dalam klaim asuransi.
Waktu yang Tepat Mendatangi Fasilitas Kesehatan
Segera temui dokter apabila Anda merasakan keluhan fisik yang mengganggu aktivitas harian atau berlangsung secara terus-menerus. Jangan menunda kunjungan medis hanya karena ragu mengenai status pertanggungan polis Anda.
Menangani penyakit pada tahap awal tidak hanya meningkatkan peluang kesembuhan, tetapi juga dapat menekan total biaya pengobatan dalam jangka panjang.
Kesimpulan
Alasan utama kenapa asuransi kesehatan tidak menjamin pengecekan kesehatan rutin (medical check up) berakar pada prinsip dasar asuransi yang berfokus pada pengalihan risiko tak terduga dan perawatan kuratif. Mengingat MCU adalah tindakan preventif yang terencana, sebagian besar penyedia asuransi mengecualikannya demi menjaga stabilitas harga premi bagi seluruh peserta.
Meskipun tidak ditanggung oleh polis standar, medical check up tetap merupakan pilar penting dalam menjaga kualitas hidup dan mencegah penyakit berat. Anda dapat mengantisipasi kebutuhan ini dengan menyusun dana cadangan khusus kesehatan, memanfaatkan fasilitas skrining dasar pemerintah, atau memilih paket pemeriksaan yang sesuai dengan anggaran mandiri Anda.