

Memahami Limit Plafon Asuransi Kesehatan per Tahun: Panduan Lengkap Proteksi Finansial dan Kesehatan
Kesehatan merupakan aset yang paling berharga dalam kehidupan manusia. Risiko timbulnya penyakit atau cedera dapat terjadi kapan saja tanpa memandang usia dan latar belakang. Dalam menghadapi ketidakpastian tersebut, asuransi kesehatan hadir sebagai bentuk perlindungan finansial agar Anda mendapatkan pelayanan medis yang optimal.
Saat memilih atau mengevaluasi polis, calon pemegang asuransi sering kali mempertanyakan berapa limit plafon asuransi kesehatan per tahun yang ideal untuk kebutuhan mereka. Besaran limit ini akan menentukan sejauh mana perusahaan asuransi menanggung biaya pengobatan medis Anda dalam kurun waktu satu tahun polis.
Artikel ini akan mengulas secara mendalam mengenai konsep limit tahunan, faktor-faktor yang memengaruhinya, estimasi besaran plafon yang umum di Indonesia, serta dampaknya terhadap perencanaan kesehatan Anda.
Definisi dan Konsep Dasar Limit Plafon Asuransi Kesehatan
Apa Itu Plafon Asuransi Kesehatan?
Plafon asuransi kesehatan adalah batas maksimal nominal biaya medis yang ditanggung oleh penyedia asuransi dalam periode tertentu. Umumnya, periode yang digunakan adalah satu tahun polis. Jika biaya pengobatan melebihi batasan ini, sisa biaya harus dibayar sendiri oleh pemegang polis.
Memahami berapa limit plafon asuransi kesehatan per tahun yang tertera pada polis merupakan langkah krusial. Hal ini mencegah munculnya pengeluaran tak terduga (out-of-pocket expense) saat Anda membutuhkan perawatan di rumah sakit.
Perbedaan Limit Per Kejadian dan Limit Tahunan
Dalam dunia asuransi, dikenal dua jenis batasan klaim, yaitu limit per kejadian (per disability) dan limit tahunan (annual limit). Limit per kejadian membatasi klaim untuk satu jenis penyakit tertentu dalam satu periode perawatan.
Sementara itu, limit tahunan adalah akumulasi total dari seluruh klaim biaya medis yang diajukan selama kurun waktu 12 bulan. Memahami perbedaan kedua jenis limit ini penting agar proteksi kesehatan Anda tetap berjalan maksimal tanpa terhenti di tengah jalan.
Sistem Inner Limit vs Sesuai Tagihan (As Charged)
Selain limit tahunan total, beberapa produk asuransi menerapkan sistem inner limit. Sistem ini membatasi biaya untuk setiap komponen perawatan, seperti biaya kamar, jasa dokter, hingga tindakan operasi.
Sebaliknya, produk modern saat ini banyak menggunakan sistem as charged atau sesuai tagihan. Pada sistem ini, penggantian biaya disesuaikan dengan tagihan rumah sakit selama tidak melebihi total limit plafon tahunan yang dimiliki.
Berapa Limit Plafon Asuransi Kesehatan per Tahun yang Umum di Indonesia?
Besaran Plafon pada Asuransi Kesehatan Swasta
Pertanyaan mengenai berapa limit plafon asuransi kesehatan per tahun yang ditawarkan oleh produk swasta memiliki jawaban yang sangat bervariasi. Secara umum, kisaran plafon pada asuransi kesehatan swasta di Indonesia dibagi menjadi beberapa tingkatan:
- Kelas Dasar (Basic): Memiliki limit tahunan berkisar antara Rp100 juta hingga Rp300 juta per tahun.
- Kelas Menengah (Mid-Tier): Memiliki limit tahunan berkisar antara Rp500 juta hingga Rp1,5 miliar per tahun.
- Kelas Premium/Tingkat Lanjut: Memiliki limit tahunan mulai dari Rp2 miliar, Rp5 miliar, hingga melebihi Rp10 miliar per tahun.
Produk kelas premium biasanya menyediakan cakupan wilayah perawatan yang lebih luas, termasuk fasilitas perawatan medis di luar negeri.
Skema Batas Pelayanan pada BPJS Kesehatan
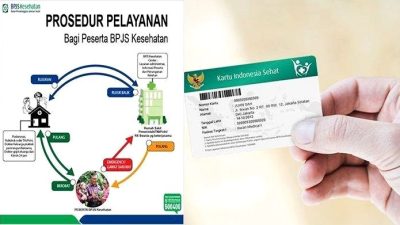
Berbeda dengan asuransi swasta, BPJS Kesehatan tidak menerapkan batasan plafon nominal dalam rupiah per tahun. Pelayanan medis yang diberikan berbasis kebutuhan medis (medically necessary) sesuai dengan prosedur dan regulasi yang berlaku.
Meskipun demikian, BPJS Kesehatan menggunakan sistem paket pembiayaan berbasis tarif INA-CBGs (Indonesia Case Based Groups). Artinya, rumah sakit menerima pembayaran paket berdasarkan diagnosis penyakit, bukan berdasarkan total tagihan riil pasien.
Faktor-Faktor yang Memengaruhi Besaran Limit Plafon
1. Besaran Premi yang Dibayarkan
Prinsip dasar asuransi menunjukkan bahwa semakin tinggi limit proteksi yang diinginkan, semakin tinggi pula nominal premi yang harus dibayarkan. Faktor ini menjadi pertimbangan utama saat seseorang menentukan berapa limit plafon asuransi kesehatan per tahun yang sesuai dengan kemampuan finansial mereka.
2. Usia dan Riwayat Kesehatan
Perusahaan asuransi melakukan penilaian risiko (underwriting) berdasarkan usia dan riwayat penyakit calon tertanggung. Usia yang lebih tua atau adanya riwayat medis tertentu dapat memengaruhi besaran limit yang disetujui atau besaran beban premi yang dibebankan.
3. Tipe Kamar dan Fasilitas Perawatan
Pilihan tipe kamar rawat inap—mulai dari kelas 3, kelas 1, hingga kamar VIP—sangat memengaruhi batasan limit tahunan. Polis yang menanggung fasilitas kamar VIP secara otomatis memerlukan limit tahunan yang jauh lebih besar untuk mengimbangi tingginya biaya perawatan.
4. Wilayah Pertanggungan Medis
Wilayah geografis perawatan medis menentukan besarnya limit tahunan yang dibutuhkan. Asuransi dengan cakupan wilayah Indonesia tentu memiliki batasan limit yang berbeda dibanding polis yang mencakup wilayah Asia atau seluruh dunia.
Risiko Medis dan Pentingnya Plafon yang Memadai
Dampak Inflasi Biaya Medis
Inflasi di sektor kesehatan umumnya berjalan lebih cepat dibandingkan inflasi ekonomi secara umum. Kenaikan harga obat-obatan, pembaruan teknologi medis, serta peningkatan tarif jasa medis menyebabkan biaya pengobatan terus meningkat dari tahun ke tahun.
Oleh karena itu, menghitung berapa limit plafon asuransi kesehatan per tahun harus mempertimbangkan laju inflasi medis tersebut. Plafon yang terasa cukup pada saat ini belum tentu memadai untuk memenuhi kebutuhan biaya pengobatan lima atau sepuluh tahun mendatang.
Penyakit Kritis dan Pengobatan Berbiaya Tinggi
Penyakit kritis seperti kanker, gagal ginjal, penyakit jantung, dan stroke memerlukan proses pengobatan yang panjang dan berkesinambungan. Biaya untuk tindakan bedah, kemoterapi, radioterapi, serta terapi target dapat menembus angka ratusan juta hingga miliaran rupiah.
Tanpa batasan limit tahunan yang memadai, risiko kebangkrutan finansial akibat pengobatan penyakit berat menjadi sangat tinggi. Keberadaan limit yang besar memberikan ketenangan pikiran selama proses pemulihan kesehatan berlangsung.
Tanda-Tanda Plafon Asuransi Kesehatan Anda Perlu Ditingkatkan
1. Adanya Selisih Biaya (Excess Charge) yang Sering Terjadi
Jika Anda atau anggota keluarga kerap membayar biaya tambahan secara pribadi saat menjalani rawat inap, itu merupakan petunjuk jelas bahwa batasan polis Anda sudah tidak mencukupi. Hal ini sering terjadi pada polis lama yang masih menggunakan sistem inner limit.
2. Perubahan Tahapan Kehidupan
Perubahan status seperti pernikahan, pertambahan usia, atau kelahiran anak mengubah skema kebutuhan proteksi kesehatan keluarga Anda. Meninjau kembali berapa limit plafon asuransi kesehatan per tahun yang tertera dalam polis sangat dianjurkan saat memasuki fase hidup baru.
3. Peningkatan Risiko Kesehatan Keluarga
Riwayat penyakit generik atau faktor keturunan dalam keluarga dapat meningkatkan risiko medis di masa depan. Menyesuaikan limit tahunan sejak dini sebelum timbul gejala penyakit merupakan langkah antisipatif yang bijaksana.
Strategi Pengelolaan Kesehatan dan Proteksi Finansial
Menerapkan Pola Hidup Sehat sebagai Pencegahan Primer
Asuransi kesehatan adalah jaring pengaman finansial, namun pencegahan penyakit tetap merupakan langkah perlindungan utama. Menjaga pola makan seimbang, berolahraga secara teratur, serta menghindari kebiasaan merokok dapat menekan risiko terkena penyakit kronis.
Pemeriksaan kesehatan secara berkala (medical check-up) juga penting dilakukan untuk mendeteksi potensi gangguan kesehatan sejak dini. Deteksi dini membuat proses pengobatan menjadi lebih mudah dan membutuhkan biaya yang lebih terkendali.
Mengombinasikan BPJS Kesehatan dan Asuransi Swasta
Strategi lain yang efisien adalah mengombinasikan layanan BPJS Kesehatan dengan asuransi swasta (coordination of benefits). BPJS Kesehatan dapat dimanfaatkan sebagai proteksi dasar untuk penanganan penyakit kronis jangka panjang.
Di sisi lain, asuransi swasta berfungsi memberikan kenyamanan, kecepatan akses medis, serta menutup batasan biaya yang tidak ditanggung oleh skema perlindungan dasar. Kombinasi ini memberikan rasa aman yang optimal tanpa membebani keuangan secara berlebihan.
Evaluasi Polis Secara Berkala
Kebutuhan proteksi medis bersifat dinamis dan perlu dievaluasi sedikitnya satu kali dalam setahun. Saat melakukan tinjauan polis, perhatikan kembali berapa limit plafon asuransi kesehatan per tahun yang Anda miliki saat ini dan bandingkan dengan estimasi biaya rumah sakit terkini.
Kapan Harus Berkonsultasi mengenai Polis dan Kesehatan?
Kapan Harus Mengonsultasikan Polis ke Agen atau Penasihat Keuangan?
Anda disarankan untuk berkonsultasi dengan perencana keuangan atau agen asuransi resmi ketika:
- Mengalami kenaikan tarif premi tahunan yang signifikan.
- Berencana menambah atau mengurangi anggota keluarga dalam polis.
- Ingin mengubah sistem polis dari inner limit menjadi sistem as charged.
- Biaya perawatan rumah sakit langganan Anda sudah tidak sebanding dengan limit polis yang dimiliki.
Kapan Harus Segera Memeriksakan Diri ke Dokter?
Jangan menunda kunjungan ke dokter atau fasilitas kesehatan hanya karena mengkhawatirkan urusan administrasi asuransi. Anda harus segera mencari bantuan medis profesional apabila mengalami tanda-tanda berikut:
- Nyeri dada hebat yang menjalar ke lengan, leher, atau punggung.
- Kesulitan bernapas atau sesak napas secara mendadak.
- Penurunan kesadaran, pusing hebat, atau kelemahan pada satu sisi tubuh secara tiba-tiba.
- Perdarahan hebat yang tidak kunjung berhenti.
- Demam tinggi berkepanjangan yang tidak merespons pengobatan awal.
Kecepatan penanganan medis sangat menentukan tingkat kesembuhan pasien, sementara pembiayaannya dapat disesuaikan dengan hak proteksi polis yang Anda miliki.
Kesimpulan
Menentukan berapa limit plafon asuransi kesehatan per tahun yang tepat adalah bagian penting dari perencanaan finansial dan proteksi kesehatan masa depan. Besaran plafon bervariasi mulai dari ratusan juta hingga miliaran rupiah, tergantung pada jenis produk, kisaran premi, dan cakupan fasilitas yang dipilih.
Memilih limit yang tepat membantu Anda mengantisipasi risiko inflasi biaya medis serta penanganan penyakit berat tanpa harus mengorbankan tabungan pribadi. Lakukan evaluasi polis secara berkala dan imbangi proteksi finansial tersebut dengan penerapan gaya hidup sehat secara konsisten.